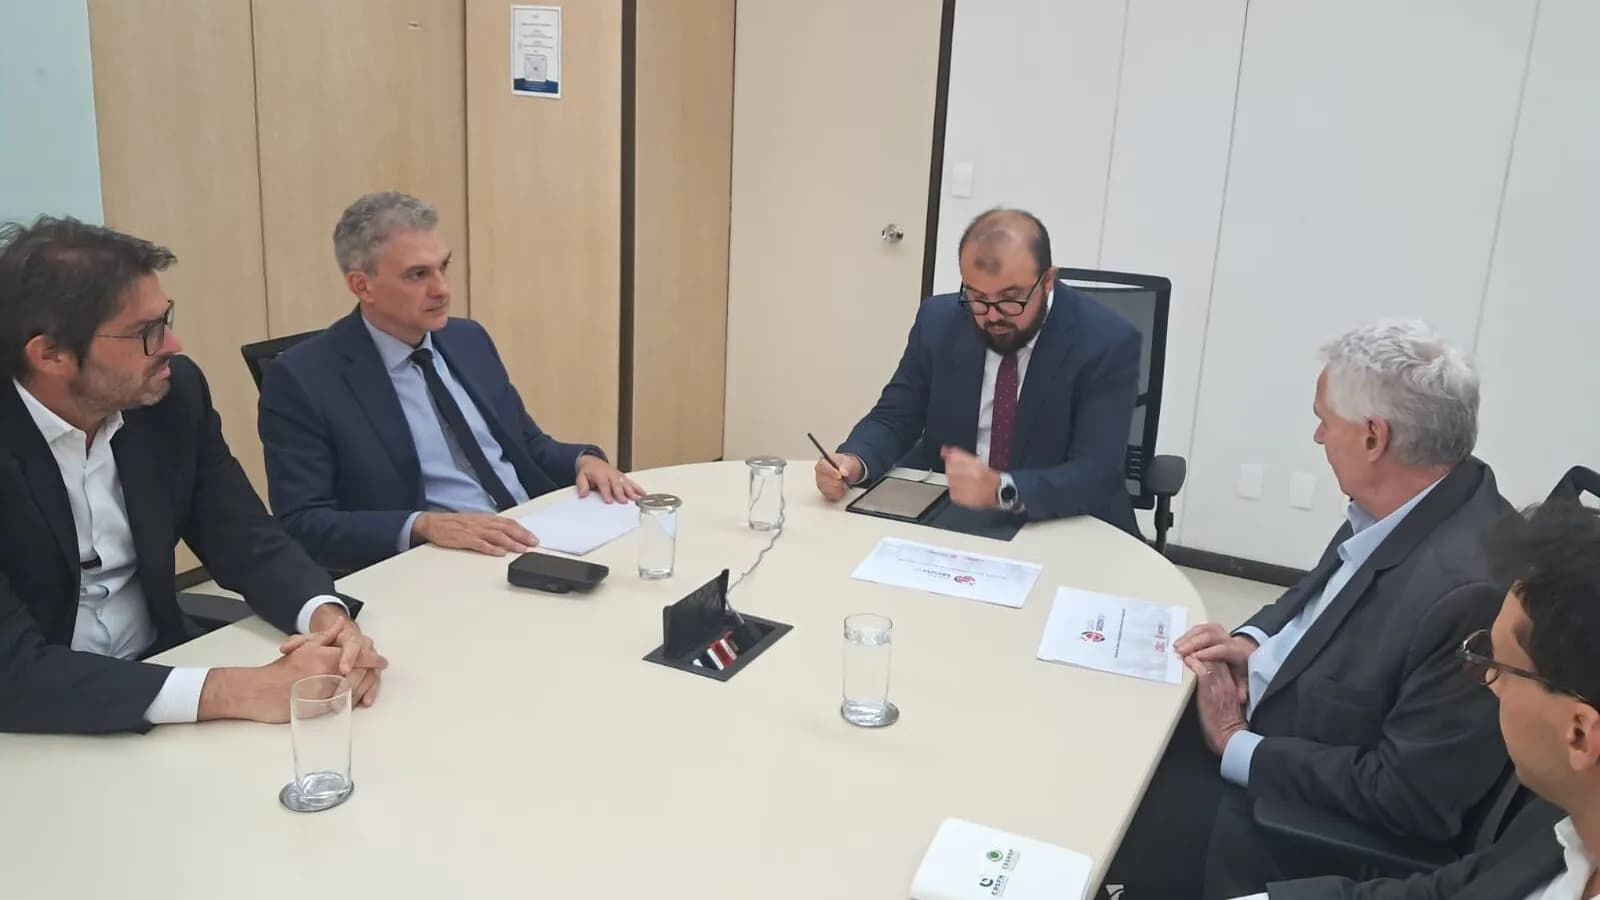
Representantes da cadeia da construção civil apresentaram formalmente aos órgãos reguladores da economia um pacote de sugestões para ajustar o funcionamento do Sistema Brasileiro de Poupança e Empréstimo (SBPE). As discussões ocorreram durante agendas institucionais realizadas nesta terça-feira (29), em Brasília, reunindo lideranças empresariais, técnicos do Ministério da Fazenda e membros da diretoria do Banco Central. O objetivo central das reuniões foi avaliar os reflexos preliminares da reformulação do sistema e defender mecanismos que preservem a sustentabilidade do financiamento imobiliário no país, com ênfase no atendimento às famílias de renda intermediária.
Os encontros foram conduzidos pelo presidente da Câmara Brasileira da Indústria da Construção (CBIC), Eduardo Aroeira, acompanhado pelo vice-presidente da Comissão da Indústria Imobiliária (CII), Ely Wertheim. Diante das autoridades monetárias e econômicas, os dirigentes pontuaram que o desenho das novas regras necessita de calibrações estratégicas antes de sua consolidação definitiva. A principal meta defendida pelo setor produtivo consiste em assegurar que a transição normativa não crie barreiras adicionais ao tomador final do crédito nem desequilibre a oferta de habitações nos centros urbanos.
A pauta entregue ao governo federal aborda questões estruturais de direcionamento de capital, transparência nos demonstrativos de concessão de empréstimos e o cronograma formal de transição entre o arranjo regulatório anterior e as novas diretrizes do crédito imobiliário. Entre os itens de maior relevância, destacam-se a preservação do teto de custos operacionais e a exigência de um período mais dilatado de monitoramento empírico, que permita acompanhar os desdobramentos práticos das medidas antes de torná-las mandatórias e permanentes.
Manutenção do teto de juros e transparência nas operações
Um dos pilares defendidos nas reuniões no Banco Central e no Ministério da Fazenda é a imperativa manutenção do limite máximo de cobrança de encargos financeiros. A entidade sustentou a necessidade de preservação estrita do teto de juros de 12% ao ano para as linhas vinculadas ao SBPE. De acordo com a avaliação do setor, esse patamar atua como uma barreira de proteção essencial para impedir que flutuações conjunturais da taxa básica ou oscilações de mercado encareçam desproporcionalmente o custo do dinheiro para o comprador de imóveis.
Além da barreira nos encargos, as lideranças cobraram uma postura ativa do setor público em relação à governança e à publicidade dos indicadores de crédito. O argumento apresentado aos reguladores sustenta que a modernização do modelo exige contrapartidas informacionais, tornando públicos os dados detalhados sobre quem de fato está acessando os recursos disponibilizados pelas instituições financeiras. O foco principal dessa demanda por clareza recai sobre os empréstimos concedidos aos estratos de média renda, cuja sensibilidade às oscilações financeiras é historicamente elevada.
O presidente da CBIC resumiu os pontos prioritários tratados durante as conversas oficiais com os reguladores econômicos:
“Tivemos uma boa conversa e ressaltamos principalmente dois pontos: a importância da manutenção do teto de 12% e a necessidade de ampliar a divulgação e a transparência dos dados do novo modelo do SBPE, especialmente aqueles relacionados à classe média. É importante que toda a sociedade consiga acompanhar os resultados e a evolução do sistema”, afirmou Eduardo Aroeira.
Ampliação do direcionamento residencial e o aporte de R$ 75 bilhões
A formulação de maior impacto orçamentário levada à área econômica trata diretamente da divisão das carteiras de aplicação das instituições financeiras. Pelas diretrizes regulatórias em vigor, os bancos precisam destinar uma parcela mandatória da captação de recursos da poupança para a cadeia imobiliária. A sugestão do setor empresarial consiste em ampliar de 80% para 90% o direcionamento obrigatório desses recursos para operações puramente residenciais, mantendo os 10% restantes reservados para outras modalidades e tipologias de crédito imobiliário.
A redistribuição dessa fração de recursos, segundo cálculos da CBIC, representaria uma injeção expressiva de liquidez no sistema habitacional. A estimativa apresentada aos secretários da Fazenda e aos diretores do BC indica que o remanejamento tem potencial para aportar aproximadamente R$ 75 bilhões adicionais em financiamentos imobiliários. Essa soma seria canalizada diretamente para contratações sob o teto estipulado de até 12% ao ano, beneficiando empreendimentos e unidades residenciais com valor de avaliação de até R$ 2,25 milhões.
Essa reestruturação volumosa de capital busca resguardar a cadeia da habitação em face de outras destinações concorrentes do crédito imobiliário institucional. Ao assegurar que nove em cada dez reais fiquem restritos ao financiamento da casa própria, a proposta pretende garantir um fluxo contínuo de recursos diretamente atrelado à aquisição e à produção de moradias, evitando desvios ou esvaziamentos setoriais que possam comprometer as metas construtivas no território nacional.
O papel da classe média e a concentração do estoque habitacional
A preocupação em canalizar recursos e limitar taxas de juros está fundamentada no perfil produtivo do mercado imobiliário brasileiro. Segundo levantamento exposto aos integrantes da equipe econômica, o segmento da classe média responde por 61% de toda a oferta final de imóveis disponíveis para comercialização no país. Essa fatia majoritária evidencia que a estabilidade de toda a indústria da construção civil depende diretamente da viabilidade comercial desse nicho específico de mercado.
Contudo, esse grupo socioeconômico enfrenta restrições orçamentárias severas para consolidar a compra da casa própria. A permanência de taxas de juros em patamares elevados por períodos extensos provoca uma erosão gradativa na capacidade de endividamento dessas famílias. Sob critérios rigorosos de análise de crédito, o comprometimento da renda mensal se torna incompatível com os custos das parcelas de amortização, resultando em estagnação das vendas e no represamento de unidades prontas ou em fase final de obra.
Essa dificuldade conjuntural e a necessidade de medidas de sustentação foram pontuadas pelo vice-presidente da CII durante as reuniões institucionais:
“A reformulação está produzindo efeitos positivos, mas, de um ano para cá, tivemos um agravamento muito grande da situação da classe média. Estamos falando de vários anos de juros elevados, que reduziram a capacidade financeira dessas famílias. Por isso, estamos trazendo sugestões de aprimoramento do SBPE para continuar avançando e dar um novo impulso ao financiamento da classe média”, afirmou Ely Wertheim.
Desempenho operacional do SBPE registra crescimento em 2026
As discussões técnicas travadas no âmbito governamental ocorreram com base nos números consolidados do crédito habitacional ao longo do ano corrente. Os demonstrativos revelam que o sistema imobiliário vem apresentando expansão nos volumes operados em comparação direta com os resultados do exercício financeiro anterior, o que demonstra a capacidade intrínseca do setor de responder a estímulos e ajustes organizacionais.
No acumulado de janeiro a julho de 2026, o montante total destinado conjuntamente à aquisição e à produção habitacional atingiu R$ 115,5 bilhões. Esse desempenho consolida um avanço de 36% em relação ao total de R$ 84,8 bilhões registrado em igual período de 2025. Paralelamente ao avanço em moeda corrente, o volume físico de habitações atendidas saltou de 246,4 mil para 337,8 mil unidades, anotando uma elevação de 37% no número de contratos de financiamento emitidos no período analisado.
Aquisição versus produção: a explosão dos recursos para obras
Uma análise detalhada das linhas que compõem o montante global aponta desempenhos distintos entre as modalidades de operação bancária. A frente voltada à compra de unidades concluídas, denominada crédito para aquisição, somou R$ 81,7 bilhões nos sete primeiros meses de 2026, ante R$ 69,2 bilhões observados no mesmo intervalo de 2025, o que configura um crescimento de 18% nessa carteira de contratações.
Por outro lado, o volume alocado para o financiamento da produção de novas habitações vivenciou um salto de grande escala. Os montantes liberados para a construção de imóveis subiram de R$ 15,6 bilhões para R$ 33,8 bilhões, alcançando uma disparada de 117%. Esse resultado mais do que duplicou o investimento na fase produtiva dos empreendimentos, assegurando suporte de capital para a abertura de novos canteiros de obras e a manutenção de postos de trabalho no setor.
Outro dado que atesta a dinâmica do sistema em 2026 foi a utilização de R$ 9,84 bilhões em recursos de tesouraria por parte dos agentes financeiros entre janeiro e julho. Esses fundos foram direcionados diretamente para suportar contratos de produção e aquisição residencial. O emprego dessas cifras foi apresentado às autoridades como uma evidência empírica de que a arquitetura do novo modelo do SBPE se encontra operacional e gerando respostas práticas no crédito imobiliário.
Extensão do cronograma: transição e testes até o final de 2027
Apesar da recepção positiva das estatísticas de expansão, a governança temporal da transição permanece no centro das preocupações dos agentes do setor produtivo. Pelo desenho institucional corrente, o novo arranjo do SBPE está operando sob regime transitório de testes ao longo de todo o ano de 2026, com uma data formal estipulada para sua vigência integral e definitiva marcada para 1º de janeiro de 2027.
A representação da construção civil pleiteia formalmente que o Banco Central e o Ministério da Fazenda estendam o prazo de testes até o final de 2027. A tese empresarial é de que uma prorrogação de mais doze meses permitirá acompanhar com profundidade analítica as curvas de resposta do mercado, avaliando o comportamento do funding e da demanda sob diferentes contextos macroeconômicos.
Com esse tempo adicional de transição, os reguladores disporiam de uma base empírica muito mais consistente para corrigir distorções, fazer ajustes finos na calibragem dos parâmetros de crédito e impedir que regras rígidas entrem em vigor sem a devida depuração operacional. Para a CBIC, um período ampliado de transição evita descontinuidades abruptas na oferta de financiamentos pelas instituições bancárias e confere previsibilidade aos planos de investimento de longo prazo das incorporadoras.
Análise da área econômica e os próximos passos regulatórios
A recepção do diagnóstico e das sugestões da entidade setorial mobilizou áreas operacionais de peso dentro do Ministério da Fazenda e do Banco Central. No âmbito ministerial, as conversas contaram com a participação de técnicos da Secretaria de Reformas Econômicas (SRE), setor responsável pelo desenho de marcos legais do sistema financeiro, das garantias reais e do mercado creditício brasileiro.
A equipe da SRE pontuou aos empresários que o financiamento habitacional permanece entre as matérias prioritárias sob seu radar analítico contínuo. Os técnicos da pasta ressaltaram que os alertas formulados pelos representantes da construção serão integrados às discussões setoriais e às rodadas técnicas que estão em andamento dentro do ministério, ponderando tanto o impacto fiscal quanto a eficácia microeconômica das propostas.
Por sua vez, o Banco Central do Brasil confirmou que está debruçado sobre a modelagem e os impactos operacionais das propostas apresentadas pelo setor. O posicionamento manifestado pela autoridade monetária sinaliza que eventuais modificações nas normas, limites de direcionamento ou extensões de cronogramas deverão ser formalmente decididas e publicadas antes do término da fase de transição e da entrada em vigor definitiva das novas regras.
Com os pleitos formalizados perante a autoridade monetária e a Secretaria de Reformas Econômicas, o setor imobiliário aguarda as deliberações oficiais que definirão as diretrizes finais do SBPE. A meta é consolidar um arranjo normativo que consiga harmonizar a estabilidade do sistema bancário com a sustentação da atividade econômica, viabilizando o acesso continuado da classe média à habitação em um cenário desafiador de custos de capital.