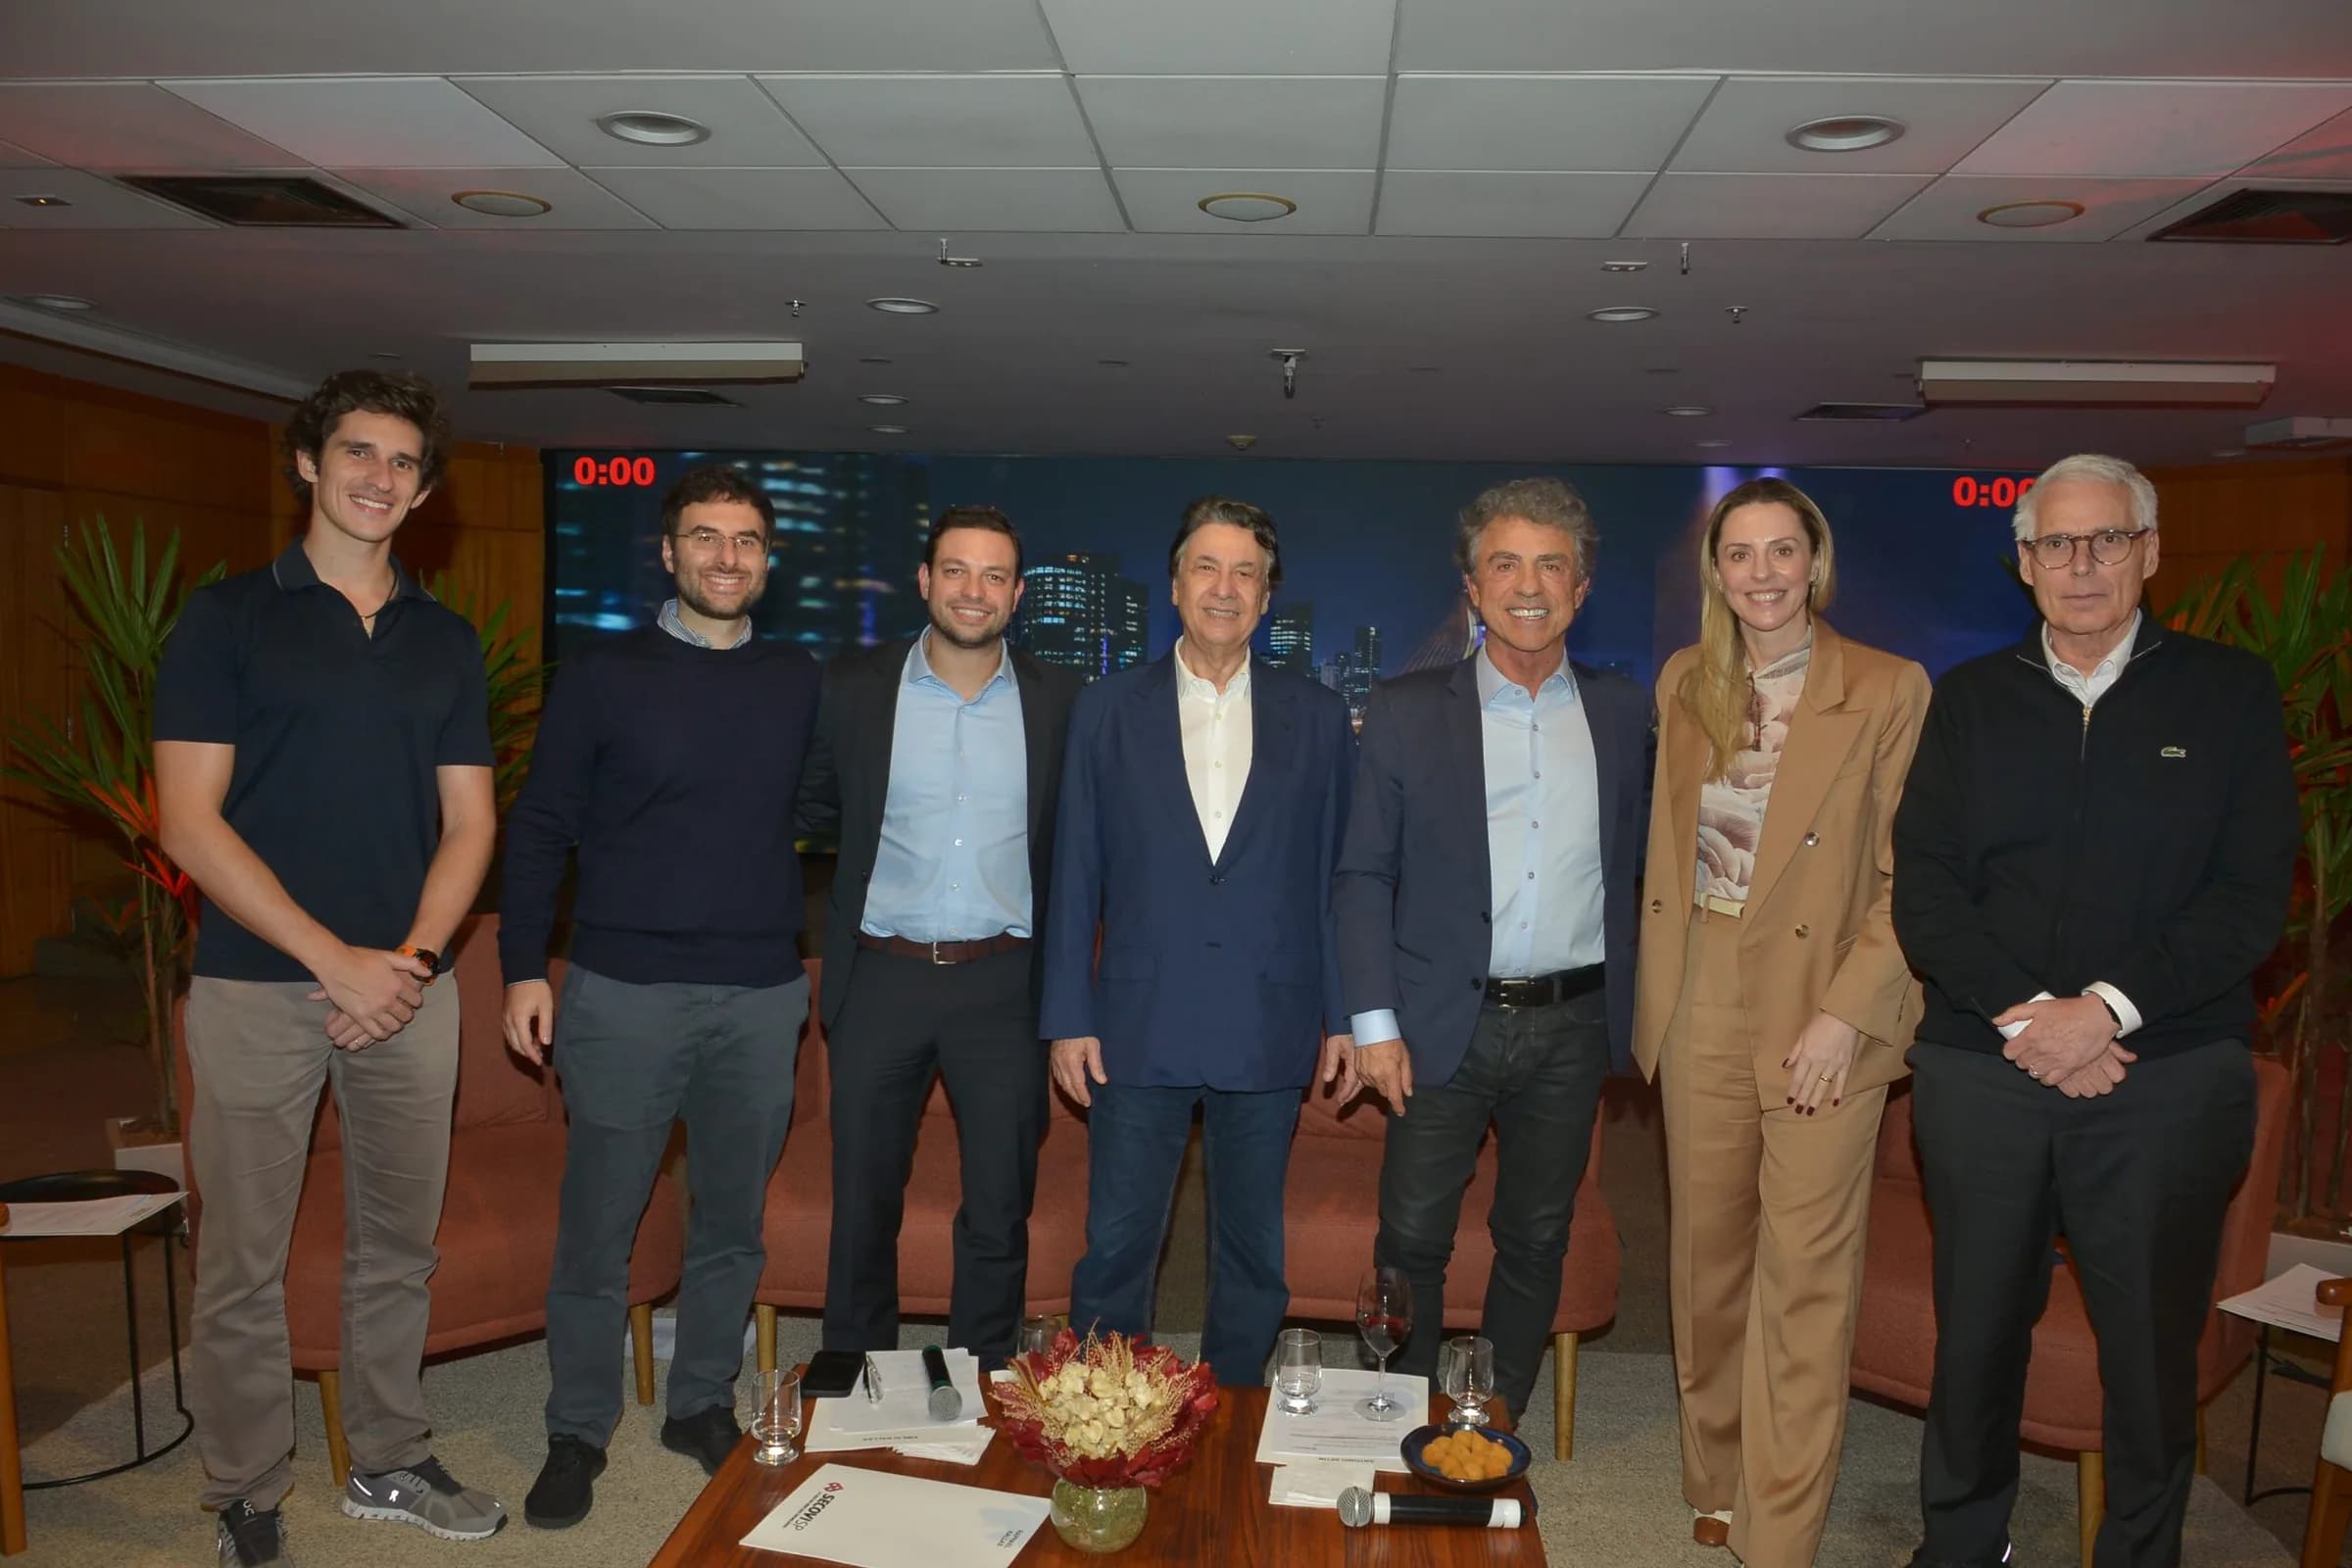
O mercado imobiliário nacional está diante de uma transformação profunda em suas rotinas de gestão, engenharia de custos e estruturação financeira. A migração do atual sistema de tributos sobre o consumo para o modelo baseado na Contribuição sobre Bens e Serviços (CBS) e no Imposto sobre Bens e Serviços (IBS) impõe às empresas uma revisão completa de processos. Esse cenário de transição técnica e adaptação prática foi o tema central do painel 9, intitulado “Nova Ordem Tributária: Caminhos para a Conformidade”, promovido no Espaço 2 durante o segundo dia da 23ª Convenção Secovi-SP.
Com a mediação conduzida por Pedro Krahenbuhl, diretor de Relações Institucionais do Secovi-SP, o debate reuniu especialistas de peso do direito, da contabilidade e da administração tributária para mapear as principais exigências dessa virada de chave no setor. O diálogo contou com as análises de Isabela Tralli, advogada, sócia da VBD Advogados e vice-presidente do Comitê de Direito Tributário do Ibradim; Daniel Calderon, sócio-diretor da Calderon Contabilidade; e Jorge Antonio Deher Rachid, ex-secretário da Receita Federal. O foco das exposições recaiu sobre a complexidade prática da conformidade fiscal, demonstrando que a reforma não representa apenas uma mudança de alíquotas ou nomenclaturas, mas uma reestruturação operacional abrangente em todas as fases da atividade imobiliária.
Ao dar início às discussões do painel, Pedro Krahenbuhl ressaltou a necessidade imediata de preparação técnica das organizações perante os canais e instrumentos já disponibilizados pelo Fisco. Conforme destacou o diretor de Relações Institucionais da entidade, A orientação é utilizar o que a Receita já tem oferecido para os contribuintes, para que os regulamentos possam ser aperfeiçoados conforme as demandas e adaptações do setor avançam. A diretriz sinaliza que a construção de um ambiente regulatório seguro depende da participação ativa dos agentes do setor, testando rotinas e identificando gargalos enquanto o novo arcabouço normativo é implementado.
A ruptura do modelo cumulativo e o advento da não cumulatividade plena
O ponto de inflexão mais expressivo para as incorporadoras, construtoras e loteadoras é a saída definitiva de um sistema cumulativo simplificado para a entrada no regime da não cumulatividade. Historicamente, a maior parte dos empreendimentos no Brasil operava sob uma mecânica fiscal na qual a tributação recaía de forma direta sobre a receita obtida na venda das unidades na ponta final. Nesse formato consolidado ao longo de décadas, a empresa apurava o valor global comercializado e recolhia as alíquotas devidas sem a obrigação de esmiuçar a tributação que incidiu em cada etapa prévia da cadeia de suprimentos.
Com a substituição gradativa do PIS e da Cofins e a instituição do IBS e da CBS, essa sistemática deixa de existir. A nova ordem fiscal exige a rastreabilidade completa de insumos, fornecedores e serviços prestados. Sob a lógica da não cumulatividade, o imposto devido na venda poderá ser compensado com os créditos acumulados nas aquisições realizadas ao longo da obra ou do desenvolvimento do projeto. Todavia, para que o crédito seja validado e aproveitado pelo contribuinte, torna-se indispensável verificar e comprovar a higidez fiscal de cada prestador e fornecedor envolvido no empreendimento.
Essa dinâmica altera fundamentalmente a relação das empresas com seu ecossistema produtivo. Aquisições de insumos como cimento, aço, acabamentos e a própria contratação de serviços de arquitetura, terraplenagem e engenharia passam a exigir um nível de controle documental minucioso. Uma compra efetuada junto a um parceiro comercial irregular ou a ausência de um documento comprobatório adequado representará perda direta de créditos fiscais, encarecendo a operação e diminuindo a rentabilidade líquida do empreendimento imobiliário.
O papel estratégico da contabilidade e o encerramento do PIS/Cofins
A substituição do arcabouço tributário existente por novas bases de incidência demandará das áreas contábeis uma atuação protagonista e preventiva, distante de um perfil meramente operacional. O ex-secretário da Receita Federal Jorge Antonio Deher Rachid evidenciou que a cronologia da reforma estabelece prazos fatais para o fim do modelo atual de tributos federais sobre a receita bruta, exigindo prontidão imediata das empresas.
Durante sua exposição no painel, Jorge Antonio Deher Rachid sublinhou a responsabilidade das assessorias e departamentos contábeis na transição: A emenda constitucional estabeleceu que, a partir de 1º de janeiro, não teremos mais o PIS/Cofins. Teremos a CBS. Essa é a realidade. A contabilidade nesse momento vai ter um papel fundamental; ela é uma ancoragem para a nova realidade que nós teremos a partir do ano que vem. A fala do ex-secretário demonstra que a chegada da CBS impõe um ponto de corte temporal no qual os sistemas contábeis deverão estar aptos a parametrizar as novas regras sem margem para interrupções nas rotinas societárias.
A contabilidade atuará como o elemento central de ligação entre as áreas de compras, faturamento e planejamento econômico. As equipes de gestão financeira precisarão registrar cada evento econômico sob critérios inéditos de conformidade, garantindo que o direito ao crédito fiscal não se perca por deficiências de escrituração ou atrasos no processamento de notas fiscais de fornecedores e subcontratados.
Custos de conformidade e impactos diretos na precificação de imóveis
A adequação às novas exigências não ocorrerá sem um reflexo financeiro direto nas estruturas de custo corporativas. Daniel Calderon, sócio-diretor da Calderon Contabilidade, chamou a atenção para o fato de que a transição trará custos adicionais expressivos para as empresas, uma vez que a conformidade fiscal no mercado imobiliário exigirá investimentos expressivos em auditoria, controles internos e inteligência de dados.
De acordo com o especialista, o setor precisará alterar a forma como calcula seus orçamentos e forma seus preços: Essa insegurança operacional e a transição para a regra da não cumulatividade mudam totalmente o jogo. O mercado imobiliário nunca esteve acostumado a olhar para a tributação embutida na cadeia de fornecedores para precificar. A conformidade para o mercado imobiliário, infelizmente, vai ser custo e vai custar mais. O alerta evidencia que as empresas terão de incorporar os custos de checagem tributária e governança na planilha geral dos empreendimentos.
Até então, o setor habituou-se a cotar produtos e serviços priorizando o preço nominal de entrega. Na nova realidade, a avaliação de compras precisará considerar o peso tributário de cada fornecedor. Um insumo aparentemente mais barato no valor de tabela pode se tornar economicamente desvantajoso se a operação não gerar o crédito fiscal esperado ou se gerar pendências na homologação tributária, alterando as projeções de margem de lucro e os preços de venda ao consumidor final.
NF-ABi e CIB: o avanço tecnológico na fiscalização por parcela
Entre as inovações que mais desafiam a estrutura operacional das empresas está o nascimento de novas obrigações acessórias eletrônicas específicas para o segmento imobiliário. A introdução da Nota Fiscal de Alienação de Bens Imóveis (NF-ABi) representará um salto expressivo na fiscalização estatal sobre a comercialização de ativos.
A emissão da NF-ABi estará diretamente atrelada a eventos fiscais individualizados por parcela, rompendo o formato antigo de emissões genéricas ou baseadas apenas na quitação integral da escritura. A cada parcela paga pelo adquirente, seja durante a fase de obras, seja na etapa de pós-obra, o sistema fiscal deverá registrar o fato gerador correspondente e vincular o recolhimento ou a apropriação dos tributos cabíveis.
A integração de dados com o Cadastro Imobiliário Brasileiro
Paralelamente à emissão da NF-ABi, o setor enfrentará a obrigatoriedade de comunicação integrada com o Cadastro Imobiliário Brasileiro (CIB). Essa base de dados unificada tem como objetivo centralizar o histórico físico, cadastral e jurídico de cada imóvel no país, atribuindo um identificador único a cada unidade.
Esse modelo impõe um cruzamento eletrônico de dados em escala inédita. A administração tributária passará a cruzar em tempo real as informações prestadas na NF-ABi com os registros imobiliários do CIB, as movimentações bancárias relativas aos pagamentos de parcelas e a escrituração de créditos fiscais originados nas aquisições da obra. Esse nível de visibilidade fiscal não admite descompassos cadastrais, divergências de metragem ou inconsistências nos dados pessoais e jurídicos dos compradores e incorporadores.
Impactos jurídicos em alienações, loteamentos e contratos de locação
A transformação gerada pela reforma atinge a espinha dorsal jurídica das empresas do setor imobiliário. Instrumentos contratuais amplamente padronizados ao longo das últimas décadas precisarão ser repensados para incorporar as novas obrigações de prestação de informações, mecanismos de retenção e responsabilidades tributárias solidárias.
Isabela Tralli, advogada, sócia da VBD Advogados e vice-presidente do Comitê de Direito Tributário do Ibradim, resumiu a dimensão ampla dessa transição institucional e conceitual. Em sua participação no evento do Secovi-SP, a advogada declarou: A reforma tributária é também uma reforma da informação. O controle de créditos não será apenas fiscal, mas fará parte da decisão econômica e da viabilidade do empreendimento. As empresas precisam entender que essa é uma mudança estrutural na forma de pensar a tributação, impactando todo o negócio.
Sob essa ótica analítica, diversas modalidades de negócios imobiliários exigem ajustes em sua formatação:
- Contratos de alienação de imóveis: Devem prever com exatidão como se darão os repasses tributários, a emissão periódica da NF-ABi por parcela e os reflexos fiscais em situações de inadimplemento, renegociação de dívida ou distrato contratual.
- Desenvolvimento de loteamentos: Empreendimentos de parcelamento do solo possuem fluxos financeiros de longo prazo e etapas extensas de execução de obras de infraestrutura, exigindo modelagens que assegurem o aproveitamento de créditos fiscais ao longo de vários anos contábeis.
- Contratos de locação e gestão patrimonial: As regras de apuração e a incidência sobre rendimentos de locações comerciais e residenciais precisarão ser recalculadas nas planilhas de retorno de investidores institucionais e proprietários de carteiras imobiliárias.
- Estudos de viabilidade econômica e financeira: A precificação de terrenos e a estimativa de custos de edificação não podem mais se apoiar em percentuais fixos ou tabelas pretéritas de tributos cumulativos, devendo simular cenários de acúmulo e consumo de créditos em cada fase do cronograma de obras.
Com essas condicionantes, a conformidade documental deixa de ser um detalhe pós-venda para se converter em cláusula pétrea na arquitetura de qualquer negociação imobiliária no Brasil.
Ações estratégicas: revisão de sistemas, governança e capacitação
Diante do volume de mudanças práticas e dos novos prazos de implementação da CBS e do IBS, as empresas do ecossistema da construção e incorporação imobiliária não têm espaço para postergar o cronograma interno de adaptações. O recado compartilhado pelas lideranças no encontro do Secovi-SP foi inequívoco: a inação ou o adiamento dos investimentos em adequação representará riscos operacionais severos para a segurança jurídica e financeira dos negócios nos próximos exercícios fiscais.
Em primeiro lugar, o parque tecnológico das companhias precisa passar por atualização urgente. Softwares de gestão integrada (ERPs), módulos de gestão de obras, portais de atendimento a clientes e ferramentas de controle de contratos deverão ser reconfigurados para suportar as rotinas da NF-ABi, o tráfego de dados com o CIB e o controle analítico de tomada de créditos fiscais em cada compra de insumo ou contratação de serviço. Sistemas legados e controles manuais em planilhas isoladas deixam de atender às exigências de conformidade exigidas pelo Fisco.
Em segundo lugar, a governança operacional exige investimento maciço na capacitação de equipes multidisciplinares. Os departamentos de suprimentos, engenharia, vendas, cobrança e jurídico precisam falar a mesma linguagem dos profissionais de contabilidade e tributos. O profissional que negocia materiais na obra precisa saber que a documentação daquele fornecedor afeta diretamente o crédito tributário que viabilizará a margem do projeto, enquanto o time de vendas precisa compreender as implicações fiscais atreladas a cada recebimento parcelado.
A reforma tributária, portanto, consolida um novo paradigma operacional no mercado imobiliário brasileiro. Aquelas corporações que encararem o processo de adequação não como uma mera obrigação burocrática, mas como uma redefinição estratégica de sua eficiência corporativa, estarão mais preparadas para mitigar custos desnecessários, garantir segurança jurídica a investidores e compradores e preservar a viabilidade de seus negócios na nova era fiscal.