A implementação da reforma tributária brasileira está sob intensa discussão, com um crescente pedido para que sua aplicação seja adiada. Essa demanda surge da falta de regulamentações claras e do tempo insuficiente para que os envolvidos possam se adaptar às novas normas. Especialistas e representantes de setores produtivos têm alertado que, sem as devidas orientações e condições adequadas, a aplicação das novas regras poderá resultar em insegurança jurídica e prejuízos operacionais significativos.
Contexto e Histórico da Reforma Tributária
A reforma tributária tem sido um tema recorrente no Brasil, especialmente em um país marcado por um sistema fiscal complexo e muitas vezes considerado injusto. A atual proposta de reforma busca abordar essas questões, com o objetivo de simplificar a tributação, tornando-a mais eficiente e equitativa. Historicamente, as tentativas de reforma tributária no Brasil enfrentaram resistência devido a interesses políticos e econômicos variados, refletindo a diversidade de setores que compõem a economia nacional. Desde os anos 1980, a discussão sobre a necessidade de um sistema tributário mais justo e eficiente tem sido uma constante no cenário político.
Nos últimos anos, a pressão por mudanças cresceu, à medida que se tornaram evidentes as ineficiências do sistema atual. A necessidade de um modelo que promova a justiça fiscal, reduza a burocracia e estimule o crescimento econômico levou à elaboração de propostas que agora estão sendo debatidas no Congresso Nacional. A expectativa era de que a reforma pudesse ser aprovada rapidamente, mas a complexidade do assunto e as divergências entre os setores envolvidos geraram um cenário de incertezas. A proposta atual visa substituir a multiplicidade de tributos por um sistema mais simplificado, mas ainda enfrenta desafios significativos para sua efetiva implementação.
Desafios na Aplicação da Reforma Tributária
A reforma tributária representa uma mudança significativa no sistema fiscal do Brasil, visando simplificar e modernizar a tributação. No entanto, sua execução não pode ser apressada. Para que as novas regras sejam efetivas, é necessário um planejamento cuidadoso e a definição de diretrizes claras. Um dos principais problemas enfrentados atualmente é a falta de regulamentações que estabeleçam como as novas normas devem ser aplicadas na prática. O sucesso da reforma depende de um entendimento claro das mudanças e de como elas afetarão tanto as empresas quanto os cidadãos.
A Receita Federal, apesar de seus esforços, ainda não conseguiu solucionar diversas lacunas essenciais para a implementação. A apuração assistida de tributos como a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) permanece incompleta. Além disso, existem desafios relacionados aos módulos de débitos e créditos, que não estão totalmente integrados. A constante mudança nas normas e classificações tributárias adiciona mais complexidade ao cenário, dificultando a compreensão e a aplicação correta das novas regras. Profissionais e empresas se veem diante de um labirinto de informações que tornam a adaptação ainda mais desafiadora.
Impactos no Setor Imobiliário
O setor imobiliário é um dos mais afetados pelas mudanças propostas na reforma tributária. Uma das ferramentas cruciais para a apuração dos tributos sobre imóveis, o Cadastro Imobiliário Brasileiro (CIB), ainda não está operacional. A falta de parametrização da apuração e do controle dos redutores de ajuste e social impede uma base de cálculo adequada para a tributação do setor. Esses fatores não são meros detalhes administrativos; eles constituem componentes fundamentais para o funcionamento do novo sistema tributário. A insegurança gerada pela falta de clareza nas regras pode desestimular investimentos e afetar o crescimento do setor.
Sem a operacionalização do CIB e a definição clara das regras, o setor imobiliário pode enfrentar sérios desafios para cumprir suas obrigações fiscais de forma eficaz. As incertezas geradas por essa situação podem levar a um aumento de litígios e a uma maior carga de trabalho para os profissionais da área, que já enfrentam dificuldades diante da complexidade das normas tributárias vigentes. A impossibilidade de prever adequadamente os tributos a serem pagos pode causar um impacto negativo nas decisões de investimento, travando o desenvolvimento de projetos imobiliários e a construção de novas habitações.
Importância de um Prazo Adequado
O especialista Bernard Appy, que desempenhou um papel fundamental na formulação da reforma, destacou a importância de se considerar os riscos operacionais associados a essa transição. Ele enfatiza a necessidade de ampliar os testes antes da implementação total das novas regras. Essa abordagem prudente visa garantir que todos os setores estejam preparados para a mudança e que a transição não cause distúrbios significativos na economia. A falta de um cronograma adequado pode resultar em um cenário caótico, que prejudicaria não apenas o setor imobiliário, mas toda a economia brasileira. Um tempo de adaptação adequado é essencial para que as partes interessadas possam ajustar seus sistemas e práticas contábeis às novas exigências.
Defesa de uma Nova Cronologia
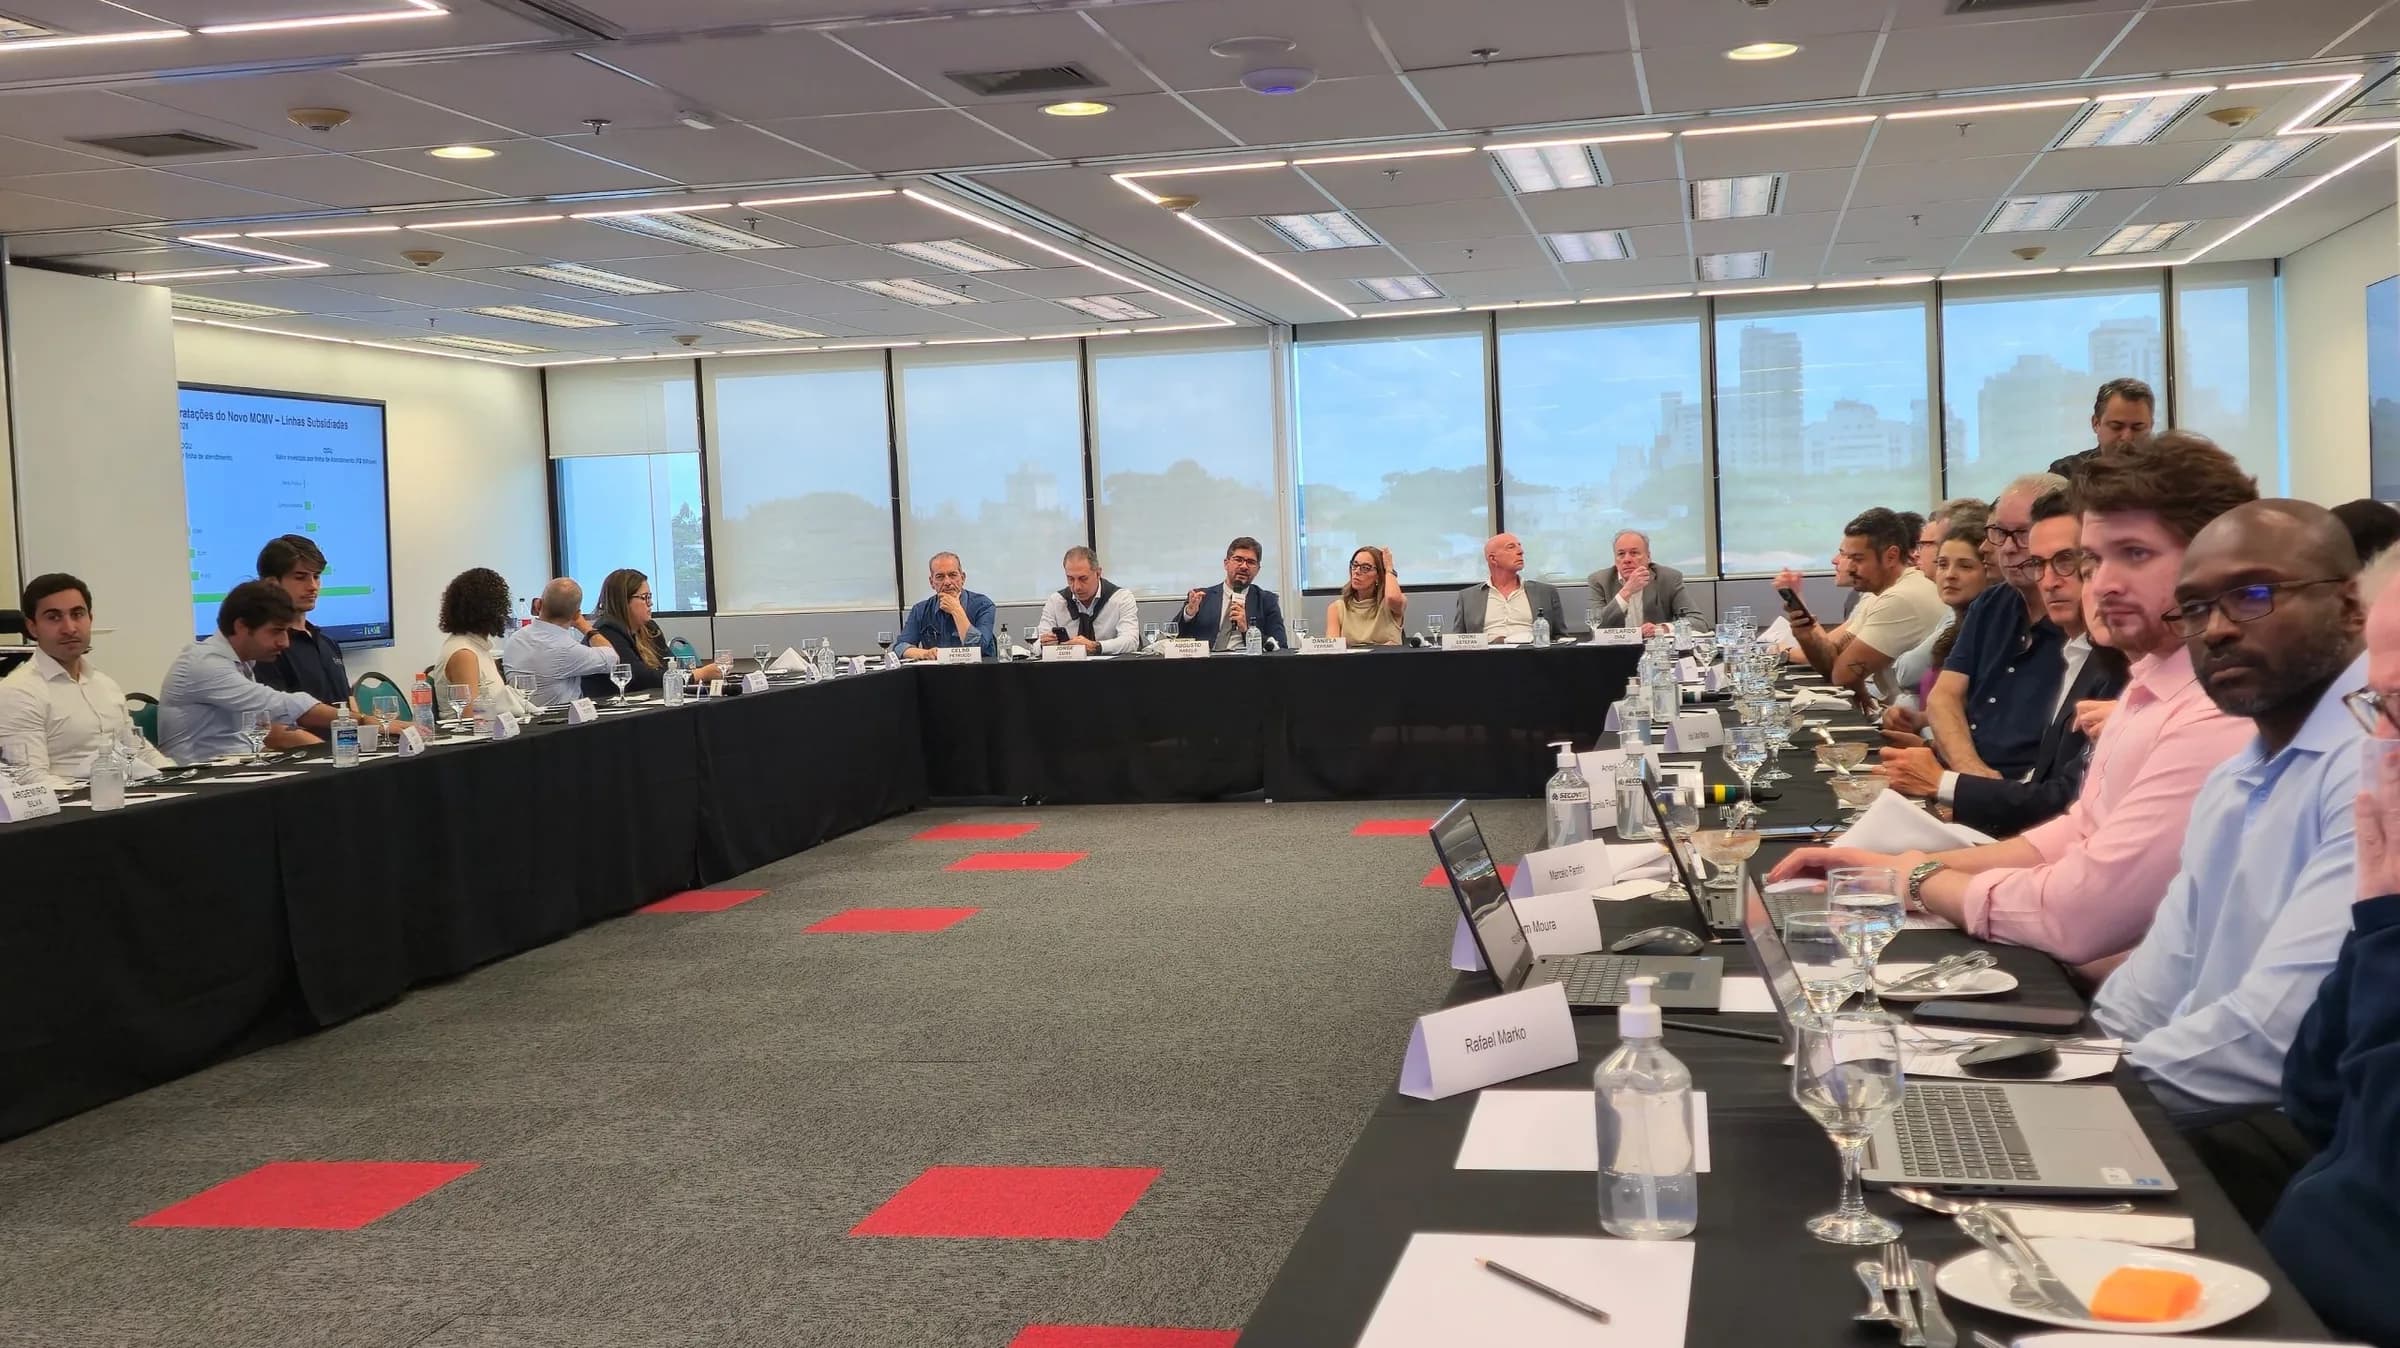
Instituições como o Secovi-SP, que representa os interesses do setor imobiliário, estão se mobilizando para que o Congresso Nacional considere um novo cronograma para a reforma tributária. Eles sugerem que o ano de 2027 seja utilizado para definir procedimentos e regulamentações necessárias, com a cobrança efetiva dos novos impostos ocorrendo apenas em 2028. Essa proposta visa garantir que todos os envolvidos tenham tempo suficiente para se adaptar às novas exigências e evitar um retorno a um cenário de insegurança tributária. O estabelecimento de um cronograma mais flexível pode facilitar a transição e permitir que os setores afetados se preparem adequadamente.
A adoção de um prazo mais longo para a implementação das novas regras pode proporcionar um ambiente mais seguro e previsível para todos os setores da economia. O setor produtivo clama por condições mínimas que garantam a funcionalidade do novo sistema tributário, evitando assim um cenário de incertezas e insegurança jurídica. Além de proporcionar um tempo adequado para a adaptação, essa proposta também permite que as autoridades tributárias desenvolvam e testem os sistemas necessários para a implementação eficaz da reforma. Um planejamento cuidadoso pode reduzir o risco de erros e falhas que poderiam comprometer a arrecadação e a confiança no sistema.
Quem é Afetado e Quais são os Prazos
A reforma tributária não impacta apenas grandes empresas, mas também pequenos e médios empresários, trabalhadores autônomos e cidadãos comuns. A mudança nas regras de tributação pode reverberar em diversos setores, desde o comércio até a indústria e o setor de serviços. As micro e pequenas empresas, que já enfrentam uma carga tributária elevada, podem ser afetadas de maneira desproporcional se as novas normas não forem implementadas com cautela. A adaptação inadequada pode levar a um aumento nos custos operacionais e na carga tributária, colocando em risco a sobrevivência de muitos negócios.
Os prazos para a implementação das novas regras ainda dependem de decisões do Congresso Nacional. Enquanto a proposta de um adiamento até 2027 ganha força, os legisladores ainda precisam discutir e aprovar formalmente essa nova cronologia. A expectativa é de que, uma vez definidos os novos prazos, as partes interessadas possam, enfim, começar a trabalhar na preparação necessária para a transição. O diálogo entre os setores e o governo será crucial para que as mudanças sejam implementadas de forma gradual e coordenada, minimizando os impactos negativos.
Próximos Passos e Considerações Finais
Após a regulamentação das novas normas tributárias, será crucial desenvolver sistemas operacionais que possibilitem a sua aplicação. Isso inclui a criação de plataformas e ferramentas que suportem a nova estrutura fiscal, além de treinamentos e capacitações para profissionais do setor. A transição para um novo modelo tributário é complexa e demanda tempo, planejamento e uma série de ajustes operacionais. Sem um suporte adequado, a implementação das novas regras poderá resultar em um aumento da carga tributária, impactando diretamente os investimentos e a atividade econômica. Portanto, a preparação deve ser um foco central nas discussões sobre a reforma.
Portanto, o pedido de adiamento da reforma tributária não é apenas uma questão de conveniência, mas uma necessidade para garantir que todas as partes envolvidas possam se preparar adequadamente. A busca por segurança jurídica e previsibilidade deve ser a prioridade ao considerar a implementação de um sistema que impactará profundamente a economia brasileira. A colaboração entre os setores público e privado é essencial para que esse processo seja conduzido de forma harmoniosa e eficiente, assegurando que as mudanças sejam benéficas para todos os cidadãos e empresas. O sucesso da reforma depende da capacidade de todos os envolvidos em se adaptarem a um novo cenário fiscal que, se implementado corretamente, pode trazer benefícios significativos para o Brasil a longo prazo.
Com um novo cronograma, as partes interessadas poderão trabalhar em conjunto para resolver as lacunas existentes, testar as novas normas em um ambiente controlado e garantir que todos estejam prontos para a transição. A atenção aos detalhes e a disposição para ajustar o que for necessário são fundamentais para que essa reforma tributária se torne uma realidade que beneficie a economia e a sociedade como um todo, criando um ambiente de negócios mais saudável e sustentável.