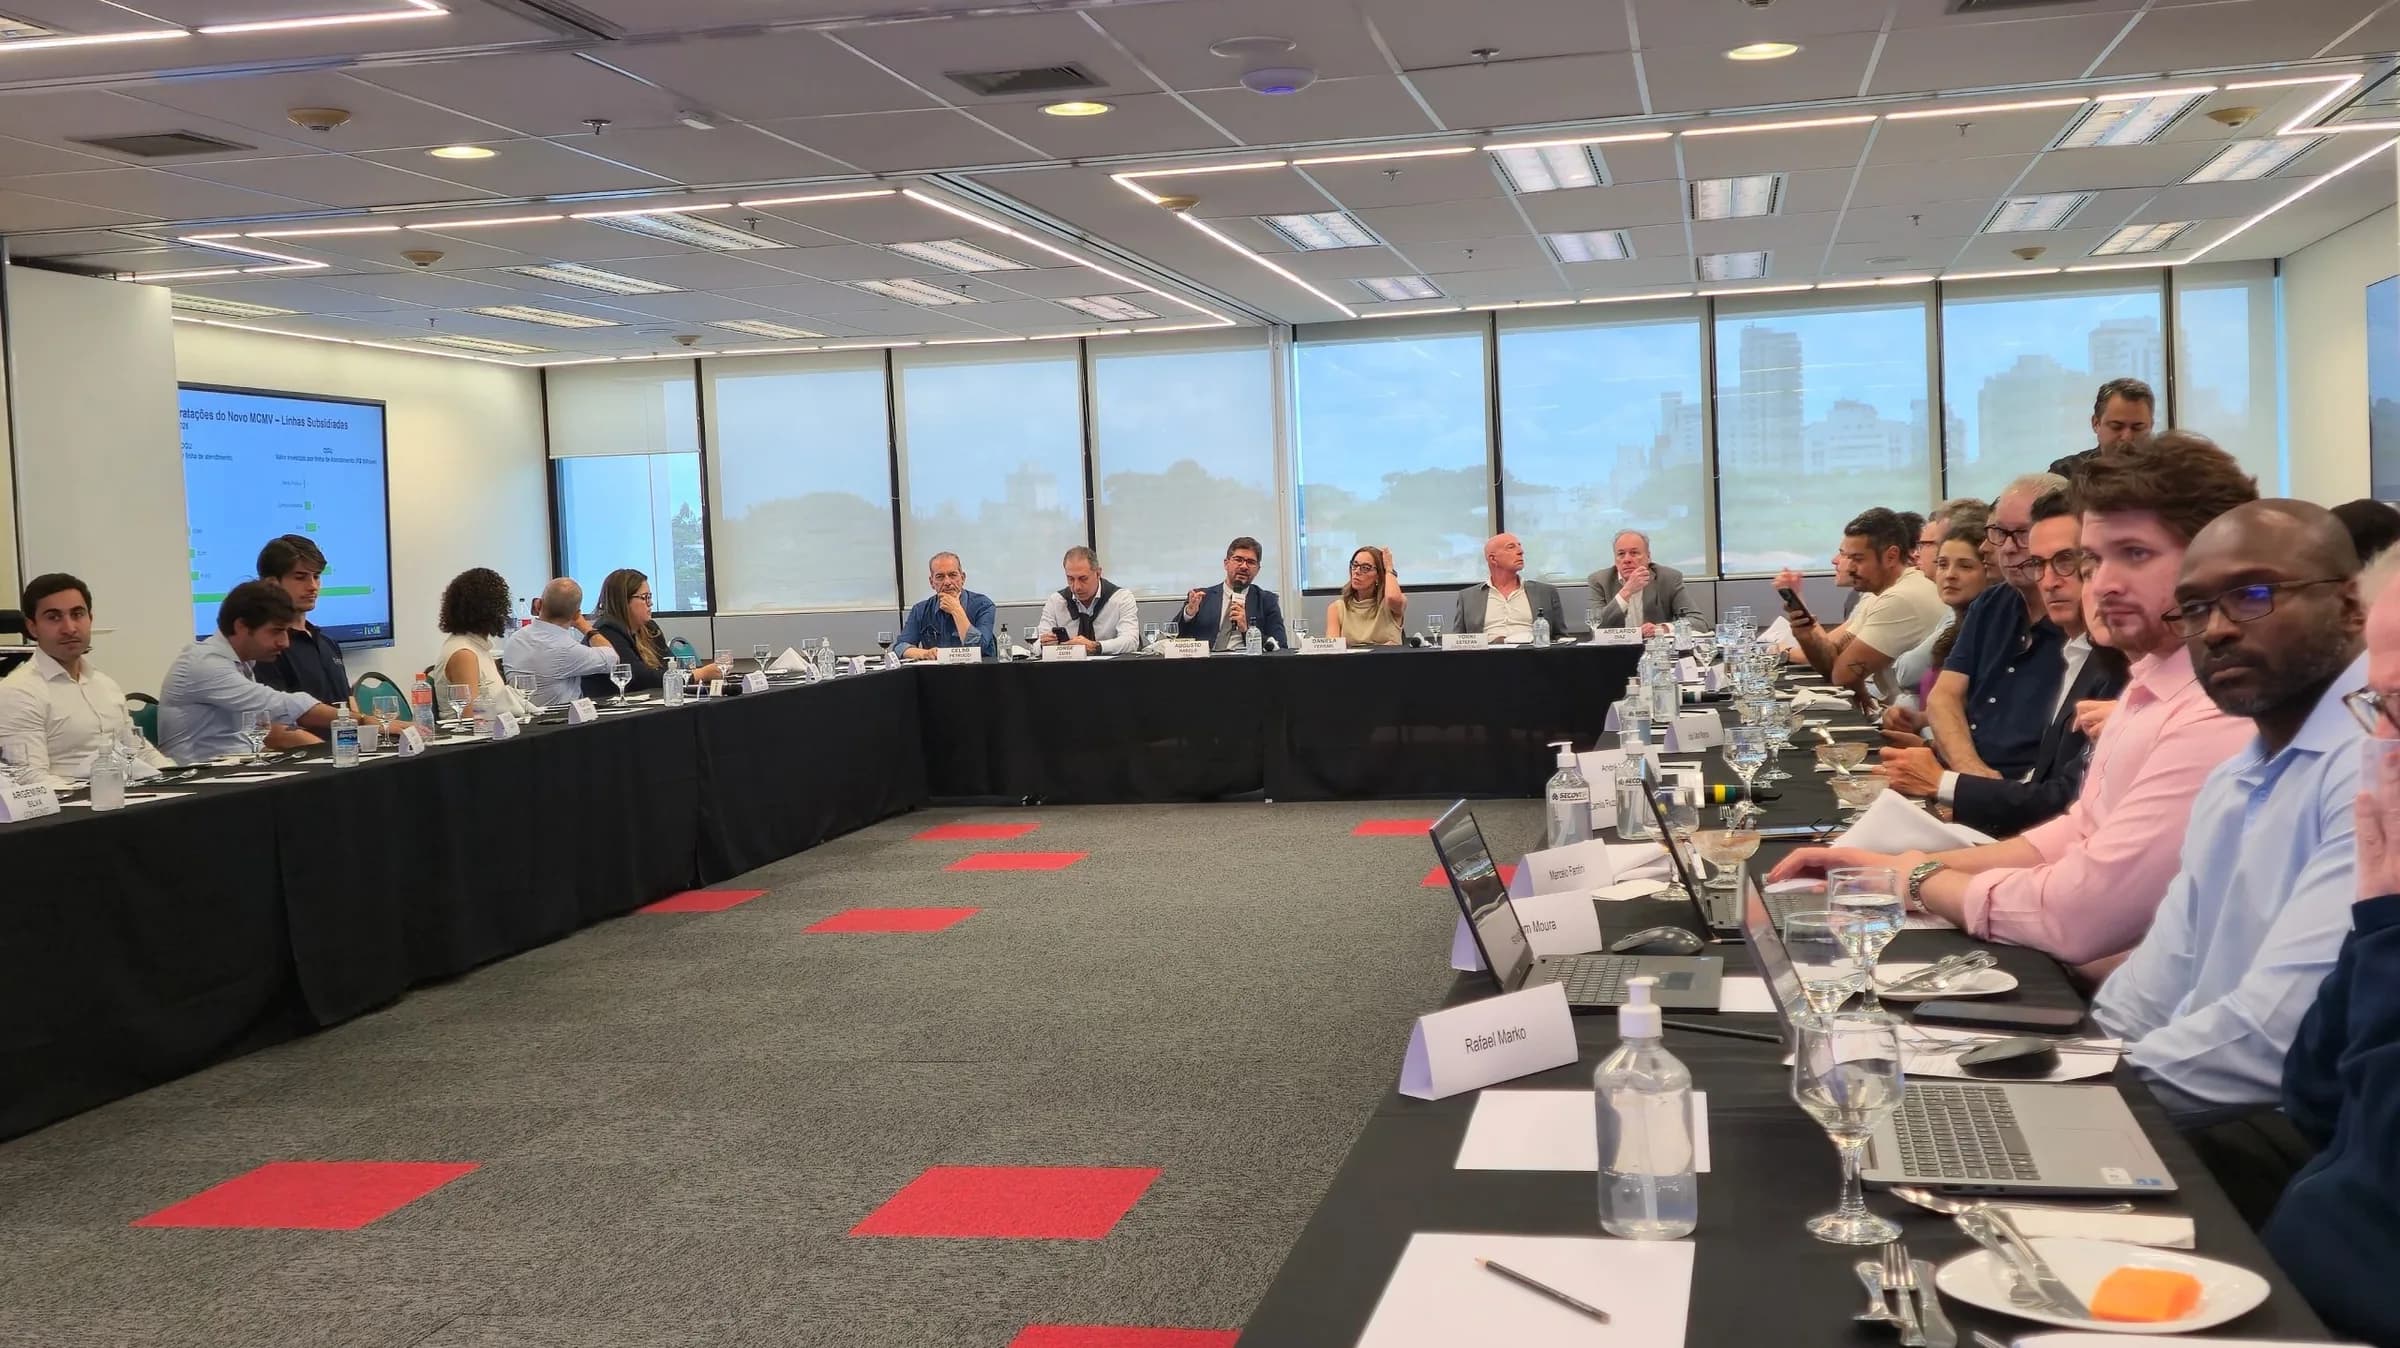
No último encontro entre o Secovi-SP e o SindusCon-SP, o secretário nacional de Habitação, Augusto Rabelo, trouxe boas notícias sobre o programa Minha Casa, Minha Vida, que se aproxima da marca de 3 milhões de unidades contratadas. Com 2 milhões e 801 mil unidades contabilizadas até o momento, a expectativa é que esse número alcance a marca desejada até o final do ano. O programa, que é um dos pilares da política habitacional no Brasil, tem mostrado avanços significativos em sua execução e financiamento, com impactos diretos no mercado imobiliário e na vida de milhões de brasileiros.
Contexto e histórico do programa Minha Casa, Minha Vida
O Minha Casa, Minha Vida foi criado em 2009, com o objetivo de facilitar o acesso à moradia digna para famílias de baixa e média renda. Desde então, o programa se tornou uma das principais iniciativas do governo federal para combater o déficit habitacional no Brasil. Ao longo dos anos, diversas alterações foram feitas nas regras e faixas de renda atendidas, refletindo a necessidade de adaptação às condições econômicas e sociais do país.
O programa surgiu em um contexto de crise habitacional, onde milhões de brasileiros enfrentavam dificuldades para acessar moradias adequadas. Com um orçamento robusto, o Minha Casa, Minha Vida já proporcionou a construção de milhões de moradias em todo o território nacional, abrangendo 95% dos municípios brasileiros. O uso do Fundo de Garantia do Tempo de Serviço (FGTS) como principal fonte de financiamento garante a sustentabilidade do programa, uma vez que os recursos são reinvestidos, permitindo a continuidade das obras e a expansão de novas unidades habitacionais.
Avanços do programa e novos financiamentos
Durante a reunião, Rabelo destacou que o ritmo de financiamentos voltou a crescer, alcançando cerca de 70 mil por mês em outubro. A maioria dos recursos, aproximadamente 83%, provém do FGTS, o que garante a viabilidade financeira do programa. "É sustentável, volta para o fundo, dentro de regras", afirmou o secretário, ressaltando a importância dessa fonte de recursos para a continuidade das obras.
Além disso, o programa também se depara com a retomada de 74 mil unidades de obras paralisadas, um avanço significativo que contribui para a redução do déficit habitacional. "A gente pode dizer que praticamente resolvemos o problema das obras paralisadas", afirmou Rabelo, evidenciando o compromisso do governo com a execução dos projetos habitacionais. Essa retomada não só beneficia o mercado de trabalho, mas também traz esperança para muitas famílias que aguardam a conclusão dessas moradias.
Perspectivas para 2027 e novas modalidades
O futuro do Minha Casa, Minha Vida também foi tema de discussão, com Rabelo informando que o orçamento do FGTS para 2027 é recorde, com R$ 13 bilhões em descontos previstos. Ele enfatizou a importância do Fundo Social, que deve contar com uma dotação de R$ 40 bilhões no próximo ano, o que pode alavancar ainda mais a construção de moradias no Brasil. "O Fundo Social é o assunto para 2027, e a gente tem que olhar para ele com bastante interesse", disse.
Uma das novidades é a nova modalidade Minha Casa, Minha Vida Classe Média, voltada para famílias com renda de até R$ 13 mil, que se consolidou com juros de 10% e um teto de R$ 600 mil. Com uma média de 5 mil contratos por mês na faixa 4, a demanda por habitação nesse segmento tem mostrado um crescimento considerável, sinalizando a necessidade de mais atenção a esse público. Essa nova faixa traz oportunidades de acesso à moradia para um contingente maior de brasileiros que antes não se enquadravam nas modalidades tradicionais do programa.
Desafios e demandas do setor habitacional
Apesar dos avanços, o setor habitacional ainda enfrenta desafios significativos. Um dos principais pontos levantados durante a reunião foi a necessidade de reajuste do teto dos imóveis da faixa 2, que precisa ser atualizado devido à variação acumulada do Índice Nacional de Custo da Construção (INCC), que chega a 19% desde 2023. "Faltou um pouquinho, e isso está pressionando a viabilização do faixa 2", esclareceu Daniela Ferrari, vice-presidente de Habitação Econômica do Secovi-SP.
Outro aspecto crucial foi a simplificação do recorte territorial que afeta os associados do interior. "O recorte está penalizando, está muito desatualizado", afirmou Daniela, sugerindo que as adequações são necessárias para beneficiar a produção habitacional em cidades menores, onde a demanda por moradias também é crescente. Esse ajuste é fundamental para que o programa possa atender de maneira mais eficaz as necessidades habitacionais em diferentes regiões do país.
Industrialização da construção
Rabelo também mencionou a agenda de industrialização da construção, que passou a ser tratada como prioridade pela Secretaria Nacional de Habitação. Um grupo de trabalho foi criado para discutir desburocratização e inovações no setor. O evento "Bota para Industrializar", realizado em Belém e Salvador, já demonstrou avanços significativos nesse sentido, reunindo sistemistas, construtores e financiadores em um ambiente colaborativo. Essa abordagem inovadora pode acelerar a produção habitacional e reduzir os custos associados à construção, beneficiando tanto os construtores quanto os futuros proprietários.
O mercado imobiliário em São Paulo
Os dados do mercado imobiliário paulista são igualmente promissores. Celso Petrucci, diretor de Economia do Secovi-SP, apresentou números que mostram que, nos últimos 12 meses, quase 155 mil apartamentos foram lançados na cidade de São Paulo, com 121 mil unidades vendidas. Deste total, 71% pertencem ao programa Minha Casa, Minha Vida, evidenciando a relevância dessa iniciativa para o mercado local e sua capacidade de atender a demanda habitacional crescente. Esses números refletem não apenas a eficácia do programa, mas também a resiliência do setor imobiliário mesmo em tempos desafiadores.
O preço médio de venda na capital paulista é de R$ 284 mil, o que representa uma alta de 6,6% em relação ao ano anterior. Jorge Cury, presidente do Secovi-SP, defendeu a ampliação do acesso ao FGTS para a classe média, argumentando que é fundamental criar novas faixas de juros e adaptações que permitam esse acesso. "O Minha Casa, Minha Vida faixa 3 e faixa 4 virou produto de classe média", afirmou, ressaltando a importância de tornar a habitação mais acessível. Essa ampliação de acesso é crucial para o fortalecimento do mercado imobiliário e para a inclusão social.
Próximos passos e considerações finais
Rabelo assegurou que todas as demandas apresentadas pelas entidades estão sendo analisadas pelo ministério. Ele destacou a necessidade de avançar em algumas propostas na última reunião do Conselho Curador do FGTS do ano, com o compromisso de que as pendências serão tratadas no início de 2027. "O primeiro trimestre de 2027 é muito importante para o programa", concluiu. Essa atenção às demandas do setor é um indicativo de que o governo está comprometido em adaptar o programa às necessidades reais da população.
O futuro do Minha Casa, Minha Vida depende de uma série de decisões e adequações que visam não apenas a quantidade de unidades habitacionais, mas também a qualidade e acessibilidade das moradias para diferentes faixas de renda. Essa abordagem é essencial para garantir um desenvolvimento sustentável e inclusivo no Brasil, assegurando que todos os cidadãos tenham acesso a uma moradia digna e adequada.
Com a continuidade do programa e a implementação de novas estratégias, espera-se que o Minha Casa, Minha Vida não apenas atenda às necessidades habitacionais imediatas, mas também contribua para o fortalecimento da economia e a melhoria da qualidade de vida de milhões de brasileiros nos anos vindouros. A evolução desse programa será um reflexo do compromisso do país em enfrentar os desafios habitacionais e promover o bem-estar social.