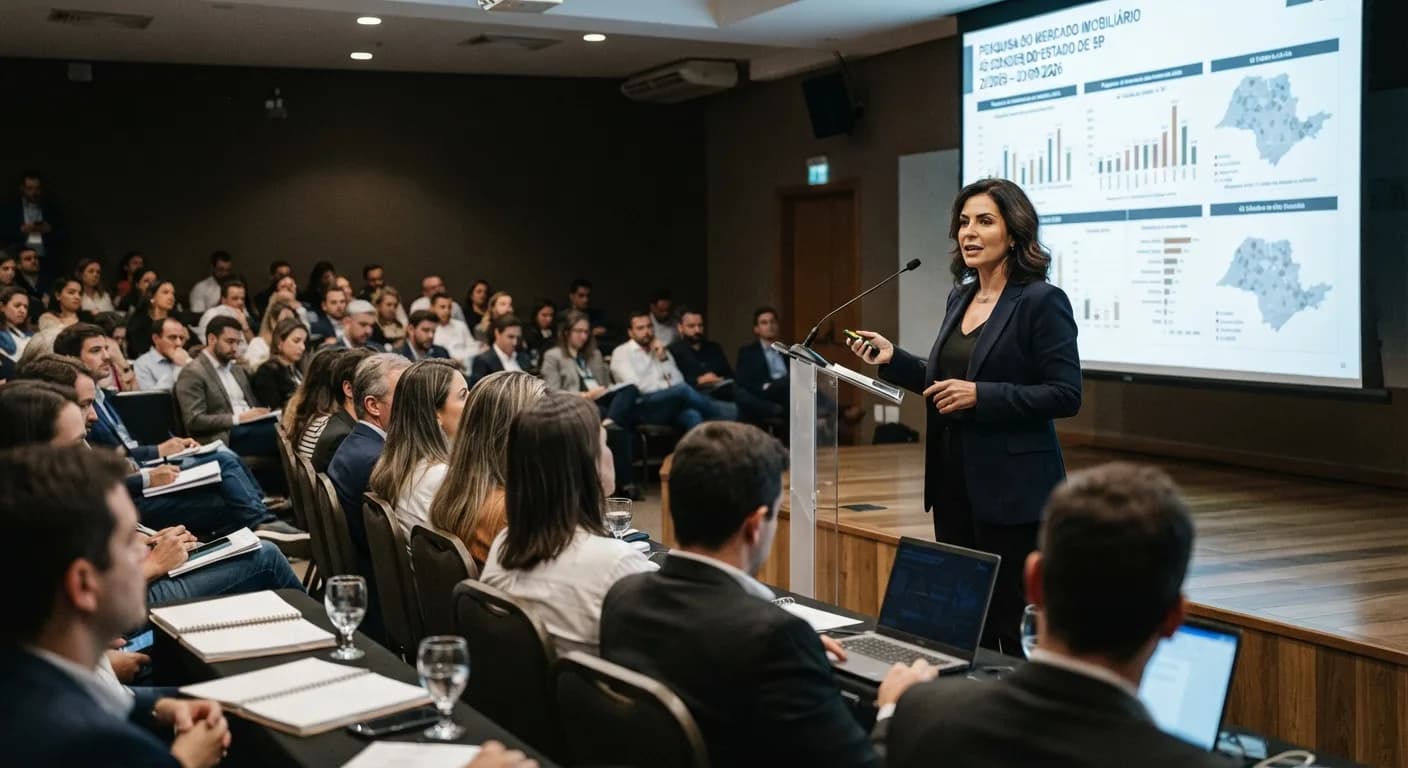
O acompanhamento estatístico do setor habitacional e comercial paulista ganhou novos contornos analíticos com a divulgação da Pesquisa do Mercado Imobiliário, trabalho que reúne indicadores de 42 cidades do Estado de SP referentes ao 2º trimestre. A exposição das informações, que tem na condução técnica a presença de Celso Petrucci, centraliza as atenções de construtores, incorporadores, agentes de crédito, urbanistas e investidores interessados em decifrar os rumos da oferta e da demanda nas principais zonas econômicas do território paulista. A apuração abrange simultaneamente a capital, o conjunto de polos que formam a região metropolitana, as cidades litorâneas da Baixada Santista e os eixos dinâmicos do interior.
Ao consolidar as ocorrências do segundo trimestre, o mapeamento setorial atua como um divisor de águas no planejamento corporativo e institucional. Esse período do ano costuma calibrar os lançamentos e as estratégias comerciais projetadas no primeiro trimestre, servindo de termômetro para verificar a aderência das famílias aos financiamentos, a sustentabilidade dos preços médios praticados por metro quadrado e a capacidade de absorção do estoque remanescente. O levantamento detalhado das praças paulistas funciona, desse modo, como bússola para os agentes que operam em mercados de naturezas distintas, desde áreas consolidadas com escassez de terrenos até municípios com amplo vetor de expansão horizontal.
A radiografia do setor habitacional em 42 municípios do território paulista
A abrangência territorial do diagnóstico ganha relevância expressiva pela inclusão de quarenta e duas municipalidades que concentram parcelas expressivas da população, do Produto Interno Bruto e da atividade construtiva estadual. Em vez de limitar a avaliação às fronteiras da capital, o monitoramento examina a dinâmica de diferentes regiões geográficas, permitindo enxergar as nuances da Região Metropolitana de São Paulo, a movimentação sazonal e de investimento na Baixada Santista e a força motriz dos grandes centros urbanos do interior. Cada uma dessas subdivisões territoriais apresenta peculiaridades socioeconômicas que impedem o uso de uma métrica homogênea na avaliação de riscos e oportunidades.
Na capital paulista, a estruturação de novos empreendimentos habitacionais historicamente lida com a pressão sobre os custos de outorga onerosa, a escassez de terrenos com dimensões adequadas e os regramentos previstos nas legislações de zoneamento e no Plano Diretor Estratégico. A pesquisa, ao esmiuçar a realidade da maior cidade da América do Sul, permite aos participantes do setor entender a proporção entre as unidades compactas voltadas a perfis unipessoais e os imóveis residenciais de médio e grande porte destinados a famílias. O mapeamento auxilia a observar se a produção imobiliária responde prioritariamente aos eixos de transporte coletivo ou se há dispersão para bairros tradicionais dotados de infraestrutura consolidada.
Por sua vez, a expansão do perímetro de análise para outros quarenta e um municípios reflete o movimento de descentralização do desenvolvimento urbano e corporativo verificado nas últimas décadas. Cidades que compõem o cinturão metropolitano, assim como os principais eixos rodoviários paulistas que cortam regiões administrativas como as de Campinas, Sorocaba, Ribeirão Preto, São José dos Campos e São José do Rio Preto, possuem um tecido produtivo próprio, impulsionado pela agroindústria, pela tecnologia, por polos universitários e pelo setor de serviços. Analisar conjuntamente essas localidades significa fornecer um panorama integrado do fluxo habitacional que orienta o planejamento regional do Estado.
A metodologia das sondagens trimestrais e o papel do segundo trimestre no calendário econômico
Os levantamentos trimestrais do segmento imobiliário são estruturados para responder a questões essenciais do ciclo operacional da construção civil: o volume de lançamentos realizados no intervalo, o total de unidades comercializadas (vendas líquidas), o saldo de estoque disponível para negociação e a velocidade de vendas, frequentemente mensurada pela relação entre o que foi comercializado e o volume total oferecido ao público (VSO). O segundo trimestre é historicamente reconhecido por analistas como um período de maturação, no qual as incertezas iniciais do ano fiscal, os ajustes orçamentários pós-carnaval e o impacto dos índices inflacionários acumulados já foram absorvidos pelas empresas e pelas instituições financeiras.
Nesse sentido, a consolidação dos dados do 2º trimestre permite avaliar se os planos de lançamento estipulados na virada do exercício anterior foram efetivamente levados ao mercado ou se as incorporadoras optaram por reprogramar calendários em função do comportamento dos juros, dos custos dos materiais de construção ou da oscilação do poder de compra dos consumidores. A manutenção de estoques em patamares saudáveis é um dos pontos mais monitorados, uma vez que o excesso de imóveis prontos ou em obras pode pressionar as margens das companhias, enquanto a escassez de oferta pode acelerar a valorização imobiliária em praças com alta demanda reprimida.
Outro aspecto central desse tipo de levantamento consiste na separação dos empreendimentos por tipologia e por faixa de renda. O estudo analisa os segmentos associados à habitação de interesse social, amparados por programas governamentais e recursos de poupança compulsória como o FGTS, e as faixas de mercado intermediário e alto padrão, dependentes primordialmente de fontes de financiamento imobiliário atreladas ao Sistema Brasileiro de Poupança e Empréstimo (SBPE) ou a instrumentos do mercado de capitais, como Certificados de Recebíveis Imobiliários (CRI) e Letras de Crédito Imobiliário (LCI). As constatações reveladas na apuração evidenciam quais dessas faixas mantêm maior fôlego de sustentação comercial.
A leitura técnica sob a condução do especialista Celso Petrucci
A presença de Celso Petrucci como palestrante na apresentação dos resultados confere ao material uma perspectiva interpretativa alinhada com as tendências macroeconômicas nacionais e regionais. Reconhecido por sua trajetória na análise estatística e conjuntural do setor, o especialista assume a tarefa de transformar as tabelas de dados brutos e os percentuais acumulados em uma narrativa econômica compreensível para os diferentes agentes da cadeia produtiva. A leitura técnica não se restringe à repetição dos números apurados, mas investiga os fatores estruturais que motivaram cada movimento de retração ou expansão nos 42 municípios avaliados.
Durante a exposição das conclusões, o debate costuma abordar a correlação entre os indicadores habitacionais e variáveis macroeconômicas como a taxa básica de juros, o comportamento do nível de emprego formal, a renda real das famílias trabalhadoras e a curva de preços dos insumos básicos da construção, mensurada pelo Índice Nacional de Custo da Construção (INCC). Essa contextualização é indispensável para evitar conclusões precipitadas baseadas apenas no desempenho nominal de determinado polo municipal, garantindo que empresários e analistas compreendam o ciclo de longo prazo em que o setor se encontra inserido.
Além disso, as exposições promovidas por especialistas funcionam como espaço de alinhamento estratégico para executivos que precisam balizar suas teses de investimento nos trimestres seguintes. A avaliação fundamentada em dados consolidados reduz o grau de assimetria de informações no mercado, oferecendo parâmetros seguros para avaliar a viabilidade de aquisição de novos terrenos (landbanks), a concessão de crédito à produção por bancos comerciais e a elaboração de campanhas de venda direcionadas aos nichos com maior liquidez apurada.
Dinâmicas e assimetrias entre a capital, o interior e a Baixada Santista
A separação dos dados entre capital, interior e Baixada Santista expõe as disparidades funcionais que caracterizam o mercado imobiliário em São Paulo. No caso da Baixada Santista, o mercado imobiliário convive historicamente com duas forças complementares: a demanda habitual de moradia da população residente local e o mercado de segunda residência, fortemente influenciado por compradores provenientes da Grande São Paulo e de centros industriais do interior. As oscilações no volume de vendas e na tipologia das unidades lançadas no litoral costumam refletir tanto o ciclo de renda do turista-investidor quanto o avanço de atividades econômicas vinculadas ao complexo portuário de Santos e à cadeia de óleo e gás.
Já no interior paulista, o padrão construtivo e o perfil de aquisição apresentam traços substancialmente distintos daqueles vistos na capital. A disponibilidade de áreas territoriais mais amplas favorece com frequência o desenvolvimento de loteamentos fechados, condomínios de casas horizontais e bairros planejados, que atraem compradores em busca de qualidade de vida, segurança e espaço útil mais vantajoso por valor investido. Paralelamente, os núcleos centrais das cidades médias e grandes do interior vêm passando por intenso processo de verticalização, acompanhando a densificação urbana e o surgimento de novas centralidades comerciais e educacionais.
Ao confrontar esses modelos com o ambiente hiperdenso da capital de São Paulo, a pesquisa evidencia como as opções arquitetônicas, as metragens e os formatos de comercialização precisam se moldar aos perfis demográficos locais. Na metrópole paulistana, a valorização contínua do metro quadrado estimula soluções de microapartamentos e áreas comuns compartilhadas para manter o valor final de venda dentro de parâmetros acessíveis aos jovens profissionais. Já no interior e na costa, os projetos residenciais tendem a preservar espaços mais generosos, demonstrando que as decisões dos incorporadores precisam ser estritamente customizadas para a realidade de cada endereço.
Fatores estruturantes da heterogeneidade regional
Entre os vetores que definem essas diferenças regionais, destacam-se a malha viária estadual e os fluxos de trabalho híbrido ou remoto estabelecidos nos últimos anos. As rodovias duplicadas e o sistema de transporte coletivo intermunicipal encurtam distâncias entre a capital e municípios metropolitanos ou do interior próximo, permitindo que cidadãos trabalhem na sede da metrópole e morem em cidades vizinhas, alterando o padrão tradicional de ocupação urbana. O relatório do segundo trimestre fornece subsídios fundamentais para compreender em que medida essas mudanças comportamentais continuam sustentando a absorção de imóveis fora do núcleo paulistano.
Desdobramentos para a tomada de decisão empresarial, crédito e políticas públicas
Os números contidos na Pesquisa do Mercado Imobiliário exercem influência direta sobre a concessão de linhas de financiamento tanto para as construtoras quanto para os adquirentes finais. As instituições financeiras analisam com rigor os índices de vendas e estoques das praças mapeadas para calibrar as exigências de garantias nos financiamentos à produção (plano empresário). Cidades ou regiões que demonstram alta velocidade de escoamento das unidades tendem a receber crédito com maior fluidez, ao passo que praças com acúmulo de estoque podem enfrentar critérios mais seletivos de aprovação bancária.
Para a gestão pública municipal, as revelações do estudo oferecem subsídios empíricos valiosos na condução das políticas de ordenamento territorial, zoneamento urbano e arrecadação tributária. Conhecer a taxa de crescimento da habitação formal nas quarenta e duas cidades permite às prefeituras estimar o crescimento da arrecadação com impostos diretos, como o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) e o Imposto sobre a Transmissão de Bens Imóveis (ITBI), além de nortear investimentos em redes de saneamento, iluminação, transporte e postos de atendimento de saúde e educação para atender aos novos núcleos residenciais.
Para os consumidores e investidores individuais, a transparência estatística disponibilizada por diagnósticos dessa magnitude reduz a dependência de impressões subjetivas na hora de adquirir um bem imóvel. Ter acesso à média regional de preços, ao ritmo de absorção do mercado e ao perfil de novos lançamentos proporciona ferramentas confiáveis para verificar se determinado empreendimento tem preços compatíveis com a realidade local ou se há espaço para negociação mais favorável em momentos de estoque elevado.
Disponibilização dos arquivos e as expectativas para os próximos ciclos de apuração
Os materiais com as apresentações completas e os relatórios estatísticos da pesquisa referente ao segundo trimestre ficam disponibilizados para download aos interessados em aprofundar os cruzamentos de dados por região, cidade ou segmento construtivo. O acesso aos relatórios primários é instrumento indispensável para escritórios de arquitetura, consultorias econômicas, imobiliárias regionais e departamentos de inteligência de mercado das incorporadoras, que utilizam essas séries históricas para montar seus modelos de previsão econométrica.
Embora os dados retratem o fechamento de um trimestre específico, o monitoramento contínuo permanece essencial para a saúde financeira do setor. As informações divulgadas na apresentação de Celso Petrucci servem de base comparativa direta para a subsequente apuração do terceiro trimestre, que medirá a reação do mercado durante o período de transição entre o segundo semestre e o fechamento do exercício anual. Cabe destacar que o detalhamento específico de tabelas locais de cada um dos municípios, com seus respectivos recortes de VSO e variação nominal de preços, depende da consulta minuciosa aos documentos digitalizados e apresentados durante o evento.
Com a sistematização contínua das 42 cidades de São Paulo, o ecossistema da construção civil mantém uma infraestrutura de dados capaz de reduzir riscos operacionais e antecipar movimentos econômicos em um dos estados mais representativos para a atividade produtiva do país. As métricas apuradas fornecem, assim, a base necessária para que novas decisões de lançamento, concessão de crédito e desenvolvimento de projetos habitacionais continuem ocorrendo sobre fundamentos sólidos e transparentes.