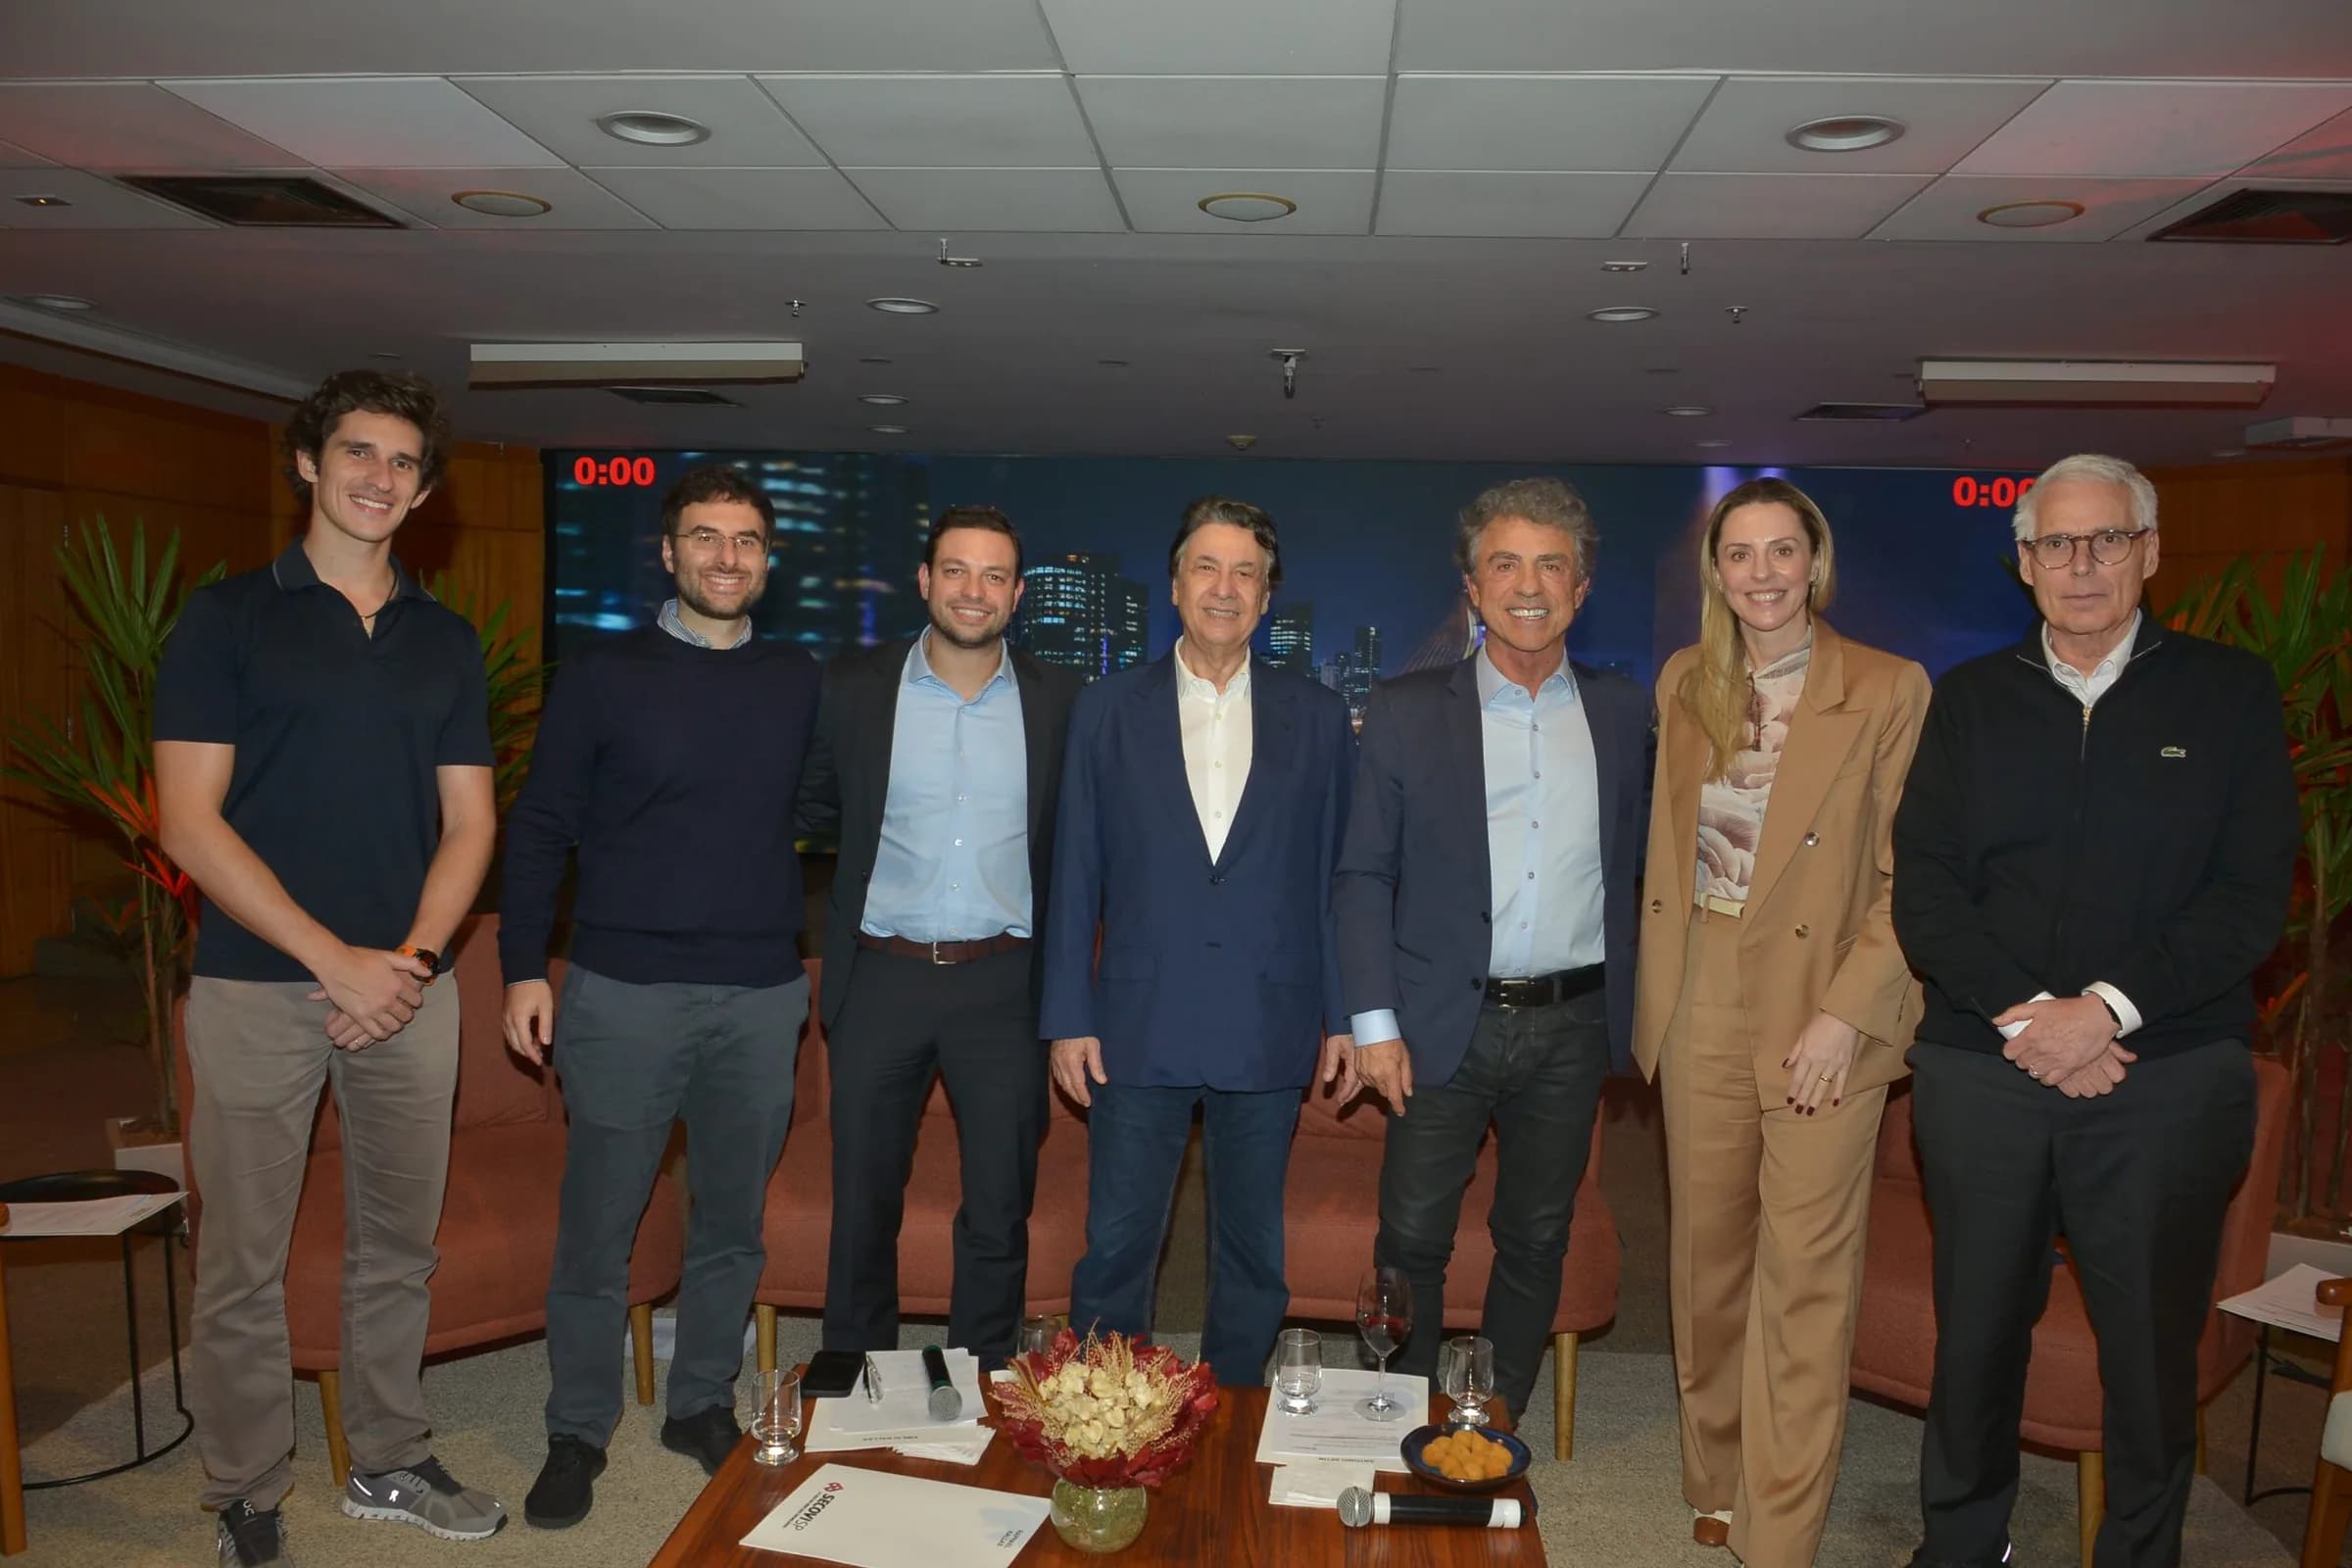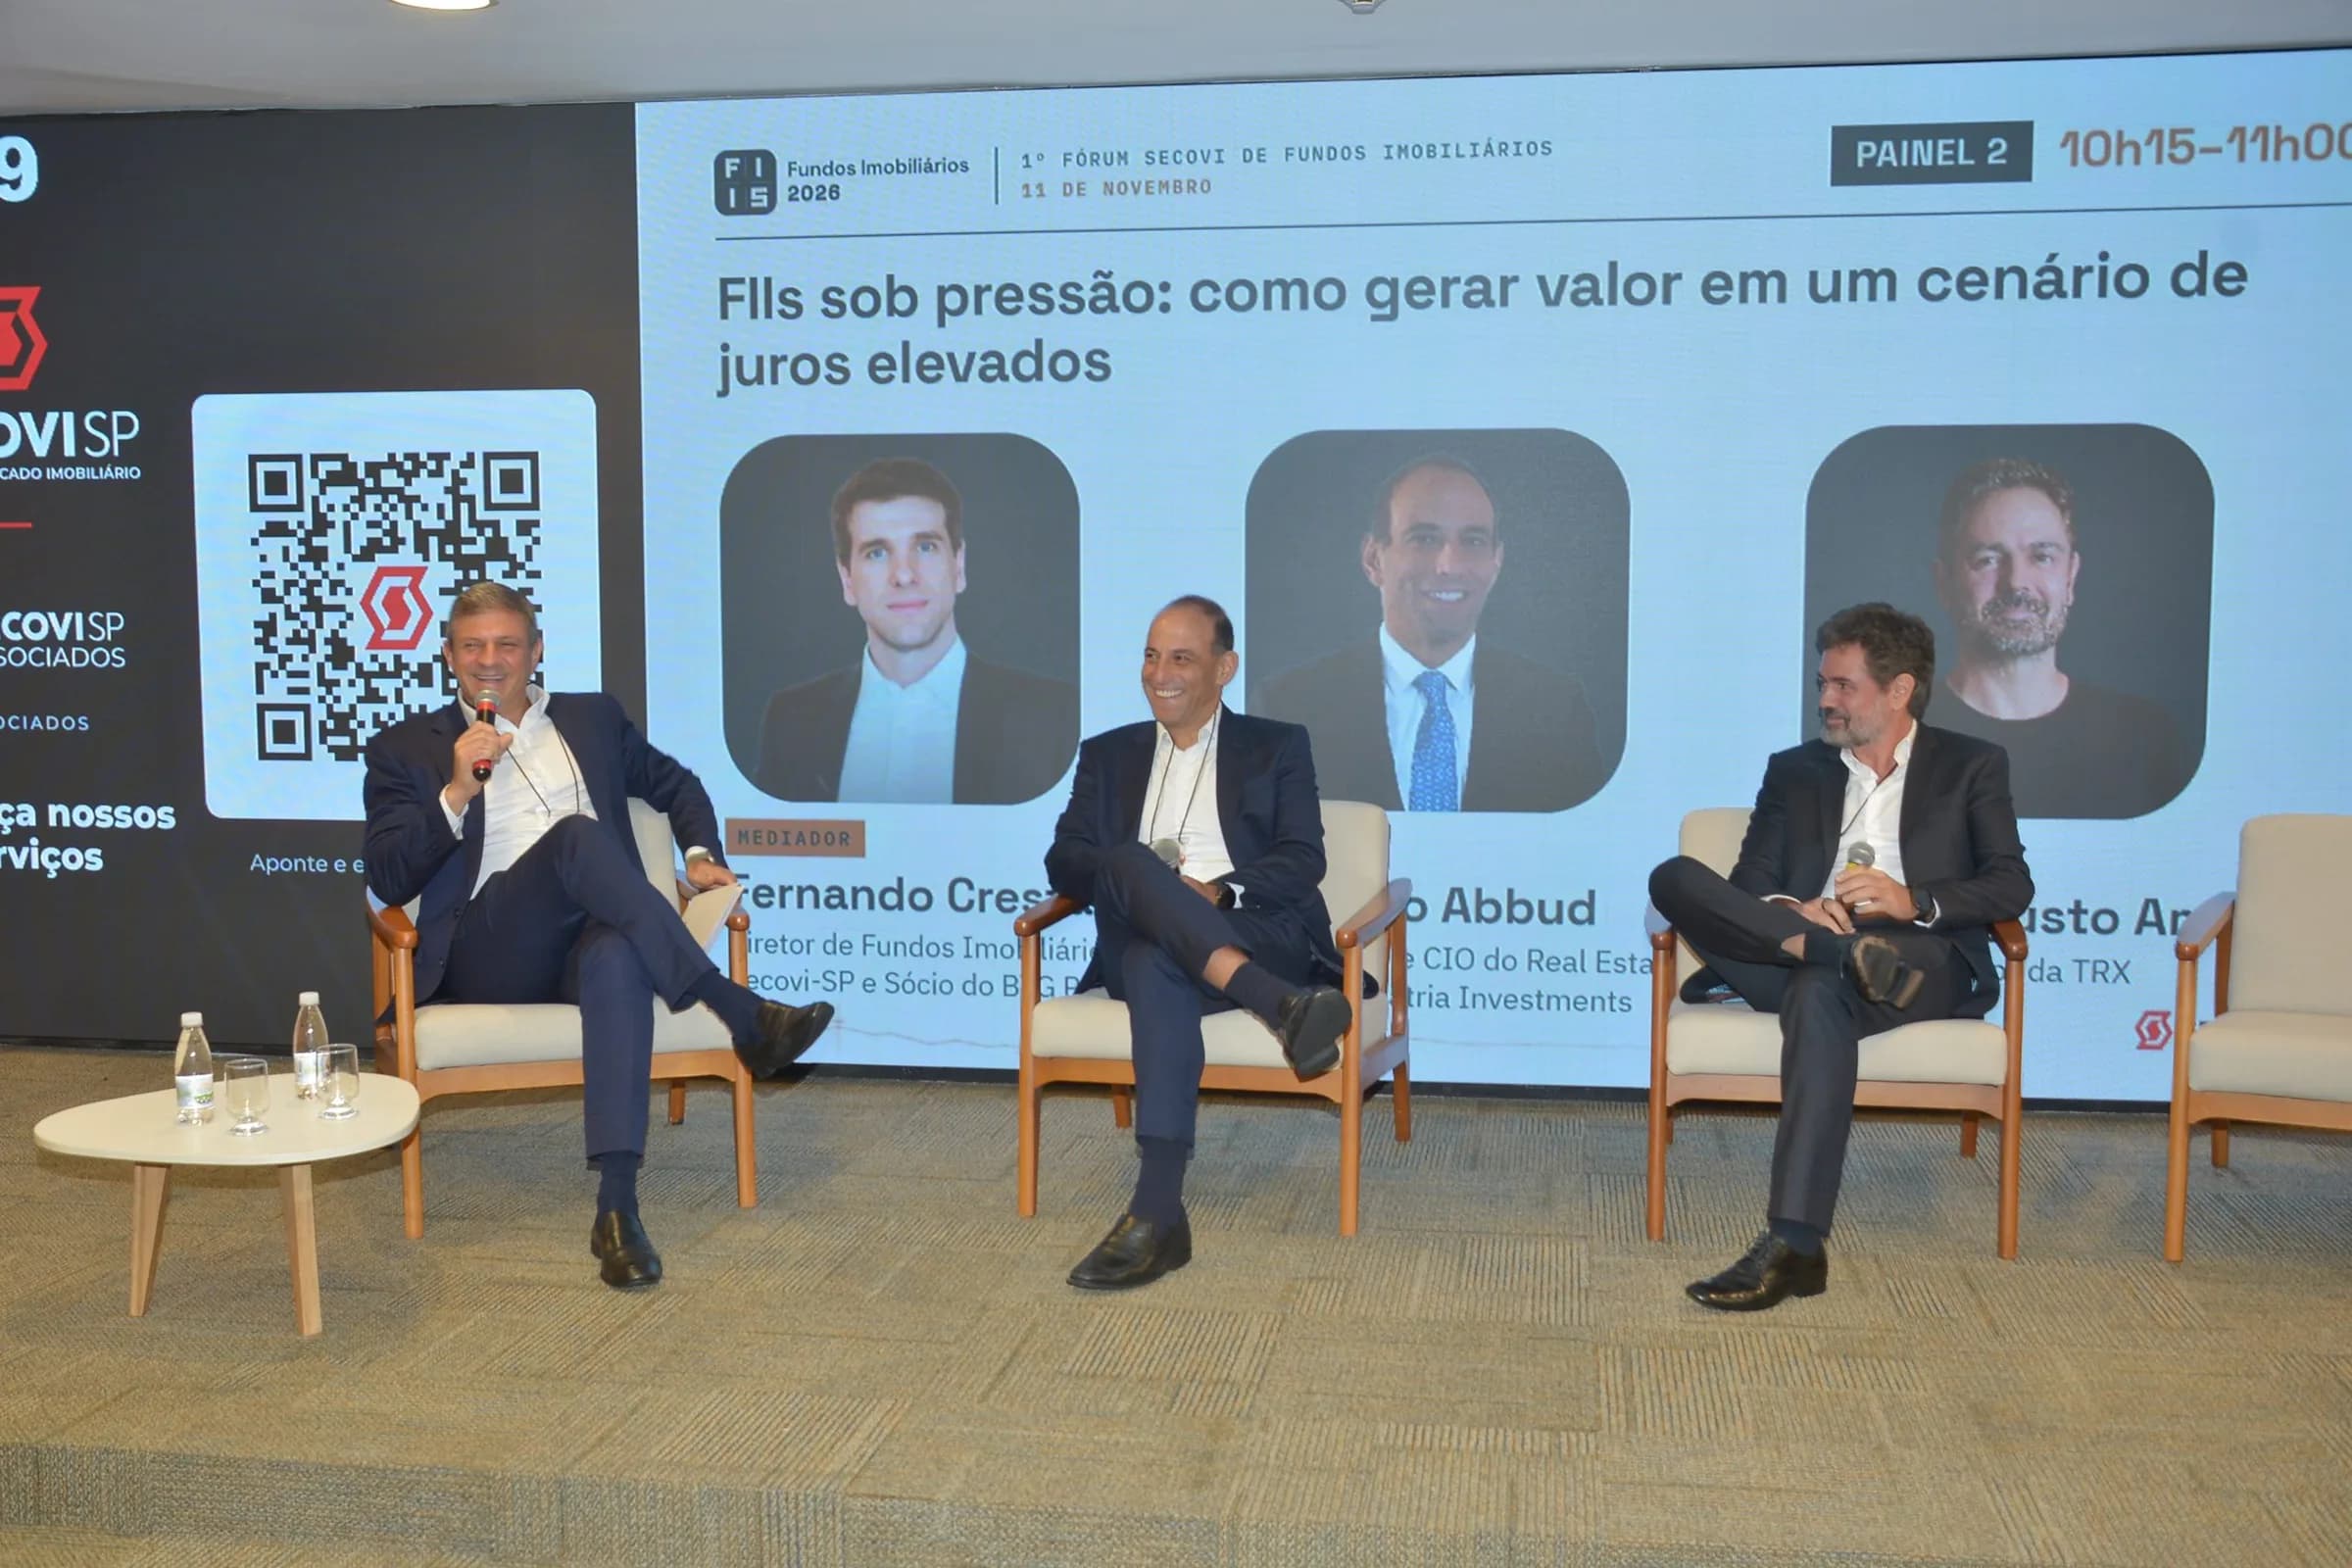
No atual cenário econômico do Brasil, marcado por juros elevados, os fundos imobiliários estão passando por um processo de reestruturação e buscando parcerias estratégicas com incorporadoras para garantir sua sustentabilidade e crescimento a longo prazo. Durante o Primeiro Fórum Secovi-SP Fundos Imobiliários 2026+, especialistas do setor se reuniram para discutir a necessidade de consolidação dos fundos e a atração de investidores estrangeiros, enfatizando a importância de uma gestão eficiente e inovadora nesse contexto desafiador.
O contexto dos fundos imobiliários no Brasil
Os fundos imobiliários surgiram no Brasil em 1993, mas foi a partir de 2010 que a indústria ganhou impulso significativo com a regulamentação adequada e a listagem de fundos na bolsa de valores. Desde então, o setor apresentou um crescimento considerável, que se intensificou nos últimos anos, especialmente com a popularização do investimento em renda passiva. Em 2023, os fundos imobiliários gerenciam cerca de R$ 200 bilhões, com mais de 400 fundos listados na B3, a bolsa de valores brasileira, e um volume diário de transações que ultrapassa R$ 500 milhões.
O crescimento acentuado do setor atraiu não apenas investidores individuais, mas também instituições financeiras e investidores estrangeiros, que veem os fundos imobiliários como uma alternativa atraente em meio a um cenário de juros altos. No entanto, a volatilidade do mercado e as mudanças nas condições econômicas exigem uma gestão rigorosa e a adoção de novas estratégias para manter a atratividade dos investimentos.
A importância da gestão em tempos de juros altos
Durante o painel mediado por Adriano Sartori, Rodrigo Abbud, CEO e CIO de Real Estate do Pátria Investimentos, destacou a relevância da gestão dos fundos em tempos de juros elevados. Abbud enfatizou que a taxa de juros é um fator externo que não pode ser controlado pelos gestores, mas a eficiência na administração dos ativos é algo que pode ser aprimorado. “A gente não controla a taxa de juros, a gente controla a gestão do nosso fundo”, afirmou, reforçando a necessidade de focar em ações práticas, como alugar e vender propriedades, para gerar valor aos investidores. “Eu tenho que alugar, eu tenho que vender, tenho que reciclar, tenho que mostrar que eu estou gerando valor”, completou.
Luiz Augusto Amaral, sócio-fundador da TRX, também participou do debate e sublinhou a evolução da indústria desde a criação do primeiro fundo listado, em 2010. “Mudou tudo”, disse ele, referindo-se à transformação do setor em termos de compreensão dos investidores sobre o funcionamento dos fundos e das oportunidades que eles oferecem.
Desafios e oportunidades na indústria de fundos imobiliários
Os desafios enfrentados pelos fundos imobiliários são diversos e incluem a necessidade de consolidar operações e atrair novos investidores, especialmente em um ambiente econômico instável. Sartori ressaltou que a indústria já movimenta cerca de R$ 200 bilhões, o que demonstra seu potencial, mas também a necessidade de inovação e adaptação constantes. “Nós mostramos que grande parte dos cotistas não tinha sequer R$ 10 mil em cotas dos fundos imobiliários”, destacou, referindo-se à necessidade de democratizar ainda mais o acesso aos investimentos.
Abbud discutiu as mudanças nas captações e a diversificação do público investidor, que agora inclui não apenas aqueles que buscam renda imobiliária, mas também investidores em busca de renda variável. “A gente começou a ver o fundo imobiliário praticamente como uma porta de entrada do investidor em bolsa”, afirmou, evidenciando como a percepção do investidor evoluiu ao longo dos anos.
Classes de ativos e suas perspectivas
Durante o painel, Abbud analisou diferentes classes de ativos e suas respectivas vacâncias. Ele destacou que a vacância dos melhores edifícios de escritórios em São Paulo caiu de 25% em 2016 para 12%, enquanto a vacância em logística caiu de cerca de 15% para 5%. Para investidores que priorizam receita, ele recomendou investimentos em logística, que atualmente apresenta a menor vacância da história. “A logística é o setor que mais se destaca atualmente”, disse, referindo-se à sua resiliência e demanda contínua.
No entanto, para aqueles dispostos a assumir mais riscos, os fundos de escritórios estão sendo negociados com um desconto médio que varia de 30% a 35%. “Eu tenho um potencial de aumento de dividendo e um potencial substancial de apreciação na cota”, afirmou Abbud, sublinhando que esse retorno pode ser mais evidente no médio prazo. Essa estratégia de diversificação de ativos é essencial para minimizar riscos e maximizar retornos em um ambiente incerto.
Consolidação de fundos: um caminho necessário
A consolidação dos fundos imobiliários foi outro tema central do debate, com Abbud destacando que um gestor não pode priorizar apenas um fundo em detrimento de outro. “Você não pode fazer isso a qualquer custo, de qualquer forma, a qualquer momento”, alertou. A consolidação traz vantagens como maior liquidez, diversificação de ativos e inquilinos, além de uma distribuição de dividendos mais previsível. Contudo, ele apontou o desafio da aprovação em assembleia como um dos maiores obstáculos para a consolidação. “O maior desafio que a gente tem hoje na indústria de fundos imobiliários é conseguir esse quórum qualificado para aprovar as principais matérias”, destacou.
Atração de investidores estrangeiros e novos mecanismos
A discussão também abordou a entrada de investidores institucionais estrangeiros no mercado brasileiro. Abbud acredita que essa entrada será gradual, pois, anteriormente, a exposição ao mercado imobiliário brasileiro se dava principalmente por meio de private equity. “Com a liquidez dos fundos listados, a lógica mudou”, afirmou, destacando a flexibilidade que esses fundos oferecem aos investidores. Amaral complementou que parte desse capital estrangeiro é “estatístico”, proveniente de índices globais, e não de roadshows tradicionais. “Essa alocação é mais estatística e menos de convencimento, é mais de criar condições institucionais”, disse.
Regras e regulamentações para o setor
Outro ponto importante discutido foi a possibilidade de troca de imóveis por cotas de fundos, um assunto que ainda precisa ser regulamentado pela Comissão de Valores Mobiliários (CVM). Abbud considerou essa alternativa válida, desde que feita de forma adequada. “Feita da forma adequada, parcimoniosa, dentro dos limites de volume em relação ao PL do seu fundo, pode ser um excelente mecanismo”, afirmou. Amaral, por sua vez, defendeu que o setor precisa de regras claras em vez de restrições. “O que precisa não é proibir, o que precisa é criar regras claras, porque a ausência de regras acaba criando movimentos talvez não tão funcionais”, argumentou.
Entre as propostas, Amaral sugeriu um teto para a troca de imóveis como percentual do patrimônio líquido do fundo, o que poderia facilitar a implementação dessa prática sem comprometer a estrutura financeira dos fundos. O setor, segundo ele, está trabalhando em conjunto com a LAREAL para desenvolver um arcabouço legal que permita essas operações de forma segura e eficiente.
O papel dos fundos imobiliários e a colaboração com incorporadoras
No encerramento do painel, Sartori indagou sobre como os fundos podem se tornar melhores parceiros das incorporadoras. Amaral reiterou que os fundos devem ser vistos como uma extensão da indústria imobiliária, destacando a flexibilidade que eles podem oferecer. “O mercado imobiliário pressupõe dívida. Se cada vez está mais caro financiar com banco e menos flexível, o mercado de capitais me parece ser o único caminho viável”, afirmou, refletindo sobre a necessidade de inovação e colaboração entre os atores do setor.
A interação entre fundos imobiliários e incorporadoras é fundamental para o desenvolvimento do setor, e a colaboração entre os dois lados pode trazer benefícios significativos, especialmente em um ambiente econômico desafiador. Com um mercado em constante evolução, a adaptação e a busca por novas oportunidades serão cruciais para o sucesso dos fundos imobiliários no Brasil, possibilitando não apenas a sobrevivência, mas também a prosperidade em um cenário de altas taxas de juros.