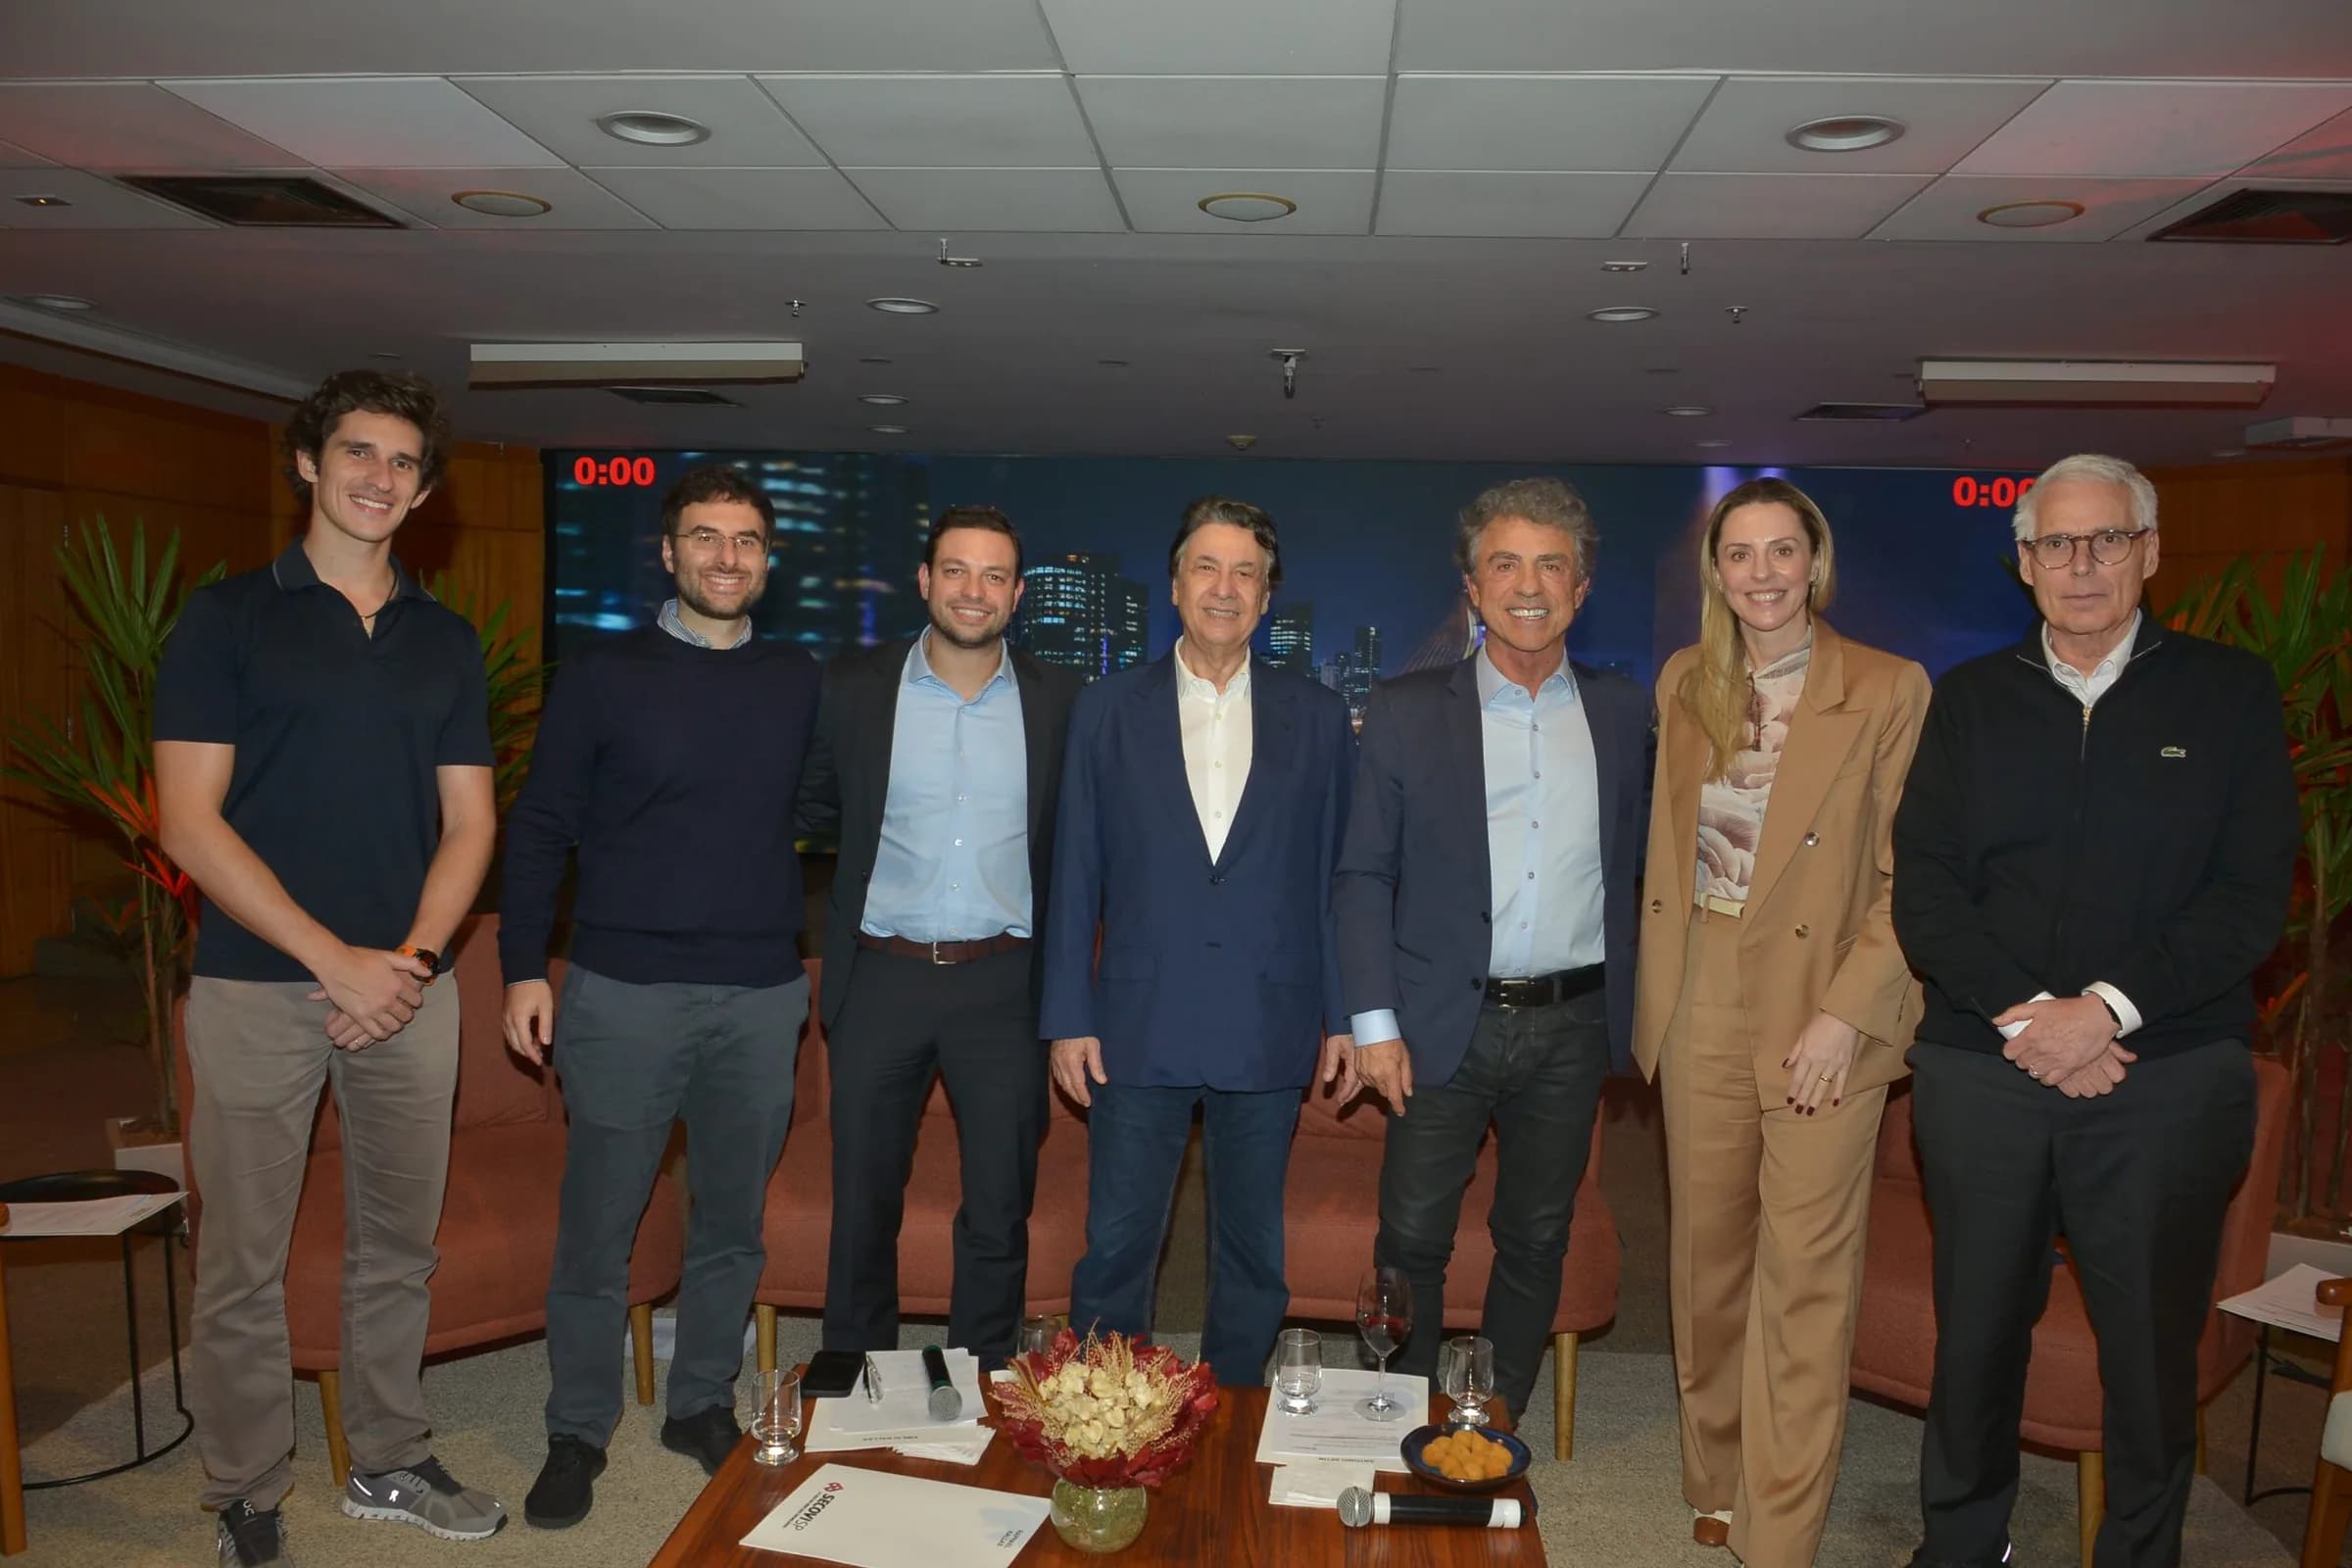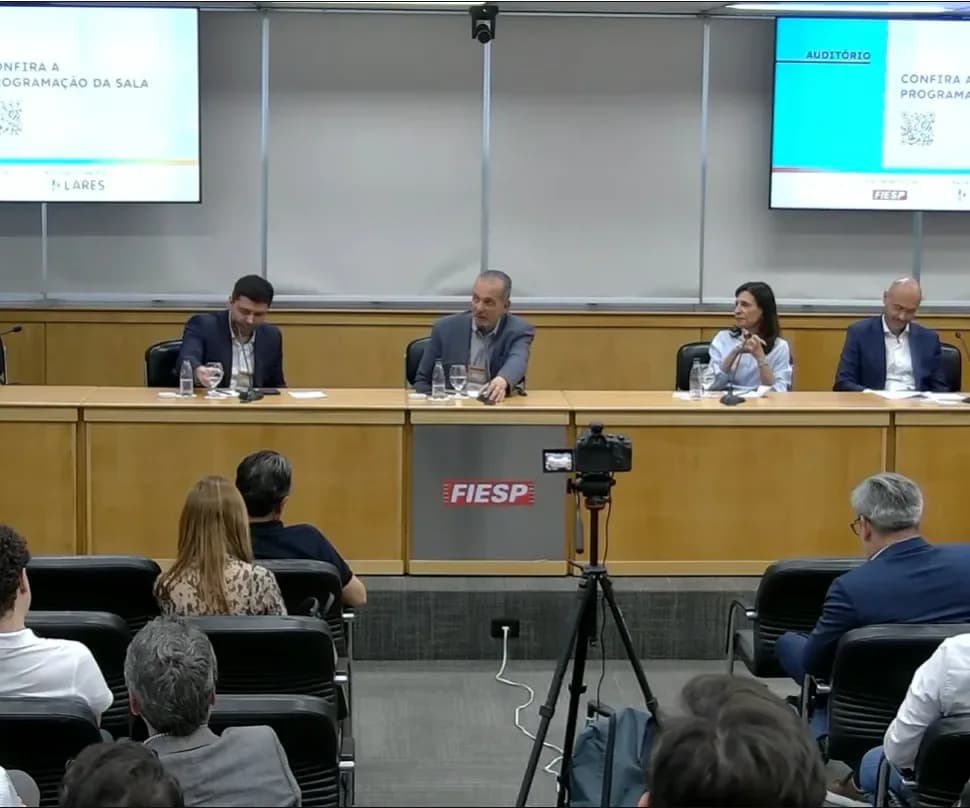
O painel "Economia e mercado: cenário atual e expectativas para o ano de 2027", realizado durante a 25ª Conferência Internacional da LARES, evidenciou um futuro de crescimento moderado para o setor imobiliário, que está sendo impactado por juros elevados e escassez de mão de obra qualificada. O evento, que ocorreu nos dias 4 e 5 de novembro na sede da Fiesp, em São Paulo, contou com a presença de economistas, representantes do setor imobiliário e da construção civil, que discutiram as principais tendências e desafios que o mercado deve enfrentar nos próximos anos.
Contexto e histórico do setor imobiliário
Nos últimos anos, o mercado imobiliário brasileiro tem enfrentado grandes desafios, que vão desde a instabilidade econômica até a alta taxa de juros. Historicamente, o setor se comporta de maneira cíclica, e a atual conjuntura não é diferente. Desde a crise econômica que se instalou em 2014, o Brasil tem lutado para se recuperar, e isso impactou diretamente no setor imobiliário, que viu uma queda significativa nas vendas e lançamentos.
A pandemia de COVID-19 trouxe novos desafios, mas também oportunidades. O home office e a busca por espaços maiores para moradia alteraram a dinâmica do mercado, levando a uma demanda por imóveis com características específicas, como mais espaço e áreas externas. Contudo, o cenário de juros altos e a inflação têm dificultado o acesso ao financiamento, especialmente para a classe média, que se torna cada vez mais afetada pela pressão econômica.
Projeções econômicas para 2026 e 2027
O economista da Fiesp, Denilson Lopes, que abriu o painel, apresentou previsões desafiadoras para a economia. Ele projetou um crescimento do PIB de 1,7% para 2026, com uma queda acentuada para 0,9% em 2027. Lopes destacou que, apesar da taxa de desemprego estar em níveis historicamente baixos e dos salários reais em ascensão, a economia brasileira enfrenta um momento delicado. “Na nossa avaliação aqui na Fiesp, está muito claro que a economia brasileira está numa trajetória de recessão”, afirmou, alertando que essa recessão poderia se concretizar em 2027, dependendo da confiança do mercado.
A confiança do consumidor e do investidor é um elemento crucial para a recuperação econômica. Lopes enfatizou que, para mudar essa trajetória, o governo precisa anunciar uma agenda fiscal que promova a consolidação e a recuperação dos resultados primários. “Confiança é tudo. Expectativa é tudo na economia também”, completou, reiterando a necessidade de medidas que restauram a credibilidade nas políticas econômicas.
Desafios do mercado imobiliário
Celso Petrucci, diretor de Economia do Secovi-SP, trouxe uma perspectiva otimista sobre o mercado imobiliário, apesar das dificuldades econômicas. Ele destacou que, de janeiro a setembro, foram lançadas quase 12 mil unidades mensalmente em São Paulo, com cerca de 10 mil unidades vendidas no mesmo período. Nos últimos 12 meses, contabilizou-se 154 mil lançamentos, dos quais 107 mil pertencem ao programa Minha Casa, Minha Vida.
Contudo, Petrucci observou que a classe média é a mais afetada pela atual política monetária. Ele apontou que as despesas com saúde, educação e outras necessidades têm pressionado o poder aquisitivo das famílias. “A classe média média mesmo, que compra apartamentos de 800 mil, 1 milhão, 1,5 milhão, 2 milhões, eu acho que é a classe que mais está pagando o preço da política monetária que nós temos”, afirmou, enfatizando a necessidade urgente de uma revisão nas políticas de financiamento habitacional.
Financiamento e funding
O diretor do Secovi-SP também se debruçou sobre os desafios do financiamento habitacional. Ele informou que a caderneta de poupança financiou R$ 146 bilhões entre janeiro e setembro, enquanto o mercado de capitais contribuiu com mais R$ 12 bilhões. A projeção da Abecip, presidida por Michel Cury, para o total de financiamentos em 2023 é de R$ 426 bilhões. No entanto, Petrucci acredita que o total deve ficar entre R$ 400 bilhões e R$ 410 bilhões, devido à diminuição das aplicações do mercado de capitais.
Ele também alertou para a possibilidade de esgotamento dos principais instrumentos de financiamento, como a poupança e o Fundo de Garantia. “A poupança está terminando a capacidade dela de financiamento imobiliário. O Fundo de Garantia também já chegou a um limite”, afirmou, destacando a urgência de se encontrar novas fontes de financiamento para o setor.
Perspectivas para a construção civil
A coordenadora de Projetos da Construção do FGV/IBRE, Ana Castelo, abordou a importância da construção civil para a economia, ressaltando que o setor representa 17% dos empregos líquidos criados em 2026. O PIB da construção deve crescer 1,6% neste ano, em comparação a 0,5% em 2025. Contudo, Ana expressou preocupação com a expressão “crescimento moderado”, dado o déficit habitacional e a infraestrutura precária no Brasil.
“Se hoje tivéssemos recurso financeiro suficiente para atender as nossas necessidades habitacionais ou de infraestrutura, o setor não daria conta. O setor não conseguiria entregar, porque falta mão de obra, falta capacidade produtiva para entregar o que precisamos”, disse. Ela enfatizou que o problema se tornou estrutural, com o envelhecimento da população e a dificuldade de atrair jovens para o mercado de trabalho.
Demanda e produtividade no setor
Vladimir Iszlaji, vice-presidente de Inteligência Setorial da ABRAINC, trouxe à tona a alta demanda no setor imobiliário, com a intenção de compra de imóveis atingindo 52%, o que representa o maior índice histórico. Ele destacou a necessidade de mudanças nos métodos construtivos para aumentar a produtividade e solucionar o gargalo da mão de obra. “A construção brasileira se fez a partir do concreto armado. Somos especialistas nisso, em concreto armado moldado in loco”, ressaltou.
Vladimir defendeu a padronização de normas e a criação de um Código de Obras que considere as realidades locais, para evitar a complexidade que atualmente exige múltiplos kits de janelas para um mesmo projeto. “Hoje, uma mesma habitação pode exigir 79 kits de janelas diferentes”, exemplificou, destacando a necessidade de simplificar processos para otimizar a produção.
Mercado de escritórios e galpões logísticos
O CEO da SiiLA, Giancarlo Nicastro, abordou o cenário dos escritórios e galpões logísticos. Ele informou que, no último trimestre, foram entregues 212 mil m² de escritórios em São Paulo, com a taxa de vacância subindo de 14% para 15,6%. No entanto, essa média esconde disparidades significativas entre diferentes regiões da cidade, como a Faria Lima e a Paulista, onde a vacância é de 9% e 8%, respectivamente.
Nicastro também apontou que a entrega de novos galpões logísticos caiu para 1,155 milhão de m², em comparação a 2 milhões nos dois anos anteriores. Essa retração é atribuída aos altos custos de construção. “O custo de construção está travando a logística no Brasil”, concluiu, ressaltando a necessidade de uma revisão nas políticas de incentivo ao setor.
Conclusão e expectativas para o futuro
No encerramento do painel, os participantes discutiram a importância de avançar na industrialização do setor, buscando ao mesmo tempo soluções para melhorar a acessibilidade ao crédito. Celso Petrucci reiterou que o setor deve focar na industrialização e que as soluções para a acessibilidade virão. “Acho que virão soluções”, afirmou. Vladimir também indicou espaço para aumentar a relação de financiamento LTV, sugerindo que a discussão sobre aumentos pode melhorar a acessibilidade.
A expectativa para 2027 é de um ano semelhante ao de 2026, com desafios contínuos para o mercado imobiliário e a construção civil. A necessidade de adaptações e inovações será crucial para enfrentar os gargalos que ainda persistem. O que se percebe é que, apesar das dificuldades, há uma resiliência no setor, que busca se adaptar às novas realidades econômicas e sociais do Brasil.