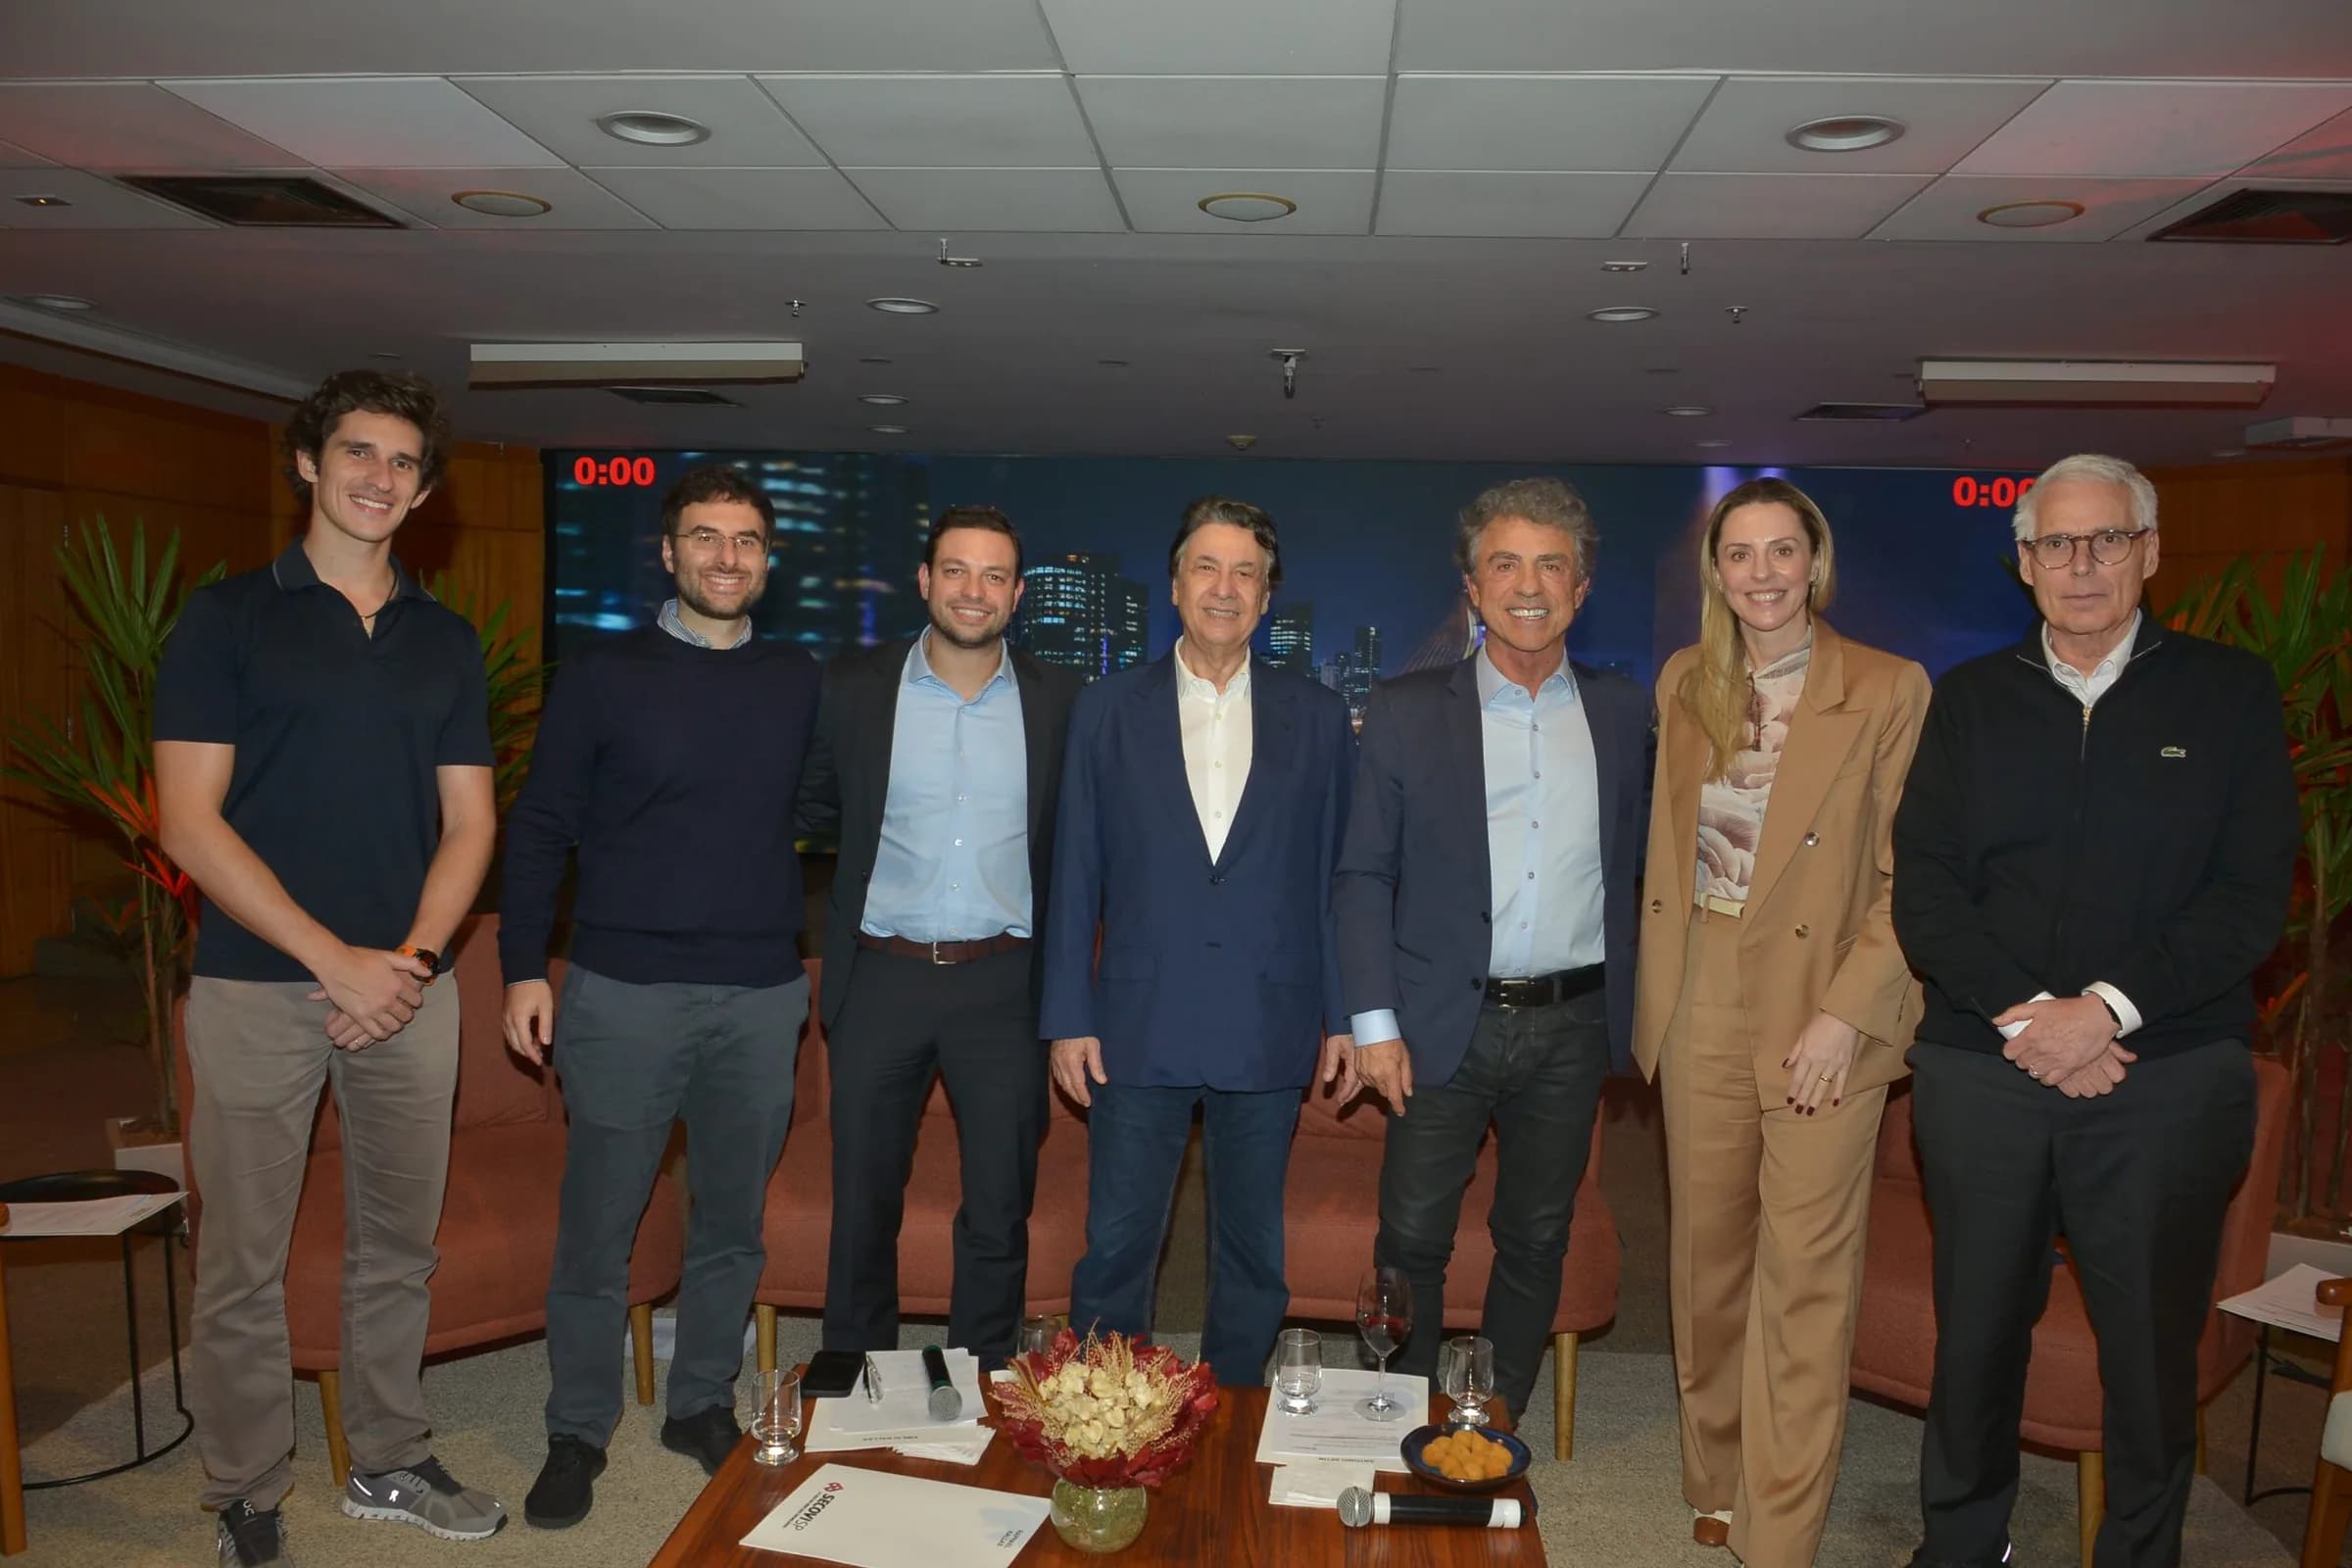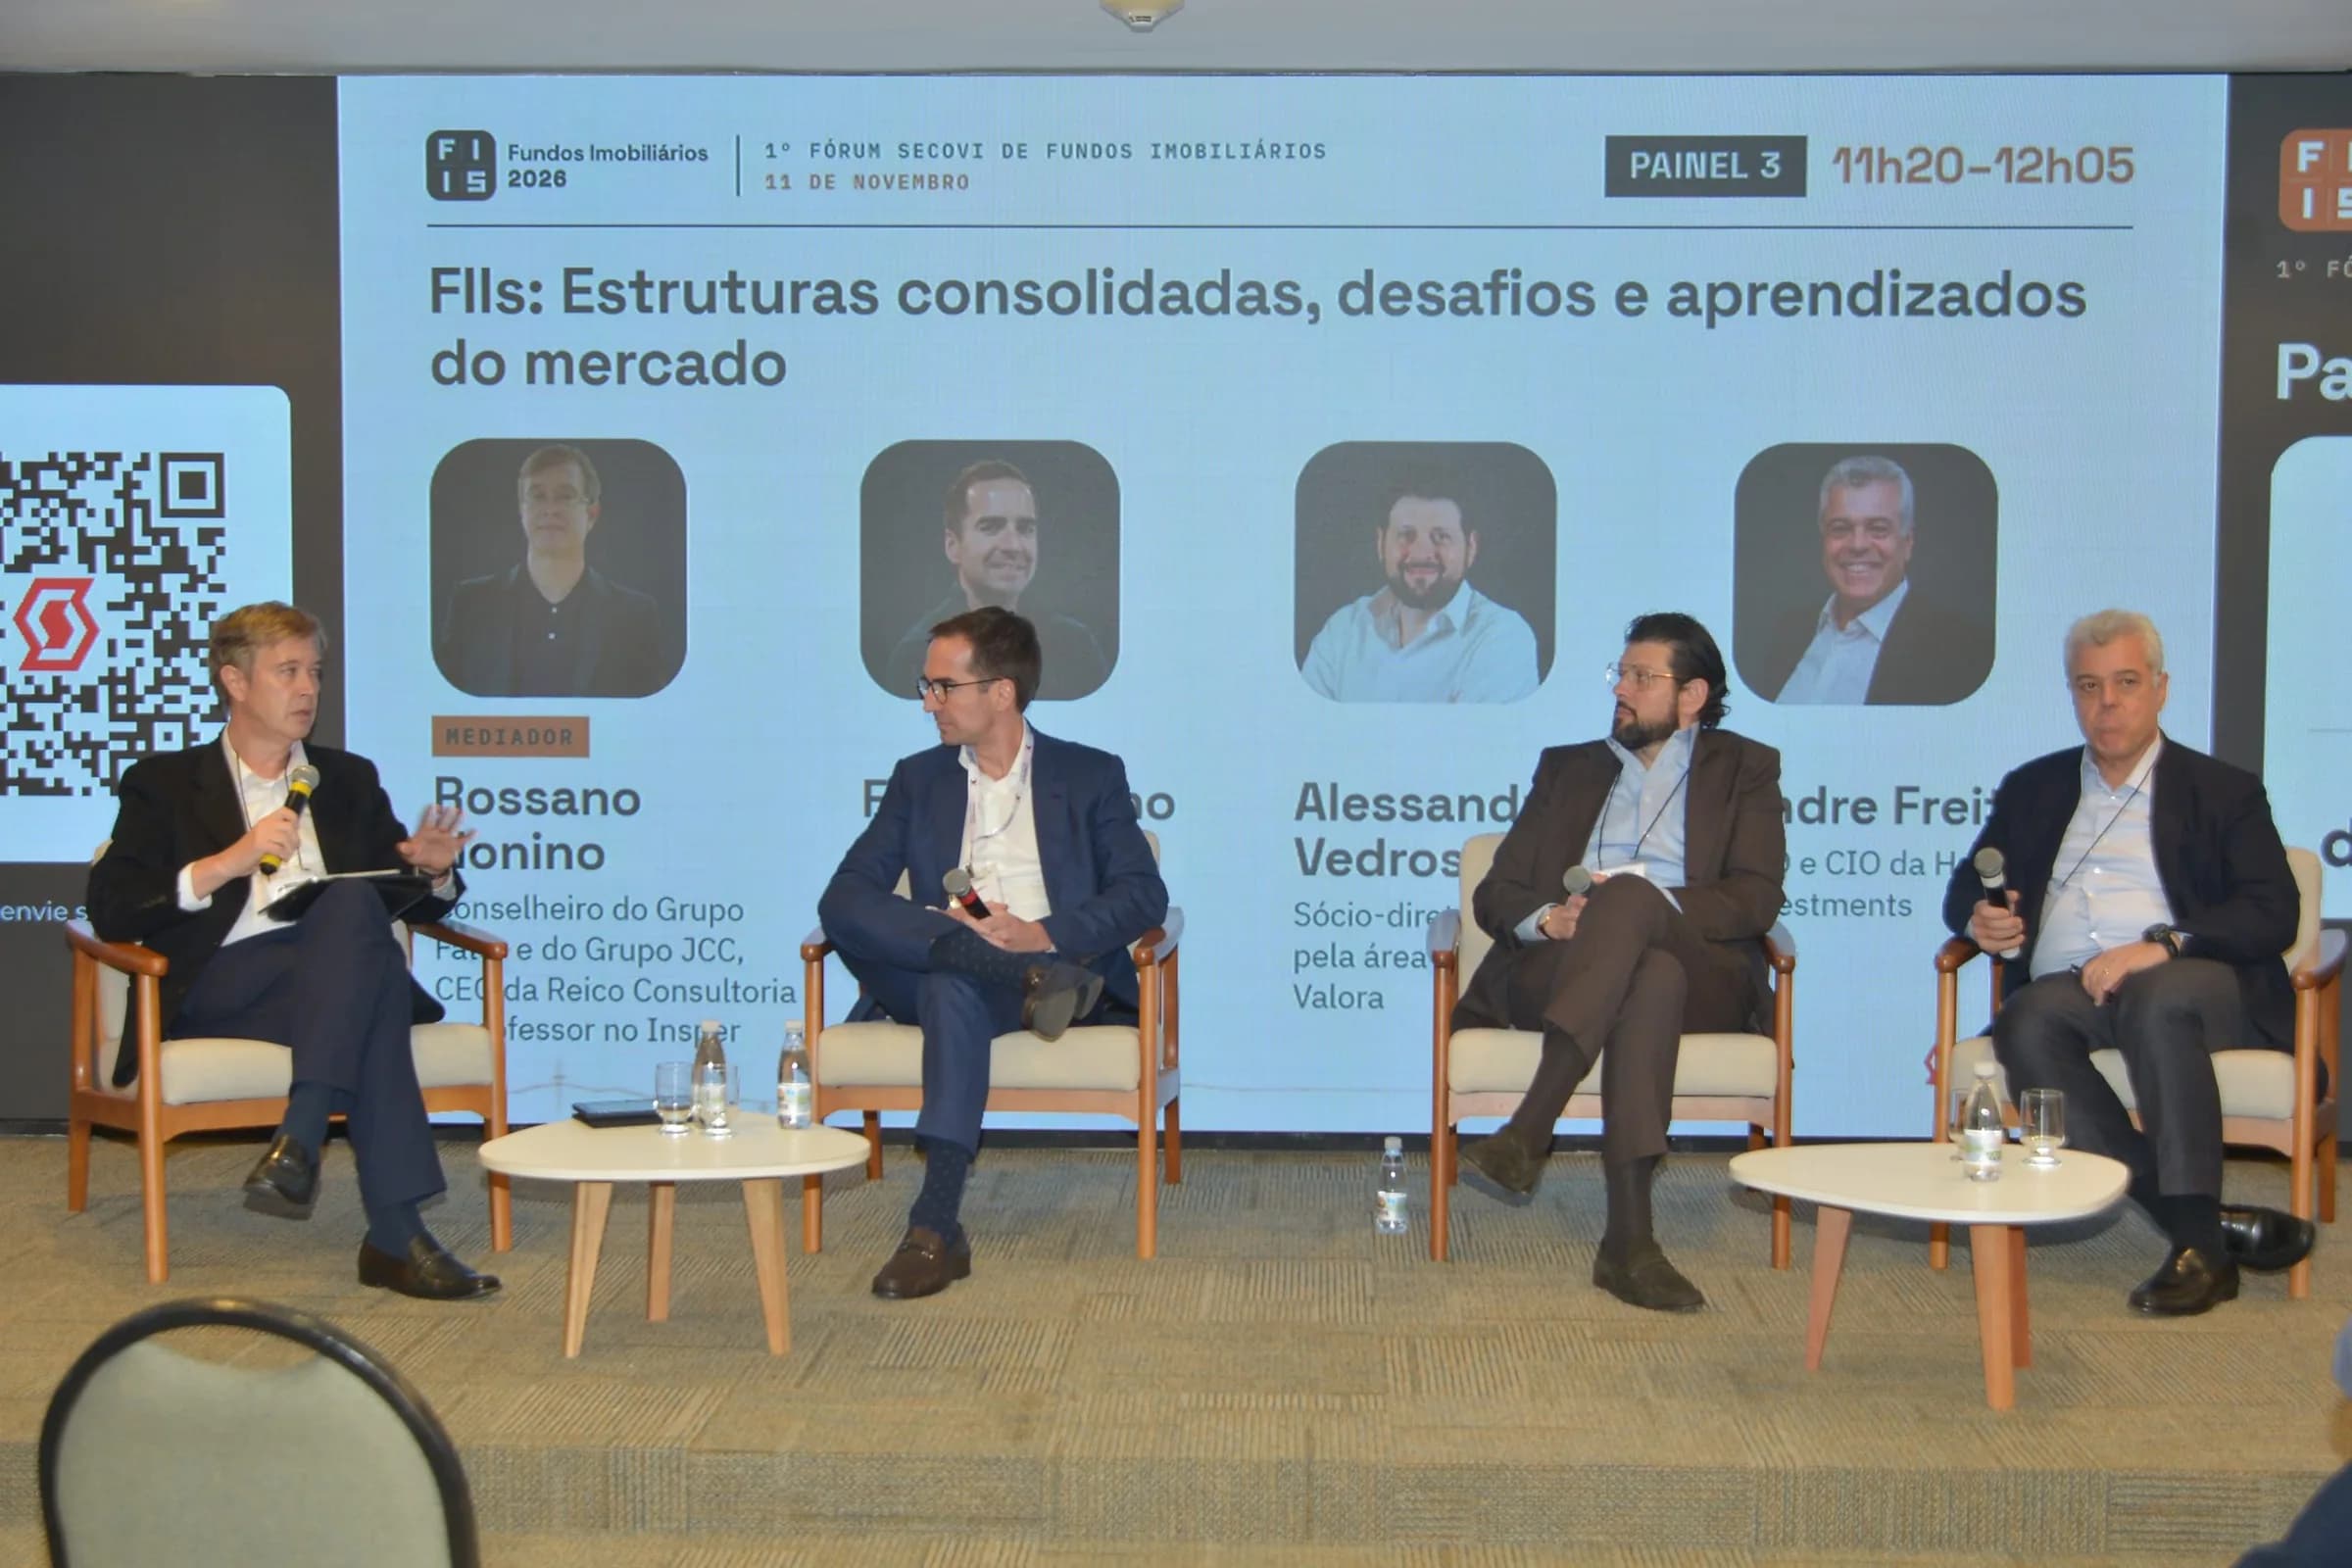
O panorama do financiamento no setor imobiliário brasileiro está passando por transformações significativas, especialmente com a redução contínua da poupança, uma das principais fontes de recursos para o financiamento imobiliário no país. Este fenômeno não é recente, mas suas implicações se intensificaram nos últimos anos, levando a uma reavaliação das estratégias de investimento e financiamento. Em um painel recente, especialistas do setor discutiram essas mudanças e as novas estruturas de investimento que estão emergindo, refletindo sobre os impactos para quem mora, administra ou investe nesse mercado.
Crescimento do mercado de fundos imobiliários
Há uma década, o mercado de fundos imobiliários contava com aproximadamente 200 mil investidores. Atualmente, esse número saltou para 3,3 milhões, abrangendo 450 fundos que juntos totalizam cerca de R$ 200 bilhões em valor de mercado. Esta expansão é um reflexo do crescente interesse por alternativas de investimento no setor imobiliário, especialmente entre investidores individuais. Rossano Nonino, um dos mediadores do evento e especialista no setor, destacou que metade desses investidores possui menos de R$ 100 mil aplicados em fundos imobiliários, sinalizando que muitos estão entrando no mercado com investimentos modestos. Ele observou que a concorrência não é apenas com investidores que compram imóveis diretamente, mas também com aqueles que preferem aplicações em renda fixa, como os títulos públicos e a caderneta de poupança.
Nonino também enfatizou que a poupança, tradicionalmente uma fonte robusta para o Sistema Financeiro da Habitação (SFH), está em declínio. “A poupança não está crescendo, ela está sangrando há cinco anos”, afirmou, adicionando que essa perda de recursos tem forçado os empreendimentos imobiliários a buscar alternativas de financiamento. Como resultado, mais projetos estão sendo financiados através de Certificados de Recebíveis Imobiliários (CRIs), ao invés do SFH, o que altera significativamente a dinâmica do mercado.
A ascensão dos CRIs e o mercado de capitais
André Freitas, CEO e CIO da Hedge Investments, trouxe à tona dados que ilustram essa transição. Ele mencionou que a participação do mercado de capitais no financiamento imobiliário aumentou de pouco mais de 30% em 2019 para cerca de 50% atualmente. Além disso, os fundos de CRI, que em 2019 representavam 19% do Índice de Fundos Imobiliários (IFIX), quase dobraram essa participação, chegando a 41%. Flávio Cagno, gestor de fundos da Kinea, reforçou essa tendência, afirmando que o CRI deixou de ser um produto de nicho para se tornar uma estrutura essencial no financiamento imobiliário. Essa mudança traz implicações diretas para os investidores, que agora têm acesso a uma gama mais ampla de produtos de investimento.
Entretanto, Cagno alertou para a ameaça potencial de uma tributação sobre os dividendos, prevista para ser debatida no próximo ano. Ele argumentou que essa medida poderia impactar negativamente a captação de recursos em um momento já desafiador para o setor. “Isso não é uma defesa de classe, mas uma constatação de que o setor vai ser impactado se houver essa concretização da tributação”, afirmou. Essa discussão é crucial para investidores e gestores, pois a tributação pode alterar a atratividade dos investimentos em CRIs e fundos imobiliários.
A relação entre incorporadores e gestores de fundos
Com a elevação das taxas de juros, o crédito para incorporadores se tornou mais seletivo. Nonino relatou que, em sua atuação, a taxa de spread aumentou significativamente de CDI+2 para CDI+5 no último ano. Isso implica uma exigência maior de vendas e capital por parte dos incorporadores. Cagno corroborou essa visão, afirmando que “o aumento da taxa é um remédio muito pobre para resolver uma deterioração de risco”. Em um cenário de juros elevados, a relação entre incorporadores e gestores de fundos se torna ainda mais crítica. Para garantir a viabilidade dos projetos, é essencial que os gestores e incorporadores trabalhem em parceria.
Alessandro Vedrossi, sócio-diretor da Valora, destacou a importância dessa colaboração. Ele afirmou que quando o incorporador vê o gestor como um parceiro, a relação se torna mais produtiva, desde a originação do projeto até o acompanhamento pós-operação. “Não é que aumentou o spread e o dinheiro vem para a gestora. No final do dia a gente está no meio do caminho que vai repassar o dinheiro para a professora aposentada de Birigui, que é a nossa investidora”, explicou. Essa perspectiva reforça a ideia de que o sucesso dos investimentos imobiliários depende não apenas de fatores financeiros, mas também de relações colaborativas no setor.
Impactos das taxas de juros no mercado secundário
A tendência de juros elevados tem penalizado os fundos que investem em desenvolvimento, uma vez que investidores tradicionais buscam retornos mensais. Nonino observou que, em um ambiente de juros altos, o perfil de investimento dos investidores se altera, priorizando segurança em detrimento de retornos mais arriscados. “O cara está valorizando segurança”, afirmou, referindo-se à preferência por investimentos mais conservadores. Isso resulta em uma mudança no comportamento dos investidores, que estão cada vez mais cautelosos ao selecionar onde alocar seus recursos.
Freitas também comentou sobre a transformação dos fundos de tijolo em fundos de renda fixa, onde a estrutura de cotas seniores e subordinadas se torna mais comum. Ele ressaltou que a qualidade das cotas subordinadas deve ser avaliada cuidadosamente, pois isso impacta diretamente na confiança dos investidores. A transição para essa nova estrutura pode oferecer maior segurança aos investidores, mas também exige uma análise detalhada dos riscos associados.
Propostas para melhorar o ambiente regulatório
Durante o painel, Nonino levantou a questão da dificuldade de captação quando as cotas estão abaixo do valor patrimonial. Ele propôs que o valor patrimonial dos fundos de tijolo seja ajustado para refletir o valor de liquidação forçada, em vez de ser baseado nos laudos de avaliação dos imóveis. “Uma briga muito boa do setor seria mudar a norma de maneira que o valor que constasse no valor patrimonial dos fundos fosse o valor de liquidação forçada”, disse. Essa proposta, se implementada, poderia facilitar a captação de recursos e melhorar a liquidez dos fundos.
O presidente do Secovi-SP, Jorge Cury, sugeriu equiparar os Fundos de Investimento Imobiliário (FIIs) e os Fundos de Investimento do Agronegócio (Fiagros) para que ambos desfrutem do mesmo tratamento tributário. Essa proposta visa atrair holdings patrimoniais e aumentar o fluxo de investimentos no setor. Cury planeja levar essa ideia ao vice-presidente da entidade para discutir possíveis mudanças na legislação. A equiparação poderia abrir novas oportunidades para investidores e facilitar a integração de diferentes segmentos do mercado.
Freitas, que esteve envolvido na concepção do Fiagro, destacou que a iniciativa surgiu para facilitar a integralização de propriedades antigas e que é viável incluir os FIIs nessa discussão, uma vez que a regulamentação é similar. A proposta de equiparação reflete a necessidade de um ambiente regulatório mais favorável, que possa estimular o crescimento e a inovação no setor imobiliário.
Desafios e oportunidades no cenário atual
Em suma, o setor imobiliário brasileiro enfrenta desafios significativos com a queda da poupança e a alteração nas dinâmicas de financiamento. Especialistas sugerem que a adaptação a novas estruturas de investimento, como os CRIs, e a promoção de mudanças regulatórias serão essenciais para garantir a sustentabilidade e o crescimento do mercado nos próximos anos. É um momento crucial para investidores, incorporadores e gestores, que precisam se adaptar a um ambiente em constante mudança e buscar soluções criativas para os desafios impostos pela atual conjuntura econômica.
A relação entre os diferentes atores do mercado, assim como a necessidade de uma colaboração mais estreita, se torna fundamental para navegar por esse cenário. Com o aumento da concorrência e as mudanças nas preferências dos investidores, aqueles que conseguirem inovar e se adaptar terão mais chances de sucesso. Portanto, o futuro do financiamento imobiliário no Brasil dependerá da capacidade do setor de se reinventar e de buscar novas oportunidades em meio às adversidades.