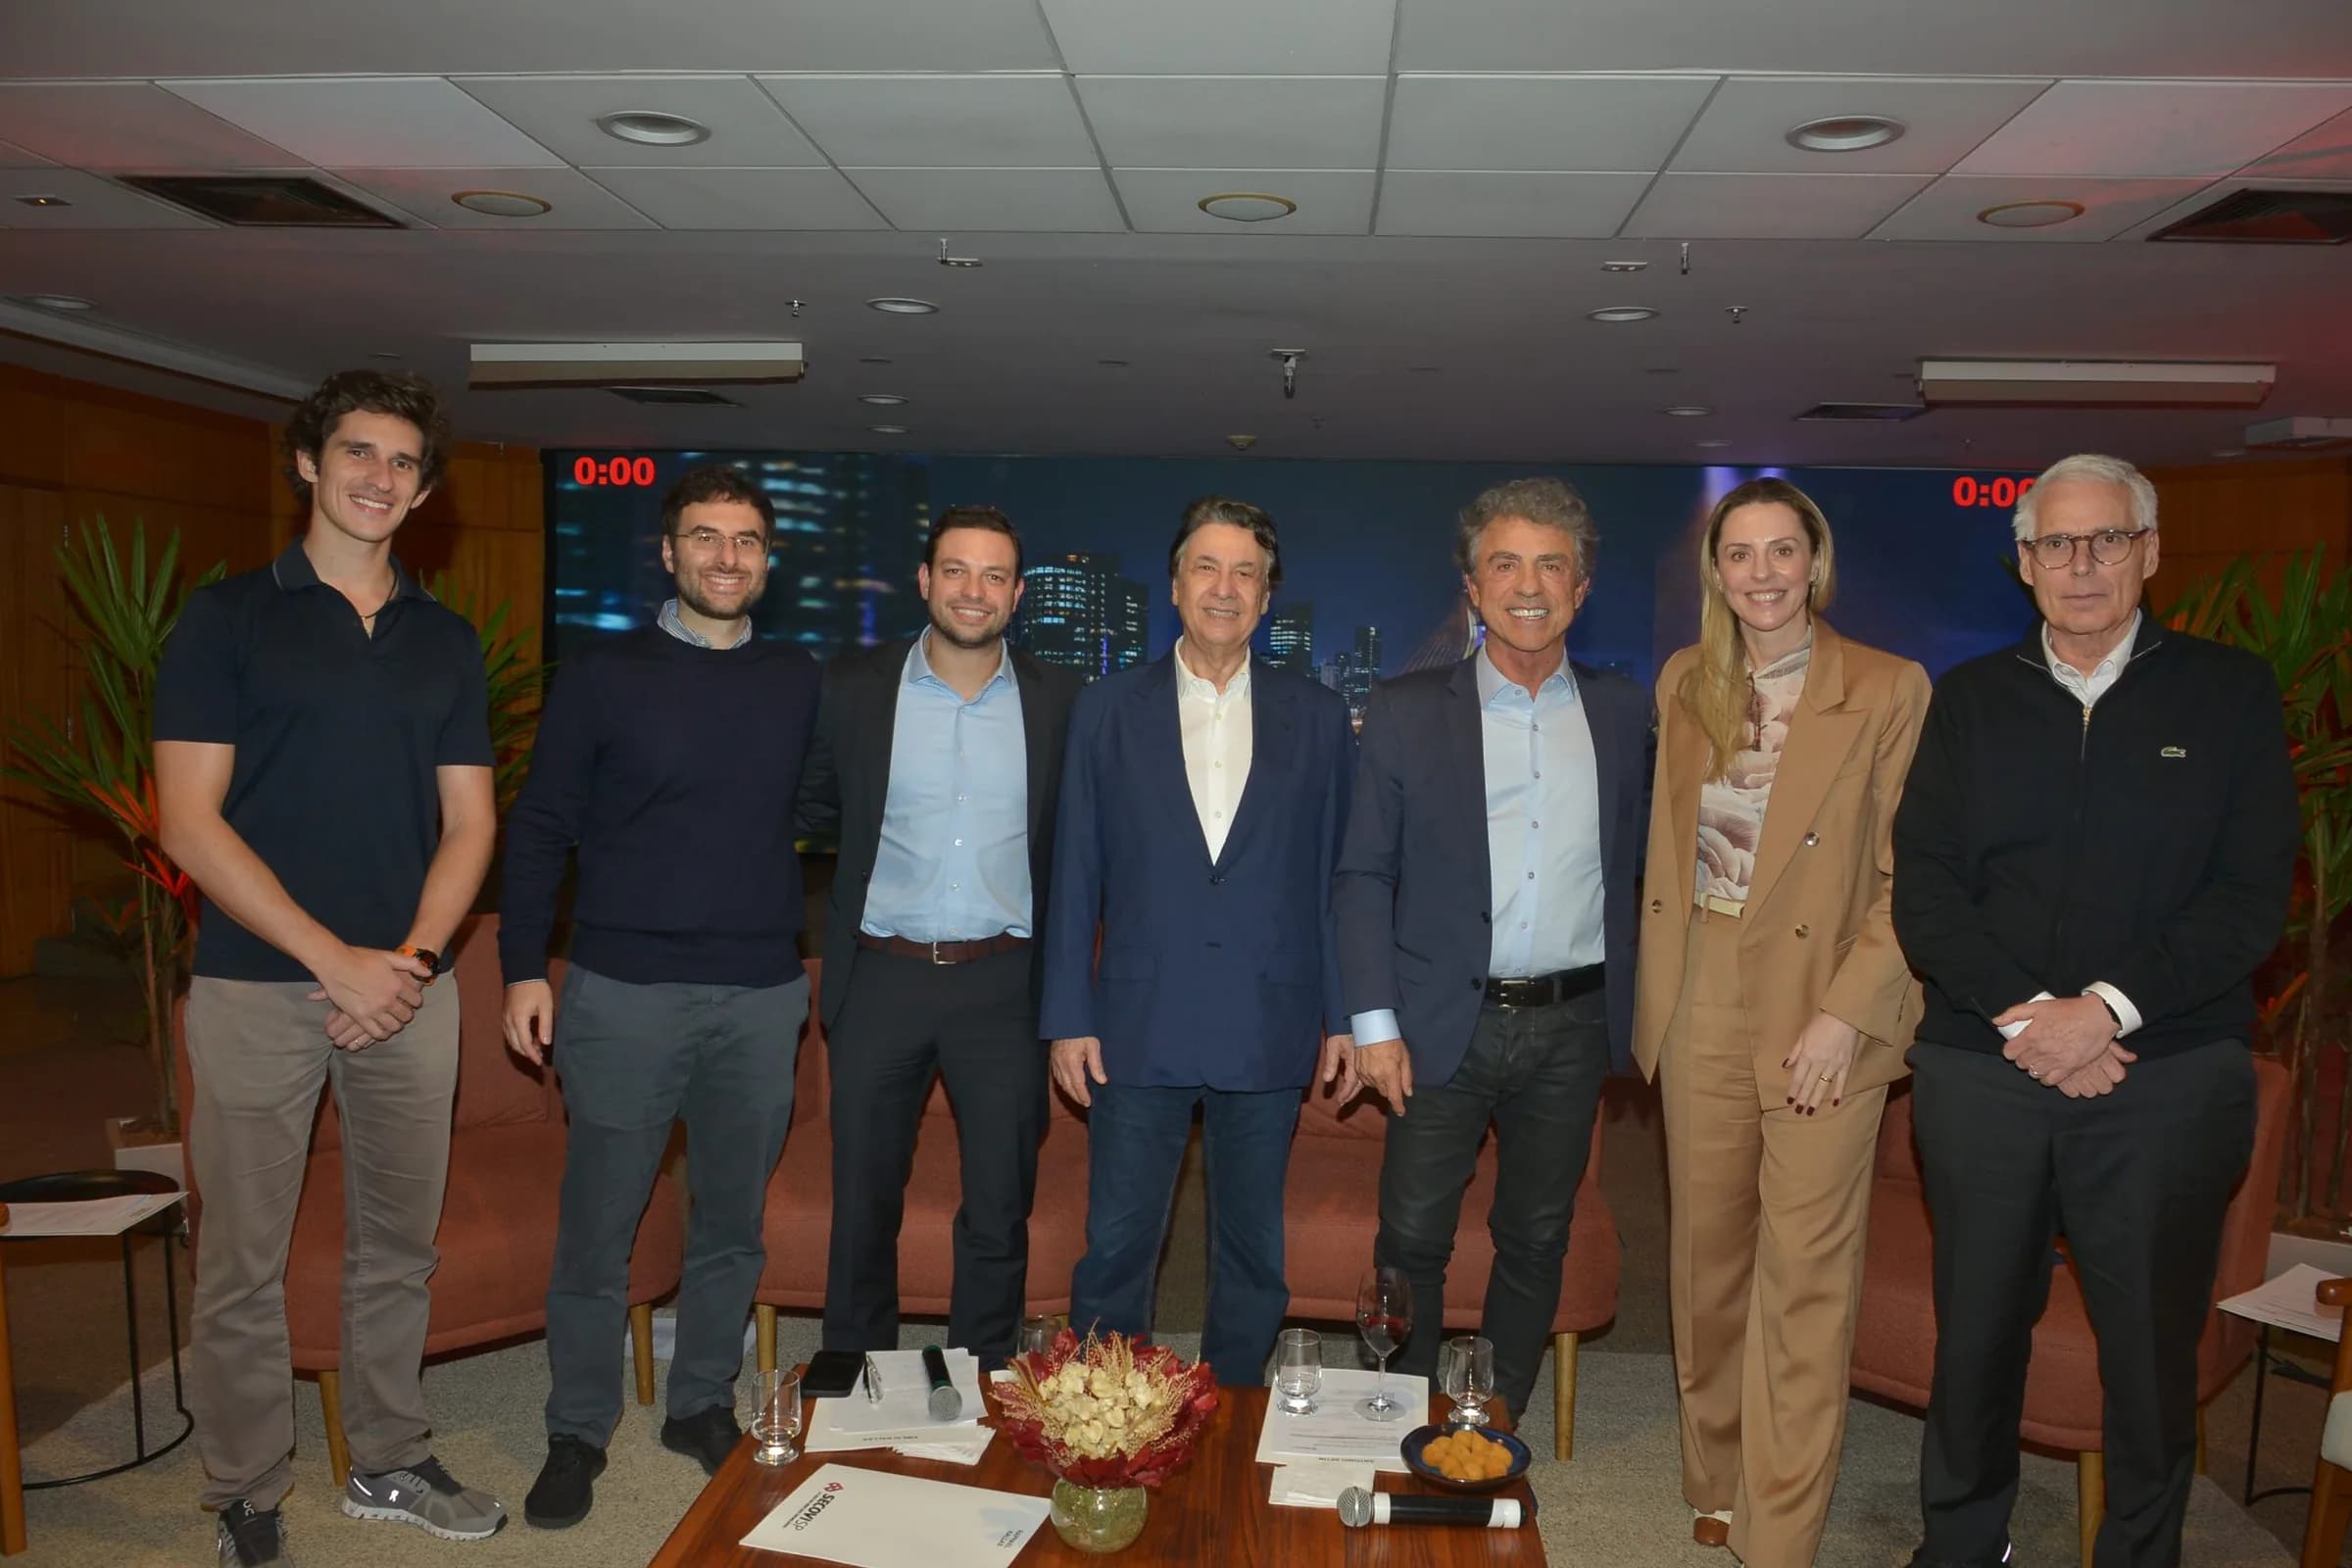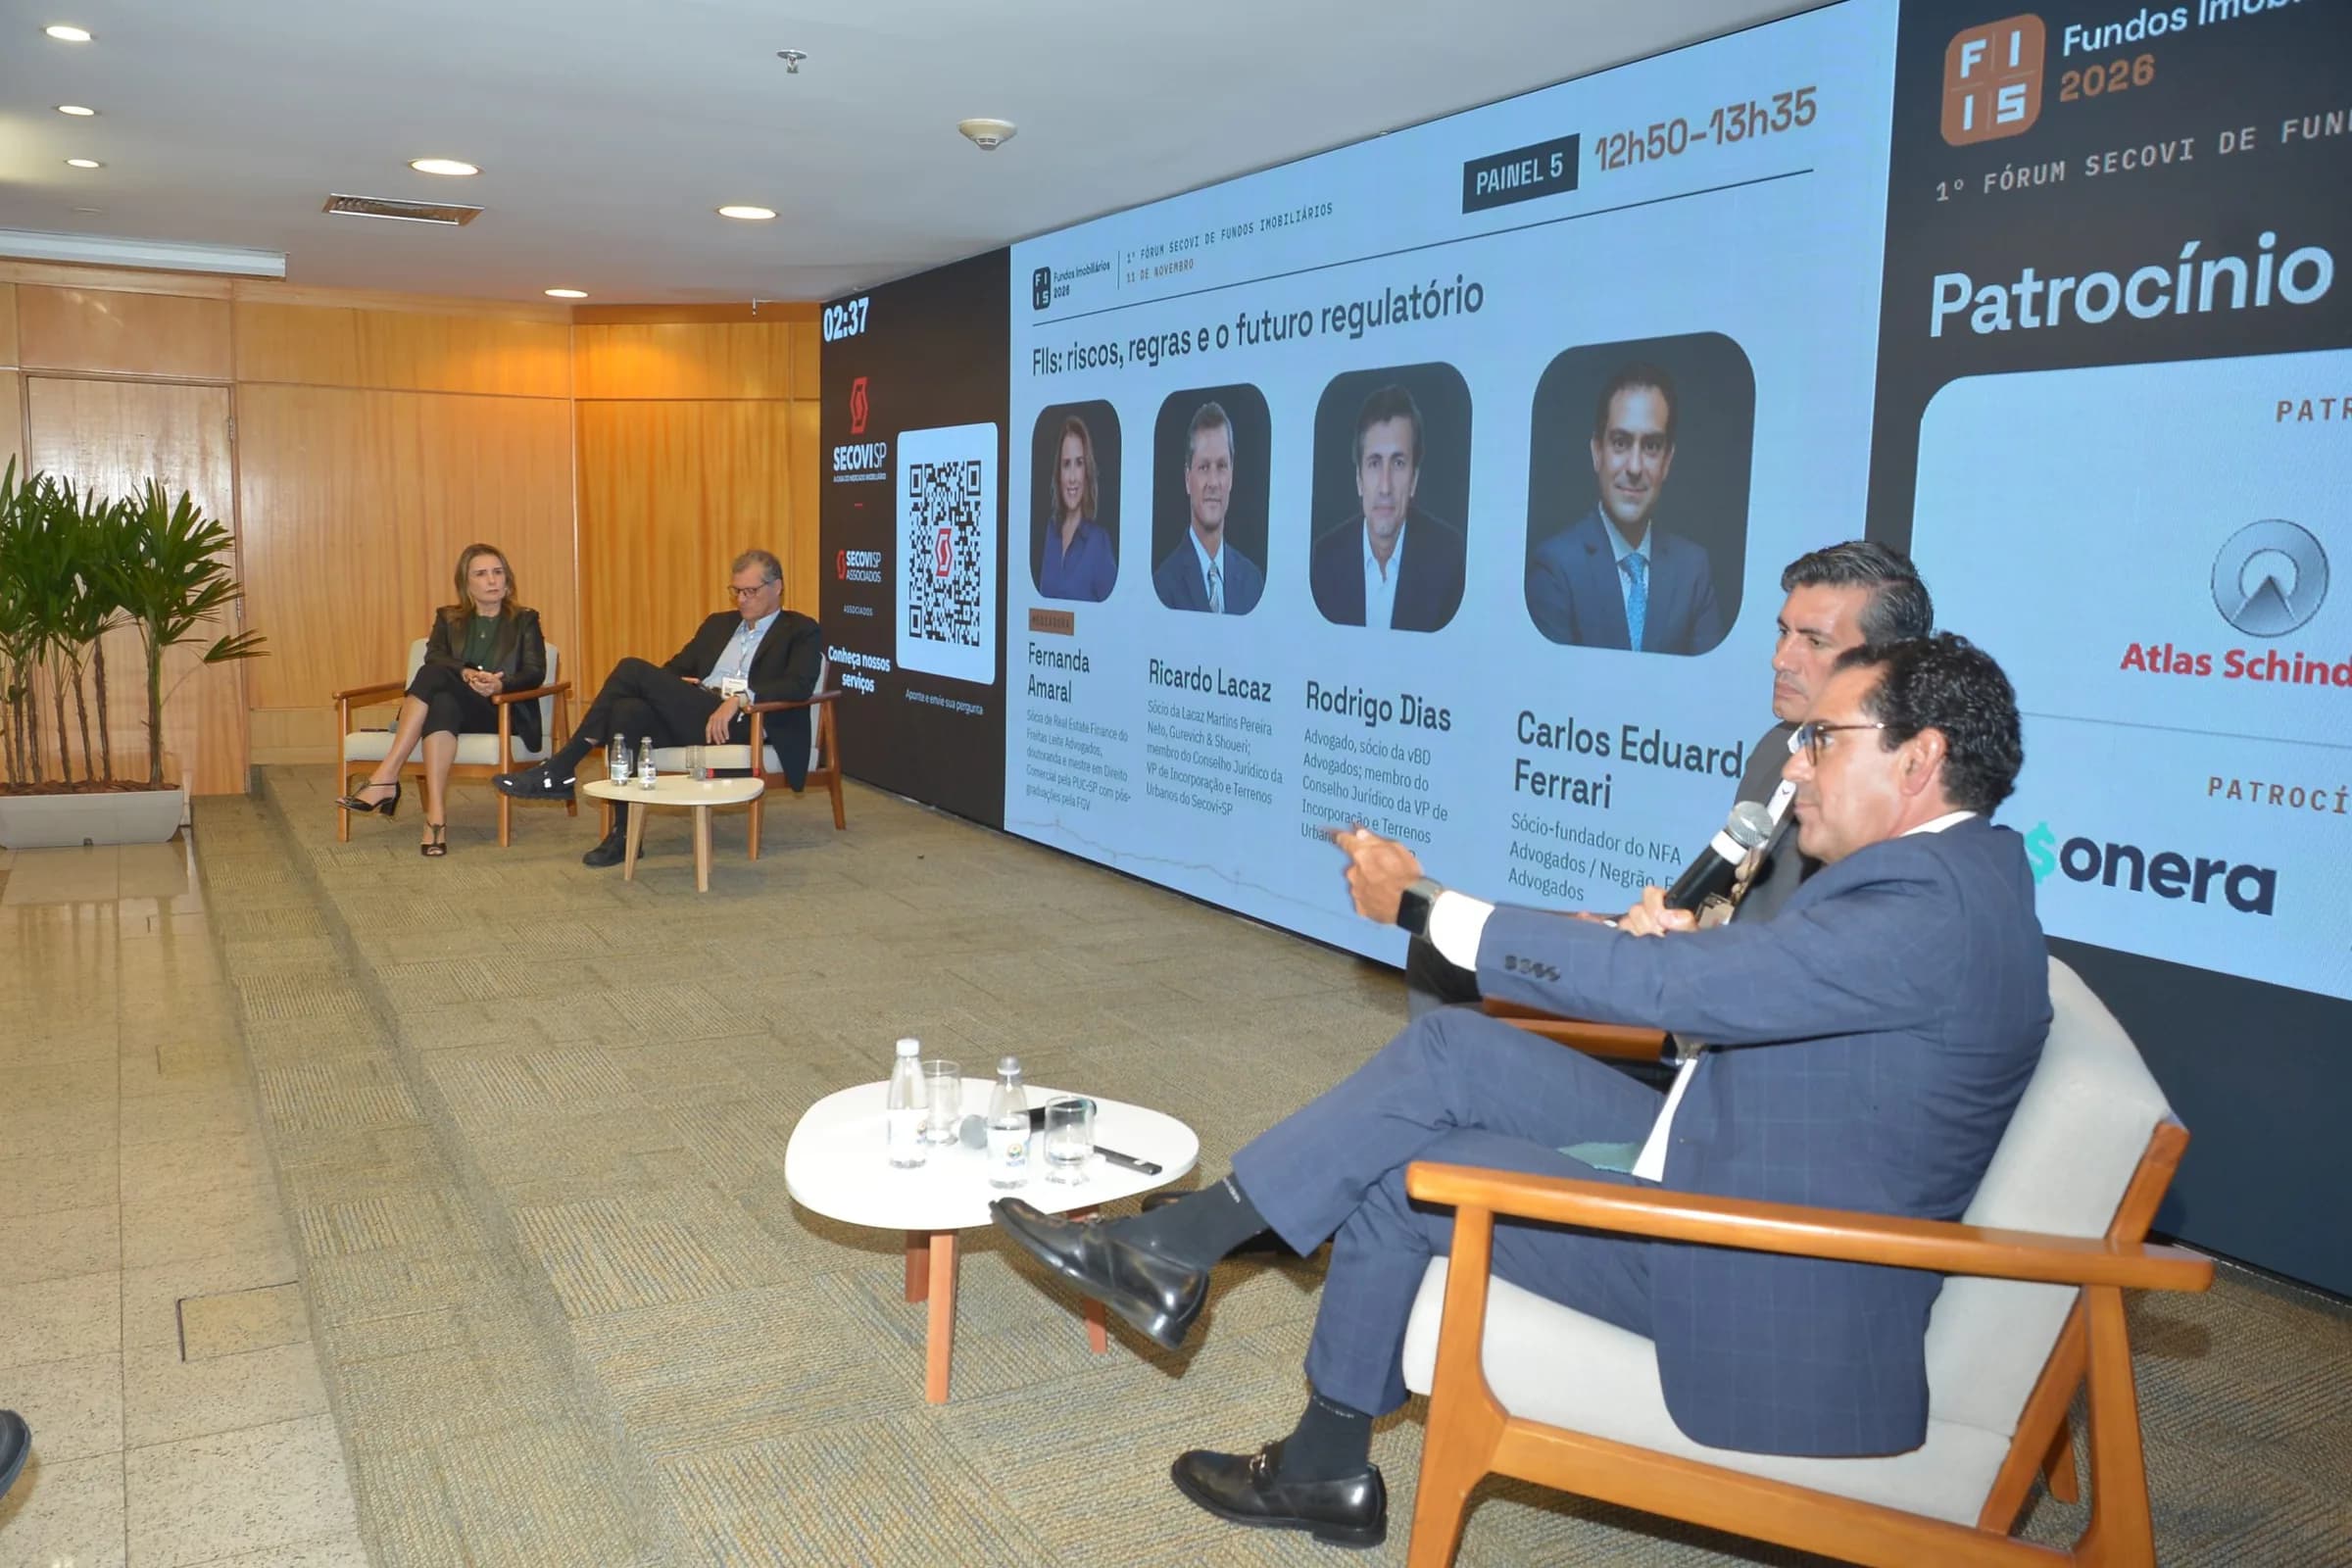
Recentemente, a Primeira Turma do Superior Tribunal de Justiça (STJ) decidiu, por um apertado placar de 3 votos a 2, que os fundos imobiliários (FIIs) devem incidir uma alíquota de 20% de Imposto de Renda sobre os ganhos obtidos com a venda de cotas de outros fundos. Essa decisão marca um novo capítulo nas discussões sobre a tributação dos FIIs, apresentando um cenário de incertezas jurídicas que foi amplamente debatido em um painel realizado no Primeiro Fórum Secovi-SP Fundos Imobiliários 2026+, mediado por Fernanda Amaral.
Contexto e histórico dos fundos imobiliários
Os fundos imobiliários surgiram no Brasil em 1993, com o intuito de viabilizar grandes empreendimentos que não possuíam fontes tradicionais de financiamento. Desde então, esses veículos de investimento se tornaram fundamentais para o mercado imobiliário, impulsionando a captação de recursos e permitindo que pequenos e médios investidores pudessem participar do setor. A legislação relacionada aos FIIs evoluiu ao longo dos anos, com a promulgação de leis como a Lei 9.779, de 1999, que instituiu a obrigatoriedade de distribuição mínima de 95% do resultado e limitou a participação de construtores e incorporadores a 25% das cotas.
Atualmente, os FIIs são responsáveis por uma parte significativa do financiamento imobiliário no Brasil, representando de 10% a 12% do total nos últimos anos, conforme relatado por especialistas durante o painel. Essa trajetória de crescimento é acompanhada de um aumento na complexidade regulatória e tributária enfrentada por esses fundos, especialmente em um contexto de reformas tributárias em discussão.
Desafios jurídicos e tributários para os fundos imobiliários
No painel, que contou com a presença de especialistas como Ricardo Lacaz, sócio do Lacaz Martins, Pereira Neto, Gurevich & Schoueri Advogados, e Carlos Eduardo Ferrari, sócio-fundador do NFA Advogados, os participantes destacaram três principais pontos de insegurança jurídica que afetam os investidores de FIIs. Lacaz chamou atenção para a questão da retenção do Imposto de Renda, que ocorre quando um cotista de um FII é outro fundo, como um multimercado ou um fundo de ações. A Receita Federal já autuou diversas gestoras por essa razão, e a jurisprudência do CARF é predominantemente desfavorável aos contribuintes.
A legislação foi consolidada pela Lei 14.754, mas a Receita ainda não se manifestou sobre o seu entendimento atual. Embora alguns administradores continuem a distribuir rendimentos sem a retenção do imposto, Lacaz advertiu que esse risco persiste e deve ser considerado por todos os gestores de fundos. A incerteza sobre a interpretação da legislação é um fator que pode impactar diretamente as decisões de investimento e a confiança dos cotistas.
Impacto da recente decisão do STJ
A decisão do STJ em relação ao ganho de capital dos fundos de fundos é um tema que gera grande preocupação entre os investidores. Segundo Lacaz, muitos fundos já estavam recolhendo os 20% de imposto, mas a questão da possibilidade de reembolso se tornou um ponto de disputa judicial. Ele defendeu que os fundos funcionam como veículos e não como entidades tributárias independentes, ressaltando a necessidade de uniformização de entendimentos por parte do tribunal.
Outro aspecto relevante abordado foi a regra que limita a 25% a participação de construtores e incorporadores nas cotas dos fundos. Lacaz explicou que, segundo a Câmara Superior do CARF, essa restrição se aplica apenas aos sócios diretos e não ao grupo econômico como um todo, o que pode favorecer os contribuintes. Contudo, com possíveis mudanças na composição do colegiado, novos julgamentos podem ocorrer, trazendo novas incertezas.
Reforma tributária e seus desdobramentos
Rodrigo Dias, sócio da VBD Advogados, trouxe à discussão o tema da reforma tributária e suas implicações para os FIIs. Ele destacou que, apesar das incertezas em torno do cronograma da reforma, o secretário da Receita Federal, Robinson Barreirinhas, confirmou que as mudanças previstas devem iniciar em 2027. A expectativa é que a versão 2 dos regulamentos seja apresentada na segunda quinzena de novembro.
O Secovi-SP já apresentou à Receita Federal e ao Comitê Gestor dois ofícios com mais de 50 solicitações, buscando mais simplificação e segurança jurídica nas novas regras. Para os fundos, a legislação atual estabelece que eles não são contribuintes do CBS e IBS, desde que cumpram requisitos específicos, como ter cotas negociadas em bolsa e um mínimo de 100 cotistas. Essa questão é crucial, pois a regulamentação define claramente as condições necessárias para que os fundos possam operar sem a incidência de novos tributos.
Oportunidades e riscos para investidores
Com o exemplo de um imóvel avaliado em R$ 100 milhões e tributos de 10% embutidos, Rodrigo mencionou que isso poderia gerar R$ 10 milhões em créditos, reduzindo o investimento efetivo. No entanto, ele alertou para a necessidade de atenção em relação a "imóveis de dupla qualidade", que podem ter implicações diferentes em termos de crédito tributário. O conceito de "dupla qualidade" refere-se a imóveis que, dependendo de sua estrutura e situação tributária, podem ter tratamentos distintos ao serem integrados em fundos.
A discussão também trouxe à tona a necessidade de os investidores e locatários estarem preparados para lidar com questões fiscais, como o ajuste de redutores e a documentação necessária. Lacaz enfatizou que enfrentar esses desafios não é apenas uma questão jurídica, mas envolve diversas áreas, incluindo suprimentos e análise de viabilidade. A gestão eficaz de um fundo imobiliário requer uma abordagem multidisciplinar, que envolva desde o jurídico até a contabilidade e a gestão de ativos.
Decisões do STF e seu impacto
Durante o painel, também foi abordada uma recente decisão do Supremo Tribunal Federal (STF) que confirma a imunidade tributária na integralização de capital para empresas do setor imobiliário. Rodrigo Dias ressaltou que essa decisão pode ter implicações para os fundos, embora ainda não esteja claro se os argumentos utilizados serão aplicáveis a eles. A imunidade tributária é um aspecto que pode influenciar a estruturação e a operação de FIIs, especialmente em relação à captação de recursos e à atração de investidores.
Carlos Eduardo Ferrari, por sua vez, destacou a importância da neutralidade tributária na reforma, reforçando que a simplificação é um dos objetivos principais. Ele observou que os fundos imobiliários têm se mostrado adaptáveis, funcionando como um “coringa” no mercado financeiro. Ferrari citou que os FIIs representam de 10% a 12% do funding imobiliário nos últimos anos e defendeu a coexistência de modelos híbridos no mercado, que incluem tanto o crédito da poupança quanto o investimento direcionado.
Governança e o futuro dos fundos imobiliários
Ao finalizar o evento, Fernanda Amaral ressaltou que a aproximação dos FIIs com o mercado de capitais trouxe avanços significativos em governança, padronização de contratos e exigências de verificação da elegibilidade dos compradores. Essas características são fundamentais para garantir a segurança e a confiança dos investidores no setor. A governança robusta é um fator que pode influenciar diretamente a percepção de risco e a atração de novos investidores para os fundos imobiliários.
Com todas essas mudanças e discussões em andamento, é evidente que os fundos imobiliários enfrentarão um período desafiador, repleto de incertezas, mas também de oportunidades. A necessidade de adaptação e preparação por parte dos gestores e investidores se torna cada vez mais evidente, pois o ambiente regulatório e tributário continua a evoluir. Os próximos anos serão cruciais para a definição do papel dos FIIs no mercado imobiliário e na economia como um todo, exigindo um acompanhamento atento das mudanças e novas regulamentações.