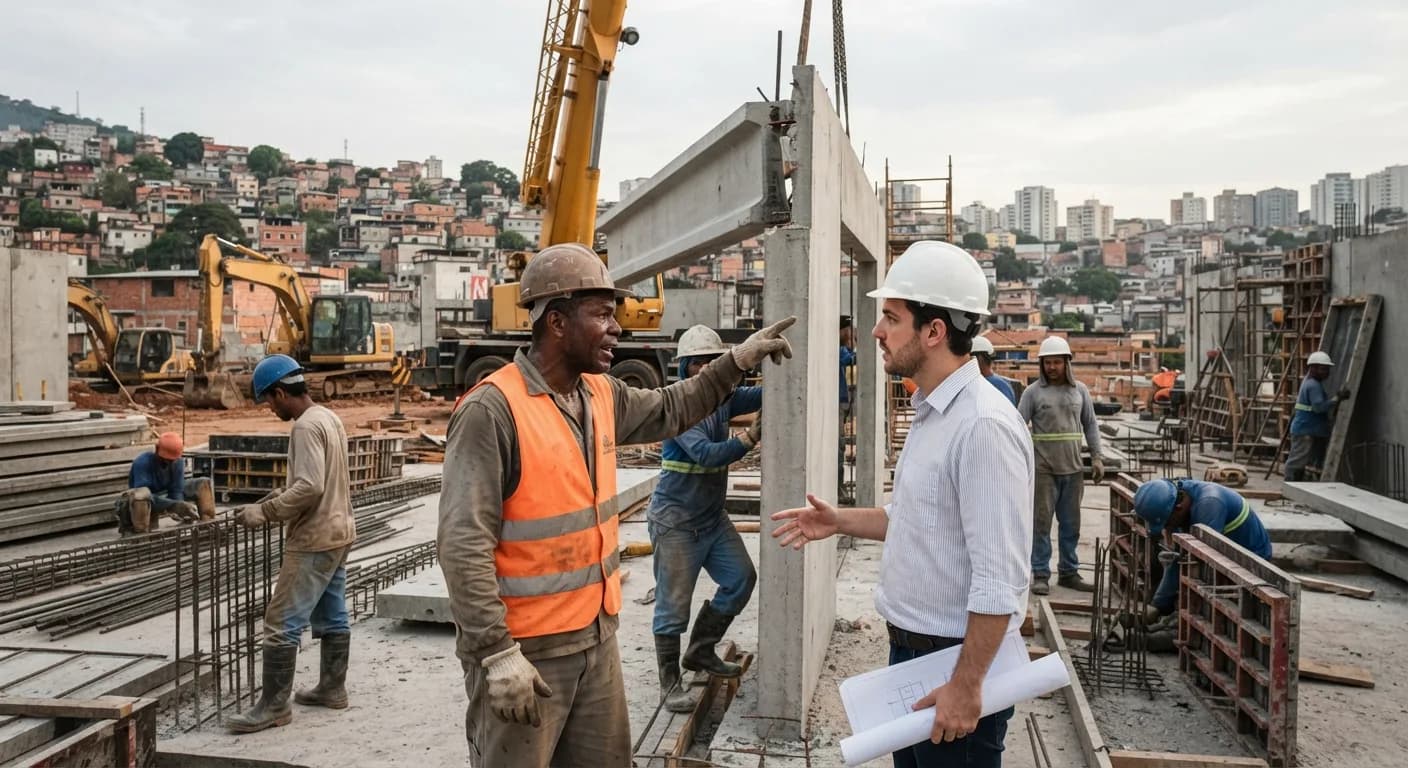
O debate sobre a modernização dos canteiros de obras ganhou forte destaque durante a programação da 23ª Convenção Secovi-SP, realizada no final de agosto. O painel inaugural do Espaço 2, intitulado “Construção Industrializada — A Era 'Lego'”, reuniu importantes nomes da engenharia, do urbanismo e da indústria para analisar minuciosamente os avanços e os principais entraves que impedem a consolidação definitiva desse modelo produtivo no país. A mesa de discussões foi mediada pelo vice-presidente de Tecnologia e Sustentabilidade da entidade, Carlos Borges, que logo na abertura tratou de dimensionar o momento atual do mercado perante a proliferação recente de debates sobre o assunto nas diversas esferas corporativas e institucionais. O evento buscou aprofundar a compreensão sobre o estágio real dessa transformação tecnológica no Brasil.
Ao contextualizar a lentidão histórica do setor em adotar novas posturas operacionais, o mediador fez um comparativo contundente com outras indústrias maduras da economia nacional. Sobre a confiabilidade dos sistemas construtivos tradicionais, questionou: “que setor gasta 1,5 a 2% do custo do seu produto ao longo de 5 anos e entende como isso absolutamente normal? Você imagine uma indústria automobilística vender um carro e custar 2% do valor do carro em manutenção ao longo de 5 anos como algo dado, né? Essa é a realidade do setor e que a gente pode mudar com a industrialização.” Essa reflexão deu o tom para que os demais convidados analisassem os diferentes caminhos e os gargalos técnicos que limitam o crescimento mais acelerado do método no território brasileiro.
Diferenças estruturais entre os modelos globais de produção
Aprofundando os aspectos técnicos do tema, o professor da Escola Politécnica da USP, Luiz Henrique Ceotto, apresentou uma distinção central entre os dois principais modelos de construção industrializada existentes no mundo: a modularização tridimensional e a componentização. O especialista explicou que o primeiro formato exige investimentos financeiros pesados e uma operação logística extremamente complexa. Sobre os módulos 3D, disse que “uma fábrica de módulos tridimensionais é muito cara. A implantação é sempre completa. Você não pode falar ‘vou fazer o módulo só de determinada parte e o resto eu vou fazer na obra’.”
Além do custo elevado de instalação fabril, o modelo tridimensional esbarra em barreiras logísticas severas dentro do território nacional. As rodovias e as regras de transporte impõem restrições severas que dificultam a viabilidade econômica do sistema. Detalhou ainda as limitações logísticas do modelo no Brasil: “a dimensão máxima dos módulos que você pode transportar a um custo viável é da ordem de 3,20 m de largura, 3,40 m de altura e 10 m de comprimento. O peso máximo é cinco toneladas. Um módulo desse nos Estados Unidos o pessoal começa a se preocupar acima de 15 toneladas. Aqui é cinco.”
Em contrapartida, a componentização surge como uma alternativa muito mais viável e flexível para a realidade do mercado brasileiro atual. Esse formato, segundo o levantamento apresentado, domina a esmagadora maioria das aplicações ao redor do planeta. Já sobre a componentização, modelo que segundo ele domina 90% do mercado mundial, Ceotto foi enfático: “baixíssimos investimentos, você não faz investimento praticamente nenhum. Implantação em etapas: você pode fazer ‘eu vou racionalizar a minha estrutura e vou deixar o restante da obra para depois’, não tem problema. É diferente do módulo 3D, que você tem que resolver ele inteiro.”
O papel do projeto e o choque cultural na arquitetura
Apesar da flexibilidade oferecida pelos componentes pré-fabricados, a expansão do método encontra resistência na própria concepção técnica das edificações. Para o representante da USP, o principal entrave à industrialização no país não está na mão de obra direta, mas na etapa de projeto. “Hoje converso com construtoras o tempo todo e elas tão pensando que é a mesma coisa, elas tão agindo da mesma maneira que fazem na construção convencional. E aí não vai dar certo”, afirmou. O hábito de tratar empreendimentos industrializados com a mesma lógica artesanal do passado compromete a eficiência esperada.
Essa falta de preparo atinge diretamente os profissionais responsáveis por desenhar os espaços habitáveis. O especialista destacou que a padronização é um requisito indispensável para viabilizar a produção em larga escala nas fábricas. “O arquiteto brasileiro tá completamente despreparado pra isso. Você precisa gerar escala de produção, e você não vai industrializar se tiver uma obra de 80 banheiros sendo todos um diferente do outro.” Sem uma mudança drástica na mentalidade projetual, os custos continuam elevados e inviabilizam a competitividade dos novos sistemas perante a alvenaria convencional.
A experiência prática de empresas que já operam nesse segmento comprova que a transição exige resiliência institucional e maturação de mercado. Flávia Abreu, gerente de Produto e Urbanismo da Alea, apresentou a trajetória da construtora e incorporadora do grupo Tenda dedicada à construção off-site em wood frame, com fábrica em Jaguariúna capaz de produzir uma casa a cada 36 minutos. “A gente passou muito de uma época de desbravadores para colonizadores no que diz respeito à evolução da construção off-site, principalmente em HIS no Brasil. Agora eu acho que o mercado parou de ser experimental e passou a ser um setor mais estabelecido, com grandes players”, afirmou.
Desafios burocráticos e o consumo de novos materiais
A expansão da tecnologia esbarra em barreiras que vão desde a incompreensão do poder público local até a rigidez das normas de financiamento habitacional. Entre os óbices relatados pela executiva estão as dificuldades com a cadeia de suprimentos, a capacitação de mão de obra e o despreparo de prefeituras menores diante da tecnologia. “Em cidades muito pequenas ainda se confunde wood frame com casa de madeira. Wood frame não é casa de madeira, ele é composto por madeira, mas é um sistema que tem a madeira na sua composição”, disse. A confusão conceitual gera exigências descabidas e atrasa a aprovação de projetos residenciais.
A relação com as instituições financeiras também demanda constante esforço de convencimento e diálogo técnico por parte das empresas incorporadoras. Também relatou a relação com a Caixa Econômica Federal, principal financiadora dos empreendimentos da empresa. “A gente ainda tem uma resistência e uma burocracia com a Caixa que a gente tem que vencer. A gente provoca muito a Caixa nesse sentido de facilitar a colocação de novos materiais na nossa casa”, afirmou. Superar esses entraves regulatórios é considerado fundamental para que a habitação de interesse social ganhe escala industrial no país.
Por outro lado, o avanço de materiais complementares demonstra que o consumidor brasileiro tem gradualmente aceitado novas formas de construir e reformar. Douglas Meirelles, gerente de Public Affairs e Soluções Integradas da Saint-Gobain, trouxe a perspectiva da multinacional como fabricante global de materiais de construção, destacando o crescimento do consumo de drywall no país como indicador do avanço da industrialização. “Há 20 anos atrás, o consumo per capita do drywall no Brasil era de 0,3 m² por habitante. Hoje nós já falamos de uma média de 0,7 a 1 m² por habitante”, afirmou, comparando o dado a outros países. “Os Estados Unidos têm o consumo per capita na casa de 10 m² por habitante. O Chile está na casa de 2,5 m² por habitante.”
Sustentabilidade e a escassez de mão de obra qualificada
A mudança gradual de comportamento da sociedade em relação aos métodos secos reflete uma percepção clara de praticidade e conforto no cotidiano das residências. Sobre a mudança cultural em curso, avaliou: “quando o consumidor começou a notar que, para fazer um reparo na sua casa, é só cortar a parede, acessar a instalação e no mesmo dia já acabou, sem todo aquele quebra-quebra, ele foi mudando aquela visão em relação à quebra de paradigmas.” Essa praticidade pavimenta o caminho para a aceitação de tecnologias ainda mais avançadas no setor imobiliário nacional.
Além da conveniência para o usuário final, a urgência da industrialização está diretamente ligada a indicadores ambientais críticos do setor construtivo. Meirelles também citou dados de sustentabilidade que reforçam a urgência da industrialização: “a construção civil é responsável por quase 20% do consumo de água durante seu processo. Quando olhamos para das emissões de CO2, mais de 34% são de responsabilidade da construção. E menos de 20% daquilo que produzimos como resíduo de fato é reaproveitado no processo, sendo que temos 91% de possibilidades de expandir esses usos.” A escassez de recursos naturais e a necessidade de reduzir o impacto ecológico tornam o modelo fabril um caminho sem volta.
Contudo, a escassez crônica de trabalhadores qualificados impõe um limite severo ao crescimento das construtoras tradicionais e acelera a busca por alternativas de automação. Ao tratar da escassez de mão de obra no setor, Carlos Borges observou que, “apesar de ela ser muito menos insalubre, apresentar uma segurança maior e pagar muito melhor do que pagava, hoje a gente tem carpinteiros e pedreiros ganhando R$ 10, R$ 15 mil, mestres de obra ganhando mais de R$ 30 mil, e mesmo assim os jovens preferem o assistencialismo com uma atividade informal.”
Produtividade, inclusão e o futuro do setor
Para a mesa de especialistas, a solução para a falta de trabalhadores não reside apenas na elevação pontual da remuneração, mas na reformulação completa da forma como a produção é executada. Ceotto ampliou a reflexão, defendendo que o problema é estrutural, e não salarial. “Se nós pagássemos três vezes o que pagamos hoje, não teríamos problema de mão de obra. Mas o problema não é pagar 20% a mais, isso não vai resolver. Os processos construtivos atuais já deram o que tinha que dar. Nós precisamos de processos construtivos que aumentem três vezes a produtividade, senão eu não vou poder ter um aumento significativo do ganho de todo mundo”, afirmou.
A modernização dos métodos construtivos também abre portas para uma maior diversidade demográfica nos canteiros e fábricas do país, reduzindo o esforço físico bruto exigido pelas técnicas rudimentares. Ceotto também relacionou a industrialização à ampliação da presença feminina no setor. “Nossa tarefa ainda é muito penosa e isso tá afastando 50% da população mundial, que é a população feminina. Nós temos que criar tarefas bem menos penosas, sem pó de cimento na obra”, disse. A melhora nas condições de labor atrai um novo perfil de profissionais para a atividade industrial.
Essa realidade já pode ser observada na prática dentro das unidades fabris especializadas em construções modulares e off-site. Flávia Abreu corroborou o diagnóstico citando a experiência da própria Alea. “Hoje na Alea 40% dos funcionários de fábrica são mulheres. É um ambiente muito mais tranquilo de se trabalhar, muito mais saudável, com condições melhores do que no canteiro de obra. Isso traz uma atratividade grande”, afirmou. O testemunho reforça o potencial transformador que a migração para o ambiente fabril representa em termos sociais e laborais.
Encerrando as discussões do painel, os especialistas convergiram no entendimento de que a difusão ampla das vantagens tecnológicas precisa obrigatoriamente alcançar o consumidor final para consolidar a mudança de paradigma no país. Douglas Meirelles encerrou o painel defendendo a necessidade de levar informação sobre os benefícios da industrialização ao consumidor final. “Quando nós falamos em industrialização, estamos falando em melhoria de qualidade de vida, melhoria das condições de habitação. Isso precisa chegar na ponta: você vai fazer um reparo em poucos minutos, não vai levar mais um dia para trocar uma tubulação”, disse. Com o alinhamento entre indústria, projetistas e órgãos reguladores, o Brasil caminha a passos graduais para destravar o potencial definitivo da construção civil moderna.