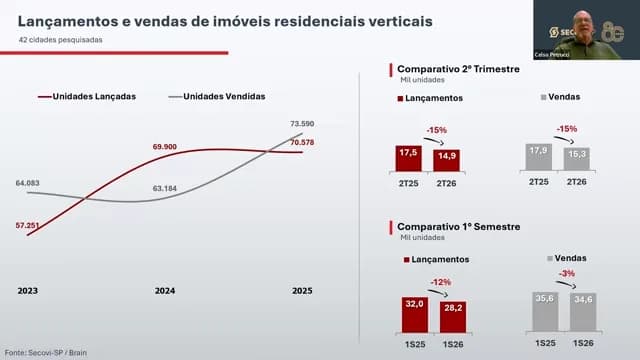
O mercado imobiliário do interior de São Paulo está passando por um momento intrigante, onde a quantidade de imóveis vendidos supera os novos lançamentos. Embora os juros altos e a diminuição das incorporações possam sugerir um desaquecimento do setor, os números recentes revelam uma realidade mais complexa. Este fenômeno não é uma novidade, mas sim uma continuação de tendências observadas nos últimos anos, onde a dinâmica entre oferta e demanda tem se mostrado volátil, especialmente em um contexto econômico desafiador.
Dados do mercado imobiliário no primeiro semestre de 2026
No primeiro semestre de 2026, as 42 cidades analisadas pela Pesquisa do Mercado Imobiliário registraram 28.177 unidades lançadas, o que representa uma queda de 12% em comparação ao mesmo período do ano anterior. Por outro lado, as vendas totalizaram 34.566 unidades, uma retração de apenas 2,8%. Esses números indicam que, apesar da redução nos lançamentos, houve uma forte absorção de imóveis, com mais unidades vendidas do que disponibilizadas. Essa contradição entre a queda nos lançamentos e o aumento nas vendas é um ponto crucial a ser analisado.
A pesquisa, conduzida pelo Secovi-SP em colaboração com a Brain Inteligência Estratégica e o SindusCon-SP, abrange uma população de cerca de 16,4 milhões de habitantes nas cidades estudadas. A análise detalhada desses dados é crucial para entender as dinâmicas do mercado residencial no interior paulista e como elas se relacionam com as condições econômicas mais amplas.
Intenção de compra em alta
Um dos fatores que ajuda a explicar esse fenômeno é o aumento da intenção de compra. No segundo trimestre de 2026, 52% dos entrevistados revelaram planos de adquirir um imóvel nos próximos meses, o maior índice já registrado na série histórica da Brain. Esse número é três pontos percentuais superior ao registrado no mesmo período de 2025. Além disso, 68% dos potenciais compradores planejam concretizar a compra em até dois anos, com 31% pretendendo fazê-lo em até um ano. Esses dados sugerem que a demanda permanece forte, apesar dos desafios enfrentados pelo setor.
Essas estatísticas indicam que, mesmo com a diminuição dos lançamentos, a demanda por imóveis é robusta. O que se observa, portanto, é um cenário em que a intenção de compra é alta, mas os lançamentos caem em um ritmo mais acelerado, sinalizando uma possível cautela por parte das incorporadoras. Essa cautela pode ser atribuída a incertezas econômicas e ao comportamento do consumidor, que, mesmo interessado em adquirir imóveis, pode hesitar em função das condições do mercado.
Valor Geral de Vendas e Lançamentos
Ao analisar os valores, o VGV (Valor Geral de Vendas) registrado no primeiro semestre de 2026 alcançou aproximadamente R$ 20,2 bilhões, um crescimento de 17,6% em relação a 2025. Em contraste, o Valor Geral de Lançamentos caiu ligeiramente, para cerca de R$ 15,6 bilhões, uma retração de 1,3%. Nos últimos 12 meses, foram contabilizadas cerca de 66,7 mil unidades lançadas e 72,6 mil vendidas, demonstrando uma absorção significativa no mercado, mesmo em um contexto de juros elevados.
Celso Petrucci, diretor de Economia do Secovi-SP, comentou que pode haver empreendimentos já aprovados que estão aguardando um momento mais favorável para serem lançados. Fatores como a trajetória dos juros e o ambiente econômico podem influenciar essas decisões, embora essa interpretação não tenha sido medida diretamente pela pesquisa. É importante que as incorporadoras estejam atentas a esses fatores, pois eles podem impactar diretamente suas estratégias de lançamento e marketing.
Cenário de cautela no segundo trimestre
Embora os dados sejam animadores, é importante ressaltar que uma análise mais detalhada revela sinais de cautela. Comparando o segundo trimestre de 2026 ao mesmo período de 2025, tanto os lançamentos quanto as vendas caíram cerca de 15%. Foram lançadas 14.883 unidades e vendidas 15.250. Essa discrepância indica que o mercado não está imune às flutuações econômicas e que a oferta e a demanda estão se movendo em ritmos diferentes. Essa situação pode levar a um acúmulo de estoque e, consequentemente, a uma pressão sobre os preços, o que não é desejável para as incorporadoras.
Diversidade no mercado do interior de SP
Outro aspecto relevante é a heterogeneidade do mercado imobiliário no interior paulista. Não se deve considerar o interior de São Paulo como um único bloco. No segundo trimestre, por exemplo, o Grande ABC registrou um aumento de 17% nos lançamentos e 17,6% nas vendas. Em contrapartida, Ribeirão Preto viu os lançamentos crescerem 56,7%, mas as vendas subirem apenas 1,8%. Em Sorocaba, os lançamentos aumentaram 12,9%, enquanto as vendas caíram 10,9%. Já Campinas apresentou uma queda de 32,8% tanto nos lançamentos quanto nas vendas.
Esses dados ressaltam a importância de uma análise regionalizada para os incorporadores, pois fatores como renda, estoque, preços, financiamento e comportamento do consumidor podem criar condições muito diferentes de uma cidade para outra. A diversidade do mercado exige que as empresas conheçam bem a região onde pretendem atuar, entendendo as necessidades e os desejos dos consumidores locais.
Impacto do programa Minha Casa Minha Vida
A pesquisa também revela diferenças significativas na participação do programa Minha Casa Minha Vida. No segundo trimestre, esse programa representou 58,6% das unidades lançadas, mas apenas 29,5% do Valor Geral de Lançamentos. A análise regional mostra variações: em Sorocaba, 85,1% das unidades lançadas estavam dentro do programa, enquanto no Grande ABC a participação foi de 53,1% e em São José do Rio Preto, 27,2%. Essas diferenças destacam a importância do programa para a habitação popular, mas também indicam que as condições econômicas podem impactar a capacidade de execução de projetos.
Além disso, a pesquisa destaca uma diferença entre o mercado vertical e horizontal. O Minha Casa Minha Vida perdeu participação relativa entre os lançamentos verticais, mas ganhou espaço nos empreendimentos horizontais, indicando que a viabilidade de novos projetos está sendo pressionada por fatores como preços e custos de produção. Essa mudança no foco dos lançamentos pode refletir uma adaptação às preferências dos consumidores, que buscam, cada vez mais, opções de moradia que atendam a necessidades específicas, como espaço e conforto.
Formação de preços e desafios do mercado
Outro ponto que merece atenção é a formação dos preços. O preço médio dos empreendimentos verticais nas regiões estudadas chegou a R$ 9.875 por metro quadrado, um aumento de 6,35% em relação a 2025. O ticket médio alcançou aproximadamente R$ 637 mil, com área privativa média de 65 m². As diferenças regionais são notáveis: na Baixada Santista, o preço médio atingiu R$ 12.560/m², enquanto no Grande ABC foi de R$ 10.665/m², e em Bauru, R$ 7.640/m².
Esse aumento nos preços impõe um novo desafio: não basta que haja intenção de compra, mas o produto precisa ser acessível financeiramente para os compradores, além de oferecer um valor percebido que justifique a aquisição. O panorama atual do mercado imobiliário no interior de São Paulo não revela uma estagnação, mas sim um ambiente mais seletivo. A demanda continua presente, mas as decisões de lançamento devem ser mais estratégicas e precisas. As altas taxas de juros impactam especialmente os segmentos que dependem do crédito, enquanto os custos pressionam as margens das empresas.
O próprio Secovi-SP descreveu o cenário como resiliente, embora com desafios significativos associados a juros, custos e incertezas. Portanto, ao considerar um novo lançamento, as empresas devem se perguntar: “É o momento certo?” Essa reflexão deve incluir outras questões: Onde lançar? Para quem? Que tipo de produto oferecer? Em qual faixa de preço? E qual será a estrutura financeira? Os dados mostram que, embora os compradores não tenham desaparecido, o mercado exige cada vez mais precisão nas decisões de lançamento.
Embora o segmento não tenha desaparecido, ele se tornou mais exigente em termos de tomada de decisão. Para uma análise aprofundada sobre esses números e suas implicações, assista à análise em vídeo disponível e considere o apoio de consultores especializados para estruturar a inteligência de dados da sua incorporadora. Fique informado sobre o mercado imobiliário assinando o Boletim VGV, nossa newsletter quinzenal, e inscreva-se em nosso canal no YouTube para atualizações regulares sobre o setor.