A definição da alíquota da Contribuição sobre Bens e Serviços (CBS) para 2027 ganhou destaque nas discussões do Senado após a recente divulgação do Tribunal de Contas da União (TCU), que estabeleceu o percentual em 11,3%. Esse valor supera a estimativa anterior de 9,21%, gerando questionamentos por parte de parlamentares e representantes do setor empresarial. O debate em torno dessa alíquota não é apenas uma questão técnica, mas sim um reflexo das complexas interações entre política, economia e a vida cotidiana dos cidadãos.
Contexto Histórico da Reforma Tributária
A reforma tributária no Brasil é um tema que vem sendo discutido há décadas, com o objetivo de simplificar um dos sistemas mais complexos do mundo. O sistema atual é caracterizado por uma multiplicidade de tributos, que variam em níveis federal, estadual e municipal. A introdução da CBS, que visa unificar e simplificar a tributação sobre bens e serviços, é um passo importante nesse processo, mas também um desafio, especialmente quando se trata de definir alíquotas que sejam justas e que não desestimulem o crescimento econômico.
Nos últimos anos, o país enfrentou crises econômicas que ampliaram a necessidade de uma reforma que não apenas aumentasse a arrecadação, mas que também promovesse a justiça fiscal e a competitividade das empresas brasileiras. As discussões sobre a CBS estão diretamente ligadas a esse cenário, onde a carga tributária excessiva pode ser um entrave ao desenvolvimento e à atração de investimentos.
A Importância da Alíquota na Reforma Tributária
A alíquota da CBS é um elemento crucial na implementação da reforma tributária brasileira e terá repercussões significativas sobre o ambiente de negócios e a atividade econômica. A definição desse percentual impacta diretamente a carga tributária que será aplicada a diferentes setores, podendo influenciar decisões de investimento e a competitividade das empresas no cenário nacional. Uma alíquota muito alta pode desestimular novos investimentos e inibir a expansão das empresas existentes, enquanto uma alíquota muito baixa pode prejudicar a arrecadação necessária para financiar serviços públicos essenciais.
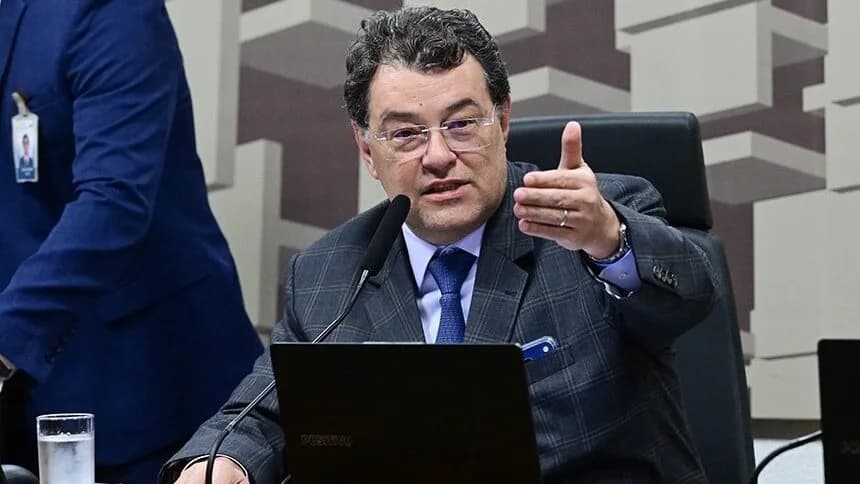
O senador Eduardo Braga (MDB/AM) foi designado pelo presidente da Comissão de Assuntos Econômicos (CAE), Renan Calheiros (MDB/AL), para relatar a proposta que estabelece a nova alíquota. Em uma reunião da CAE, Braga expressou sua surpresa com o percentual apresentado pelo TCU e ressaltou a necessidade de uma análise detalhada das premissas que fundamentaram esse cálculo. Essa análise é vital, pois os números apresentados podem ter implicações diretas no cotidiano dos brasileiros, desde o aumento no preço de bens e serviços até a viabilidade de empreendimentos em setores mais afetados.
Próximos Passos na Tramitação da Alíquota
Durante a reunião, Braga informou que a Secretaria-Geral da Mesa do Senado deve receber formalmente o estudo do TCU até 10 de novembro. A partir desse momento, a CAE terá a oportunidade de examinar a proposta e elaborar um Projeto de Resolução do Senado (PRS) que fixará a alíquota definitiva. O prazo até a apresentação do estudo é crucial, pois permitirá a coleta de informações e dados que poderão influenciar a decisão final dos senadores.
O senador também destacou que sua expectativa inicial era que o percentual ficasse entre 8% e 9%, o que levanta dúvidas sobre a precisão do cálculo do TCU. A condução dessa análise é especialmente relevante, uma vez que Braga já esteve à frente de debates sobre a Reforma Constitucional (EC 132/2023) e suas regulamentações pertinentes. A transparência nesse processo é fundamental para que a sociedade compreenda os critérios utilizados e para que haja um espaço de diálogo entre os diferentes atores envolvidos.
Audiência Pública e Discussões Técnicas
Na mesma reunião, a CAE aprovou um requerimento do senador Izalci Lucas (PL/DF) para a realização de uma audiência pública que discutirá a metodologia utilizada no cálculo da alíquota e seus possíveis impactos. Essa audiência, agendada para 10 de novembro, contará com a presença de representantes do TCU, Receita Federal, secretarias estaduais de Fazenda e da Confederação Nacional da Indústria (CNI). O objetivo é garantir que todas as vozes sejam ouvidas e que haja uma ampla discussão sobre o tema.
Izalci também fez solicitações ao Ministério da Fazenda para obter informações complementares sobre os dados que embasaram o cálculo, além de buscar esclarecimentos sobre o processo de tramitação da futura resolução no Senado. A expectativa é que a audiência pública não apenas traga à tona as preocupações dos setores afetados, mas também ofereça um espaço para que especialistas apresentem alternativas e soluções que possam ser consideradas pelos legisladores.
Reações do Setor Empresarial
Desde que o cálculo de 11,3% foi revelado, diversas entidades empresariais têm solicitado uma revisão desse percentual. Os argumentos incluem a discrepância em relação às projeções que foram utilizadas durante a regulamentação da reforma tributária e o potencial aumento da carga tributária para certos setores da economia, como comércio e serviços, que podem ser os mais impactados pela nova contribuição.
Outro ponto de preocupação expressado é a soma que poderá ocorrer entre a CBS e o Imposto sobre Bens e Serviços (IBS). O senador Esperidião Amin (PP/SC) alertou que, se não forem considerados os impactos cumulativos, a combinação das alíquotas poderia ultrapassar 30%. Essa soma elevada pode gerar um efeito cascata que encarece produtos e serviços, afetando diretamente o consumidor final. Braga, entretanto, defendeu que a discussão atual deve focar na CBS, uma vez que o IBS ainda carece de definição. Essa abordagem pontual é vista como uma tentativa de não complicar ainda mais o debate em um momento em que as incertezas são grandes.
Contexto e Implicações Futuras
A discussão sobre a alíquota da CBS e sua regulamentação está inserida em um contexto mais amplo de reforma tributária que visa simplificar e modernizar o sistema de impostos no Brasil. A definição dessa alíquota não apenas afeta as empresas, mas também pode influenciar a arrecadação do governo e a capacidade de investimento em serviços públicos. Um aumento significativo na carga tributária pode levar a uma diminuição da confiança dos investidores, o que, por sua vez, pode impactar o crescimento econômico.
À medida que o processo avança, é essencial que todas as partes interessadas, incluindo representantes do setor privado e legisladores, colaborem para encontrar um equilíbrio que garanta a justiça fiscal e promova o crescimento econômico sustentável. A construção de um ambiente favorável para os negócios, ao mesmo tempo em que se assegura que a arrecadação seja suficiente para atender às necessidades da população, é um desafio que requer diálogo e comprometimento de todos os envolvidos.
Com a reunião da CAE e a audiência pública marcadas, espera-se que o debate sobre a alíquota da CBS se intensifique, proporcionando um espaço para a apresentação de diferentes pontos de vista e a busca por um consenso que beneficie a economia como um todo. O resultado desse processo poderá determinar não apenas a saúde fiscal do país, mas também o bem-estar econômico dos cidadãos nos próximos anos.
Impactos para o Cotidiano dos Cidadãos
É importante ressaltar que as decisões sobre a alíquota da CBS não afetam apenas o mundo empresarial, mas têm repercussões diretas na vida cotidiana dos brasileiros. O aumento na carga tributária pode se traduzir em preços mais altos para produtos e serviços, o que impacta o poder de compra da população. Isso é especialmente relevante em um cenário em que a inflação já é uma preocupação constante para muitos cidadãos.
Além disso, setores como a construção civil e o comércio, que já enfrentam desafios significativos, podem ser os mais afetados por uma alíquota elevada. A possibilidade de que o aumento nos custos seja repassado ao consumidor final é um fator que precisa ser considerado com cautela. Portanto, a definição da alíquota da CBS deve ser feita com a máxima responsabilidade, levando em conta os interesses de todos os setores da sociedade.
Expectativas e Desafios Adicionais
As expectativas em torno da definição da alíquota da CBS são elevadas, não apenas pelo impacto financeiro imediato, mas também pela forma como a sociedade perceberá a eficiência e a justiça do sistema tributário brasileiro. Com a possibilidade de um aumento na carga tributária, os desafios para os legisladores e para a administração pública são enormes. É preciso garantir que a arrecadação seja suficiente para atender às demandas sociais, sem sufocar o crescimento econômico e a competitividade das empresas.
Portanto, os próximos passos nas discussões em torno da CBS serão cruciais para moldar o futuro tributário do Brasil. O envolvimento de todos os stakeholders, a transparência nas decisões e a busca por alternativas que minimizem os impactos negativos serão fundamentais para que essa transição seja bem-sucedida e justa para todos os envolvidos.