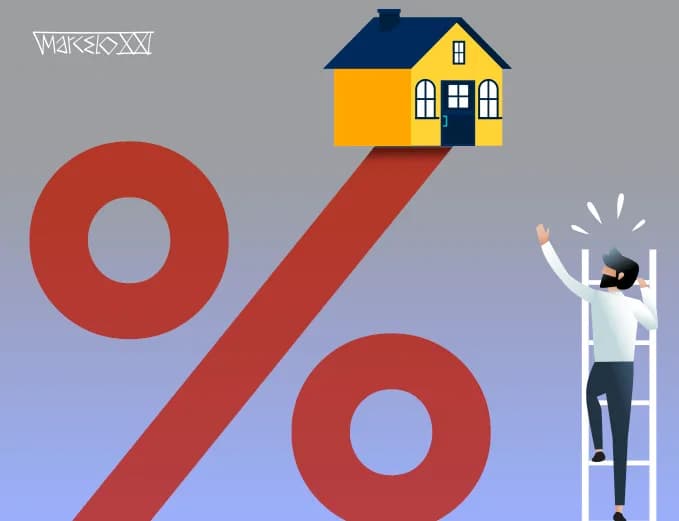
A situação da compra da casa própria no Brasil se torna cada vez mais complicada para as famílias com renda média, diante do aumento das taxas de juros aplicadas ao crédito imobiliário nos bancos privados. Este cenário é particularmente crítico para aqueles que buscam imóveis com valor superior a R$ 2,25 milhões, que se enquadram no Sistema Financeiro da Habitação (SFI). A dificuldade de acesso ao crédito e o aumento do custo de aquisição têm levado muitas famílias a repensar suas estratégias de compra, refletindo uma crise habitacional que se agrava a cada dia.
Contexto e histórico do crédito imobiliário no Brasil
Historicamente, o crédito imobiliário no Brasil passou por diversas transformações, especialmente ao longo das últimas duas décadas. O Sistema Financeiro da Habitação (SFH) foi criado com o intuito de oferecer condições mais acessíveis para a compra da casa própria, com juros subsidiados e prazos mais longos. Contudo, a partir de 2015, o cenário começou a mudar, com a adoção de medidas de austeridade e o aumento da taxa Selic, que impactou diretamente as taxas de juros dos financiamentos.
Nos últimos anos, a inflação alta e a instabilidade econômica também contribuíram para o aumento das taxas de juros, dificultando ainda mais o acesso ao crédito. O SFI, por não estar atrelado ao SFH, tornou-se uma alternativa para aqueles que desejam comprar imóveis de maior valor, mas sua dependência do mercado tornou esses financiamentos mais vulneráveis a oscilações econômicas e financeiras. O resultado disso é um cenário de incerteza e dificuldade para as famílias que buscam a casa própria.
Impacto do aumento das taxas de juros
Nos últimos anos, os juros do crédito imobiliário, que já estavam elevados, sofreram um novo golpe, impulsionados pelo alto custo de captação de recursos pelas instituições financeiras. Como os financiamentos do SFI não estão vinculados ao SFH, eles dependem de recursos provenientes do mercado. Isso fez com que os bancos aumentassem as taxas, dificultando o acesso ao financiamento para muitas famílias.
Além disso, a expectativa de uma queda nas taxas de juros, com a diminuição gradual da Selic, parecia promissora. Contudo, a realidade se revelou diferente. Em vez de reduzir, os juros do crédito imobiliário de alguns dos maiores bancos privados do país dispararam, alcançando patamares de até 15% ao ano, mais a taxa referencial (TR). Essa nova realidade representa um aumento significativo, especialmente em relação à inflação, que está em torno de um terço desse valor.
Quem são os mais afetados?
Segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), os três principais bancos do país foram responsáveis por aproximadamente 55% dos financiamentos imobiliários até setembro deste ano. O aumento das taxas de juros atinge diretamente aqueles que buscam adquirir imóveis dentro da faixa de preço que não se enquadra no SFH, forçando muitos a reconsiderar suas opções.
Frente a esse cenário, muitas famílias estão optando por imóveis usados ou adiando seus planos de compra de um imóvel novo. Essa mudança nas estratégias de aquisição reflete a insegurança econômica e a dificuldade crescente em atender às demandas habitacionais da população. As famílias de classe média, que já enfrentavam desafios financeiros, se veem agora em uma situação ainda mais delicada, com o sonho da casa própria se tornando cada vez mais distante. As implicações disso vão além do aspecto individual; a situação também afeta o mercado imobiliário como um todo, levando a um menor número de transações e, consequentemente, a uma desaceleração no setor da construção civil.
Expectativas e reações do mercado
A alta dos juros é atribuída, em parte, às expectativas de juros futuros que refletem a confiança do mercado em relação à economia. Após as eleições presidenciais, a percepção de que não há medidas eficazes para controlar as contas públicas fez com que essas expectativas aumentassem, levando a uma elevação nos juros. Isso gera um ciclo de incerteza que pode impactar não apenas a compra de imóveis, mas também a indústria da construção e a geração de empregos nesse setor.
Embora os contratos de financiamento já firmados não sejam afetados, o aumento das taxas pode afastar ainda mais as famílias de classe média do sonho da casa própria. Essa realidade não só prejudica os indivíduos e famílias, mas também contribui para o agravamento do déficit habitacional no Brasil, uma questão que já é crítica. O aumento contínuo na demanda por imóveis e a escassez de opções acessíveis para a população mais vulnerável são problemas que precisam ser urgentemente enfrentados pelas autoridades e pelo setor privado.
Consequências para a indústria da construção
A indústria da construção civil é um dos setores que mais sofre com a alta dos juros. Com a diminuição da demanda por novos imóveis, as construtoras enfrentam desafios significativos, que vão desde a redução das contratações até a necessidade de reavaliar seus projetos e estratégias de vendas. A falta de novos investimentos pode levar a uma desaceleração do crescimento econômico, impactando negativamente o emprego e a renda de muitos trabalhadores.
Além disso, a diminuição da atividade imobiliária pode provocar um efeito dominó, afetando fornecedores de materiais e serviços, o que agrava ainda mais a situação econômica. A redução nas vendas de novos imóveis também pode levar a um aumento no número de imóveis vagos, o que não é benéfico para o mercado em geral, já que pode desvalorizar ainda mais as propriedades existentes. Isso gera um ciclo vicioso que pode ser difícil de reverter, exigindo ações coordenadas entre o governo e o setor privado para estimular a recuperação do mercado.
Alternativas e soluções para o financiamento habitacional
Diante desse cenário desafiador, é essencial que o governo e o setor privado busquem soluções inovadoras para facilitar o acesso ao crédito imobiliário. Uma das alternativas discutidas é a criação de programas que ofereçam subsídios ou garantias para os financiamentos, especialmente para as faixas de renda mais afetadas. Além disso, a promoção de parcerias entre o setor público e privado pode ajudar a estimular a construção de habitações de interesse social, contribuindo para a redução do déficit habitacional.
Outra possibilidade é a revisão das políticas de captação de recursos das instituições financeiras, visando a implementação de modelos que permitam taxas de juros mais acessíveis, sem comprometer a saúde financeira das instituições. A transparência nas informações e a educação financeira também são essenciais para que os futuros compradores possam tomar decisões mais informadas e conscientes sobre suas opções de financiamento. O desenvolvimento de novas tecnologias no setor financeiro, como plataformas digitais de financiamento coletivo, também pode ser uma alternativa viável para aumentar o acesso ao crédito.
Prazos e decisões pendentes
Atualmente, o prazo para que as instituições financeiras reajustem suas políticas de crédito e ofereçam soluções mais acessíveis é incerto. As decisões a respeito de novas políticas habitacionais e de financiamento dependem de discussões entre o governo federal, bancos e representantes da sociedade civil. Espera-se que, em um futuro próximo, haja uma maior mobilização para tratar desse tema essencial, visto que o déficit habitacional continua a crescer, afetando milhões de brasileiros.
Enquanto isso, as famílias que desejam adquirir a casa própria devem se manter informadas sobre as opções disponíveis e considerar alternativas que possam se adequar às suas condições financeiras. O cenário é desafiador, mas a busca por soluções criativas e eficazes é fundamental para garantir que mais brasileiros possam realizar o sonho da casa própria.
Considerações finais
Em suma, o aumento das taxas de juros no crédito imobiliário representa um novo obstáculo para as famílias brasileiras que buscam a casa própria. Com o cenário atual, é fundamental que haja uma discussão mais ampla sobre políticas habitacionais e medidas que possam facilitar o acesso ao financiamento, para que mais famílias possam realizar o sonho da casa própria e para que o déficit habitacional não continue a crescer. O desafio é grande, mas com a colaboração de todos os setores envolvidos, é possível encontrar caminhos que tornem a aquisição da casa própria uma realidade viável para milhares de brasileiros que ainda lutam por esse sonho.