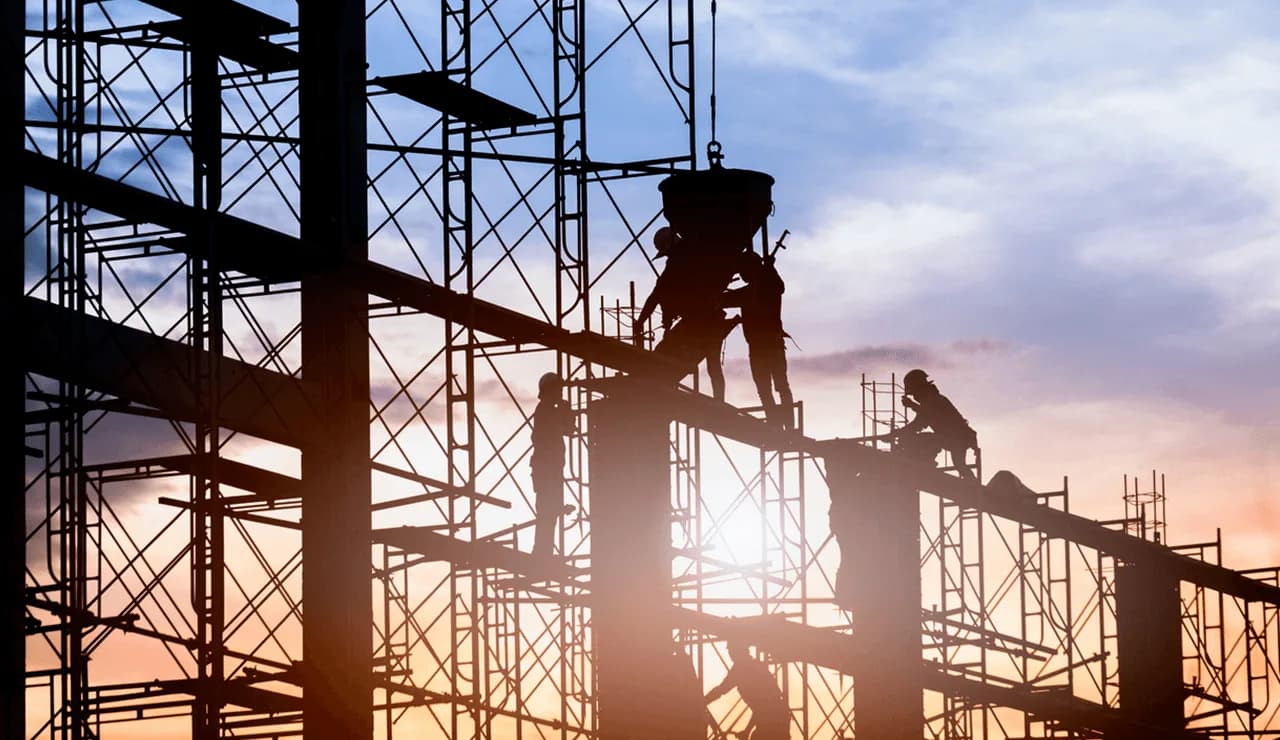
O mercado de trabalho formal brasileiro registrou a criação de 20.848 novos postos com carteira assinada na indústria da construção ao longo do mês de agosto. O resultado representa um avanço relativo de 0,67% sobre o contingente de trabalhadores registrados no setor em julho, consolidando um ciclo de expansão das equipes operacionais e técnicas nos canteiros de obras espalhados pelo território nacional. As estatísticas oficiais pertencem ao Novo Cadastro Geral de Empregados e Desempregados (Caged) e foram divulgadas pelo Ministério do Trabalho e Emprego no dia 29 de setembro, revelando que a atividade construtiva continua sendo um dos principais motores de tração da ocupação no país.
Com o desempenho aferido em agosto, a construção civil atingiu a marca de 200.431 vagas formais abertas desde o início do ano, o que corresponde a uma elevação de 6,79% no acumulado dos oito primeiros meses. Quando se amplia a régua de medição para o horizonte de doze meses até agosto, o saldo positivo chega a 91.410 empregos com registro em carteira, traduzindo-se em um incremento percentual de 2,99%. Em termos globais para a totalidade dos setores produtivos do país, a balança entre contratações e desligamentos fechou o mês com 165,8 mil vagas criadas. Desse montante nacional, a construção respondeu diretamente por 12,57% de todas as oportunidades geradas no período.
Evolução do estoque de trabalhadores e o ritmo da atividade produtiva
Ao término de agosto, o estoque global de operários, engenheiros, técnicos e profissionais de suporte formalmente contratados pela construção alcançou o total expressivo de 3,150 milhões de trabalhadores com carteira assinada. A manutenção de uma base empregatícia superior a três milhões de vínculos comprova a resiliência operacional da cadeia de obras em um cenário de transformações econômicas. No entanto, o ritmo com que esse estoque tem se expandido exige uma avaliação criteriosa das dinâmicas de curto e médio prazo que sustentam os investimentos no ambiente edificado.
A variação positiva de 0,67% frente ao mês de julho indica que as empresas mantiveram as admissões para cumprir cronogramas de entrega de empreendimentos já iniciados, reforçando equipes em frentes de infraestrutura e edificações residenciais. O saldo acumulado no ano, que supera 200 mil contratações líquidas, evidencia a intensidade das operações durante o primeiro semestre e o início do segundo. Todavia, a comparação entre a taxa acumulada em oito meses (6,79%) e o índice dos últimos doze meses (2,99%) aponta que a velocidade de expansão do emprego experimentou flutuações ao longo do ciclo anual, refletindo a entrega de contratos anteriores e o compasso de entrada de novos empreendimentos no mercado.
Esse comportamento reflete a própria natureza técnica do segmento construtivo, no qual o recrutamento em massa se concentra nas fases iniciais e intermediárias das obras, passando por ajustes conforme as estruturas entram nas etapas de acabamento e finalização. A absorção contínua de mão de obra formal ajuda a estruturar a cadeia produtiva, mas a sustentabilidade do estoque em níveis elevados depende da capacidade do mercado imobiliário e do setor público em manter um fluxo constante de licitações, lançamentos comerciais e contratações de engenharia pesada.
Posicionamento setorial e o reflexo na incorporação imobiliária
No quadro geral da economia brasileira, a construção civil consolidou-se como o segundo segmento que mais abriu postos de trabalho no mês de agosto, posicionando-se atrás apenas do setor de serviços, que registrou a criação de 110.346 vagas formais. O resultado colocou a cadeia construtiva à frente de áreas tradicionais de alta absorção de trabalhadores, como a indústria geral, que apurou saldo positivo de 16.613 postos, o comércio, responsável por 16.565 contratações líquidas, e a agropecuária, que encerrou o período com a inclusão de 1.452 novos postos com carteira assinada.
A liderança expressiva do setor terciário sobre as demais atividades produtivas explica grande parte do volume global de 165,8 mil vagas registradas em agosto, mas a contribuição de 12,57% da construção atesta que o segmento manteve um papel desproporcionalmente forte quando comparado à sua representatividade na produção agregada da economia. O fato de superar setores volumosos como a indústria de transformação e o varejo comercial demonstra o impacto imediato que os canteiros exercem sobre a movimentação da força de trabalho nacional, operando como um amortecedor contra a perda de dinamismo em outros campos da atividade produtiva.
Dentro do ecossistema de serviços, as atividades imobiliárias — recorte que engloba a incorporação imobiliária, responsável pela concepção, viabilização e estruturação de novos empreendimentos residenciais e corporativos — também apresentaram números positivos, embora com magnitude mais discreta. Em agosto, foram abertos 699 empregos nesse nicho específico, correspondendo a uma variação de 0,34% em relação aos dados de julho. Ao se analisar os intervalos mais longos divulgados pelo Ministério do Trabalho e Emprego, verifica-se que o segmento imobiliário abriu 4.470 postos no primeiro semestre (alta de 2,21%) e somou 4.572 empregos formais nos doze meses encerrados em agosto, uma evolução de 2,34%. Essa estabilidade nas atividades imobiliárias fornece sustentação direta para a fase seguinte da cadeia, que é justamente a execução das obras nos canteiros.
Disparidades regionais no saldo de vagas da construção
O resultado positivo registrado em escala nacional não se distribuiu de maneira uniforme entre os estados, refletindo diferenças na maturação de investimentos regionais e no calendário local de obras. O estado de Minas Gerais liderou a geração de empregos na construção civil em agosto, registrando a abertura de 3.759 vagas com carteira assinada. Na sequência dos polos de contratação surgiu São Paulo, onde a atividade construtiva gerou 2.728 empregos durante o mês, seguido por Ceará, com 1.897 novos vínculos formais, Rio de Janeiro, com 1.890 vagas, e Pernambuco, com 1.824 postos criados.
A força das admissões também foi marcante em outras regiões, com a Bahia abrindo 1.707 postos de trabalho e o Pará registrando 1.532 contratações líquidas. A presença equilibrada de unidades federativas do Sudeste, Nordeste e Norte nas primeiras colocações de abertura de postos evidencia que a demanda por trabalhadores nos canteiros não ficou restrita aos grandes centros econômicos tradicionais, dispersando-se por projetos de infraestrutura regional, programas de saneamento e expansão de condomínios residenciais nas capitais e áreas metropolitanas dessas regiões.
Em contrapartida, diversas unidades da federação enfrentaram trajetória divergente e encerraram o mês de agosto com saldo negativo entre demissões e contratações. O fechamento de vagas formais na construção atingiu os estados do Acre, Rondônia, Roraima, Rio Grande do Norte, Santa Catarina, Mato Grosso e também o Distrito Federal. O relatório oficial do governo federal não detalhou individualmente o saldo negativo de cada uma dessas localidades, mas a ocorrência de retração em praças com histórico recente de aquecimento, como Santa Catarina e Mato Grosso, evidencia que fatores como a finalização de ciclos contratuais e desacelerações sazonais podem impactar rapidamente a balança de emprego do segmento.
Alerta de desaceleração e o impacto do calendário eleitoral
Apesar do volume positivo de contratações apurado no balanço de agosto, entidades representativas do setor encaram os dados com cautela. A avaliação predominante entre as lideranças da indústria imobiliária e de obras públicas é de que o mercado se aproxima de uma fase de desaceleração gradual, condicionada pelo encerramento de ciclos contratuais e pelo ambiente regulatório que cerca os investimentos no país.
De acordo com Yorki Estefan, presidente do SindusCon-SP, “apesar do desempenho positivo em agosto, a tendência é de desaceleração do ritmo de emprego no setor. Com o fim das obras públicas no período eleitoral e a perspectiva de diminuição de novos contratos em função, o saldo entre admissões e demissões tende a diminuir. Além disso, persiste o temor de fechamento de postos de trabalho no setor, se for aprovada a redução da escala de trabalho 6×1, elevando os custos do setor e inibindo novas contratações de trabalhadores”.
A declaração sintetiza os principais entraves que costumam incidir sobre a construção civil durante a segunda metade do ano. O primeiro fator decorre diretamente da dinâmica administrativa das obras públicas associada ao calendário eleitoral. Historicamente, os meses que antecedem as eleições municipais ou gerais concentram a entrega e a aceleração de empreendimentos viários, redes de saneamento, escolas e unidades de saúde, gerando picos temporários de recrutamento de trabalhadores. Uma vez ultrapassado o cronograma de entregas e iniciadas as restrições normativas impostas pela legislação eleitoral sobre transferências de recursos e novos convênios, as empreiteiras tendem a desmobilizar os canteiros, diminuindo o saldo de novas admissões.
A redução na perspectiva de novas contratações governamentais no curto prazo desacelera a reposição dos postos fechados, exigindo que o setor corporativo privado absorva o contingente excedente para manter os números nacionais em terreno positivo. Sem novos editais de licitação colocados na praça com rapidez durante o período de transição dos mandatos municipais, a tendência é de que os saldos mensais do Caged na construção passem a registrar acomodação ou recuo gradativo nos meses seguintes.
Custos trabalhistas e as incertezas em torno da jornada
Outro elemento de apreensão apontado diretamente pelo setor produtivo envolve as discussões no Congresso Nacional acerca de mudanças na legislação do trabalho, em particular a proposta que visa a restrição ou o fim da escala de trabalho 6x1, modelo em que o profissional trabalha durante seis dias consecutivos com direito a um dia de descanso semanal. Na avaliação das construtoras e dos incorporadores, a imposição de um regime de trabalho com menos dias por semana pode gerar um choque de custos estruturais em uma atividade intensiva em mão de obra.
A operação típica dos canteiros de obras demanda acompanhamento contínuo de cronogramas para o cumprimento de prazos contratuais de entrega, concretagens contínuas e execução de etapas sequenciais que não podem sofrer interrupções abruptas sob pena de desperdício de insumos técnicos. Caso uma eventual redução de jornada venha acompanhada da manutenção integral dos salários sem ganhos imediatos de produtividade física, as empresas enfrentariam um encarecimento linear de suas planilhas de execução de serviços. O temor expresso pelo segmento empresarial é de que esse incremento de despesas iniba novas admissões, forçando as construtoras a reavaliar planos de ampliação ou a adiar o início de novas obras até que haja clareza legislativa.
Embora as propostas de alteração na jornada de trabalho ainda dependam de debates aprofundados nas comissões parlamentares e de votações regimentais em plenário, sem que exista um prazo fechado ou um cronograma fixo de aprovação estabelecido até o momento, a simples circulação da matéria no debate político já adiciona um componente de hesitação aos planejamentos orçamentários das grandes empreiteiras e dos incorporadores para os próximos exercícios fiscais.
Perspectivas e próximos passos para o mercado de obras
O comportamento do mercado de trabalho na construção civil nos meses finais do ano dependerá da capacidade do segmento residencial e corporativo privado de compensar a perda de tração provocada pela desaceleração nas obras públicas. A manutenção da marca de 3,15 milhões de postos formais no país comprova a solidez da base produtiva instalada, mas a trajetória futura do Caged exigirá um monitoramento constante da relação entre juros, financiamento imobiliário e os custos globais da construção civil.
Com um saldo positivo acumulado de mais de 200 mil postos no ano, a atividade ingressa na reta final do calendário com um colchão robusto de contratações já consolidadas em 2024. A confirmação ou não das previsões de desaceleração formuladas pelo setor produtivo dependerá da celeridade com que novos empreendimentos privados consigam lançar suas fundações e do desfecho das discussões econômicas e legislativas que afetam a competitividade e os encargos de contratação dos trabalhadores em todo o território nacional.