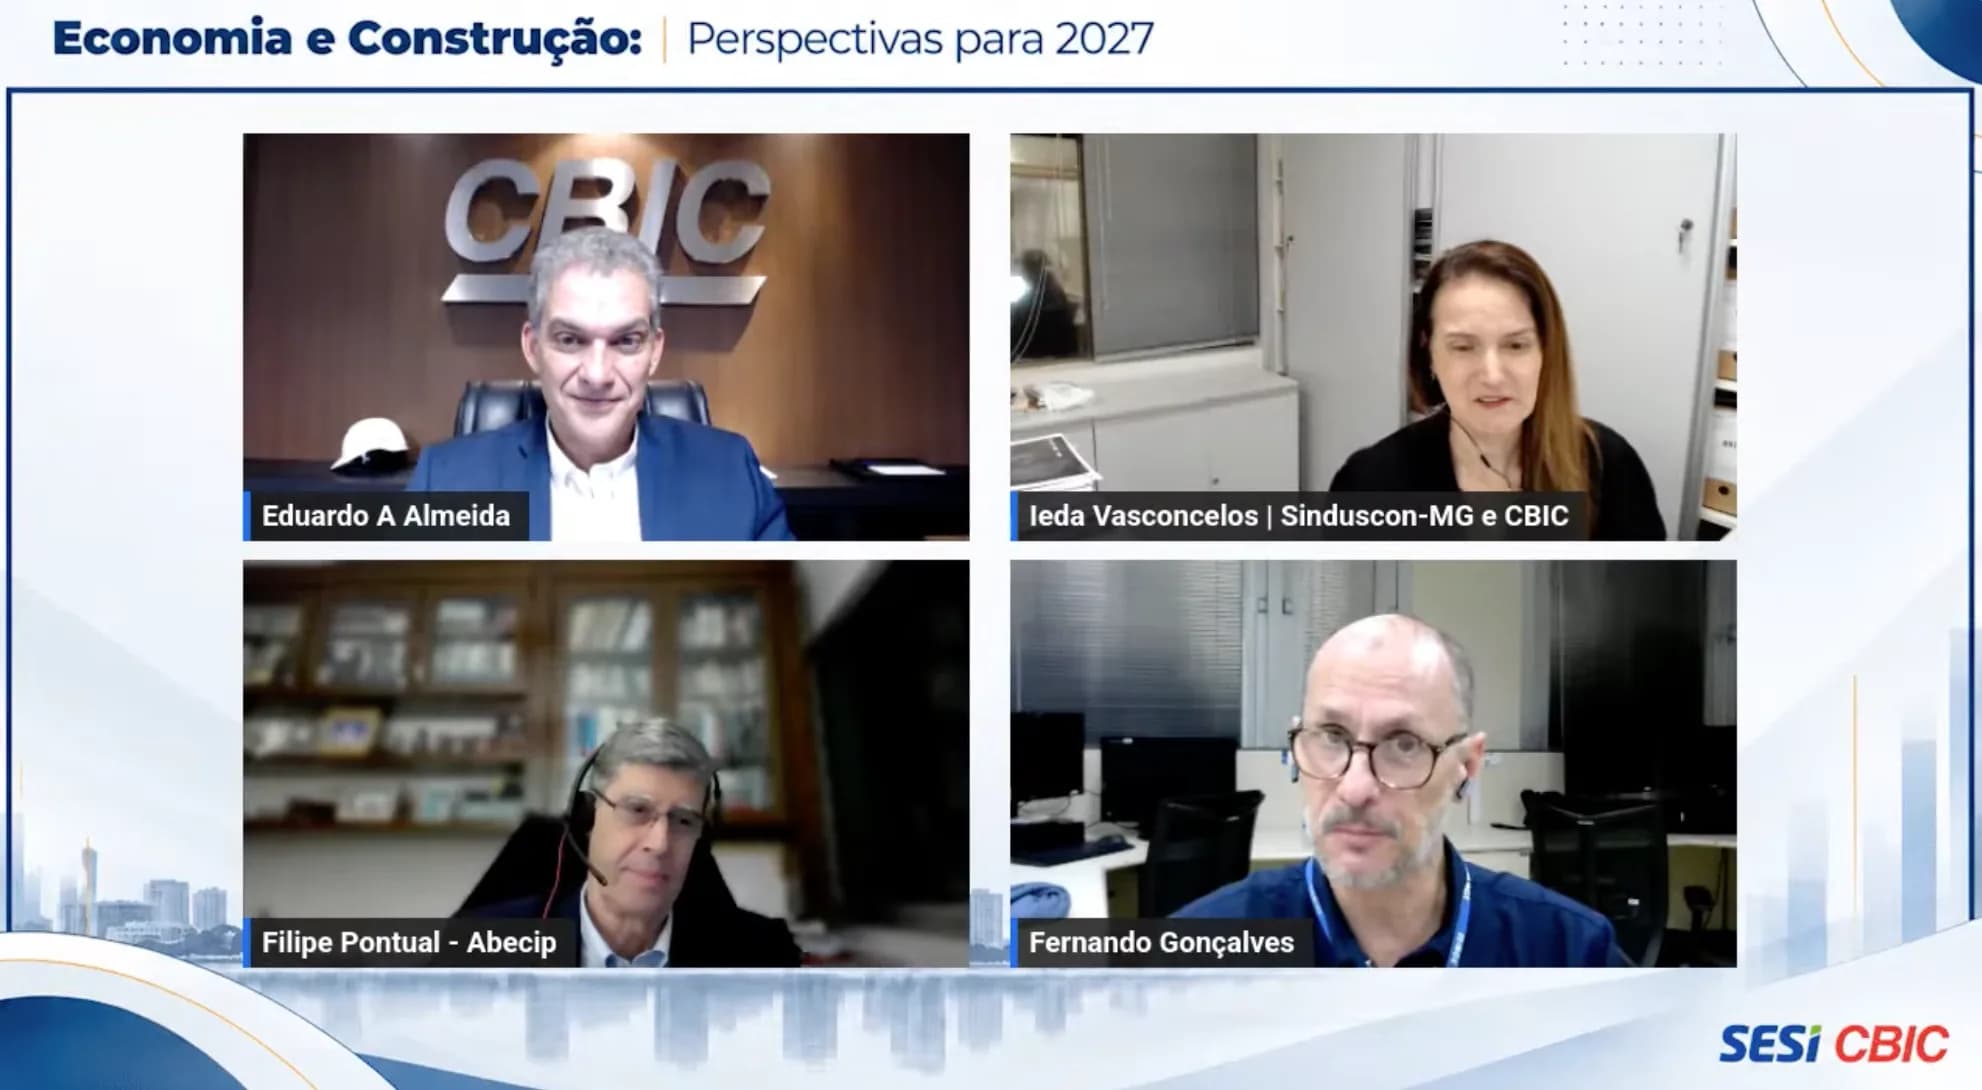
Nesta quarta-feira (21), a Câmara Brasileira da Indústria da Construção (CBIC) promoveu uma live com o tema “Economia e construção: perspectivas para 2027”, onde especialistas discutiram os desafios e oportunidades do setor diante do cenário econômico atual. O evento foi mediado pelo presidente da CBIC, Eduardo Aroeira, e pela economista-chefe Ieda Vasconcelos, destacando preocupações relacionadas à inflação e ao crédito imobiliário. A escolha do tema é particularmente relevante, considerando o contexto econômico atual do Brasil, que se caracteriza por um cenário de instabilidade e incertezas.
Histórico do Setor da Construção no Brasil
Historicamente, o setor da construção civil no Brasil tem sido um dos pilares da economia nacional. Nos últimos anos, no entanto, o setor enfrentou diversos desafios, incluindo crises econômicas, mudanças nas políticas de crédito e oscilações nos preços de insumos. A construção civil é um dos maiores empregadores do país e, por isso, sua saúde financeira tem um impacto direto na economia como um todo. A recente pandemia de COVID-19 e as taxas de inflação elevadas exacerbaram esses desafios, levando a uma necessidade urgente de adaptação e inovação no setor.
Além disso, a construção civil brasileira é marcada por sua diversidade, abrangendo desde grandes empreendimentos até pequenas obras residenciais. Essa variação traz consigo diferentes dinâmicas de mercado e necessidades específicas, que devem ser consideradas para um entendimento mais profundo do contexto atual. A relação entre o setor e o governo, por meio de políticas públicas e incentivos, também desempenha um papel crucial na determinação do seu crescimento e estabilidade.
Inflation and its Impacts on Construction
Durante a transmissão, o especialista Fernando Pereira Gonçalves, gerente do Sistema Nacional de Índices de Preços ao Consumidor (SNIPC/COINP) do IBGE, apresentou a metodologia do Índice Nacional de Preços ao Consumidor Amplo (IPCA). Ele analisou a trajetória recente da inflação, que em setembro de 2026 registrou um aumento de 0,82%, totalizando 4,58% nos últimos 12 meses, superando o teto da meta estabelecida em 4,5%. As principais pressões inflacionárias foram observadas nos setores de energia elétrica, alimentos e transportes, que são fundamentais para a construção civil, pois impactam diretamente os custos de projetos e obras.
Gonçalves explicou que “a inflação que a gente mede é uma inflação média para representar o todo do país”, enfatizando que a percepção da alta de preços pode variar de acordo com os hábitos de consumo de cada família. Ele também ressaltou que os gastos com alimentação representam cerca de 20% do orçamento familiar, além de destacar como as condições climáticas influenciam os preços de itens essenciais como batata e tomate. A cesta de bens e serviços utilizada no cálculo do IPCA é baseada na Pesquisa de Orçamentos Familiares (POF), que está programada para ser atualizada em 2024 e 2025, com a nova estrutura a ser implementada em janeiro de 2027.
Perspectivas para o Crédito Imobiliário
Filipe Pontual, diretor executivo da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), trouxe à discussão as tendências para o crédito imobiliário. A expectativa é que o setor movimente cerca de R$ 410 bilhões em financiamento imobiliário em 2026, levando em conta os recursos do FGTS e do Sistema Brasileiro de Poupança e Empréstimo (SBPE). Até agosto deste ano, os financiamentos utilizando recursos do SBPE cresceram 37% em comparação ao mesmo período do ano anterior, demonstrando uma recuperação do setor, embora ainda enfrente desafios significativos.
Com a demanda crescente por crédito e a disponibilidade limitada de recursos, os bancos têm se voltado para alternativas, como as Letras de Crédito Imobiliário (LCIs). Pontual também mencionou que a inadimplência neste setor se mantém em níveis baixos, em torno de 1%. Contudo, o novo modelo de financiamento traz desafios, incluindo a implementação de um limite de juros de 12% ao ano, mais a Taxa Referencial (TR), o que pode restringir a oferta de crédito e encarecer a captação de recursos. A combinação de juros elevados com a necessidade de manter a inadimplência sob controle torna a gestão de crédito uma tarefa complexa.
Desafios e Oportunidades no Financiamento
O executivo alertou que “há um risco de uma redução do volume de financiamento imobiliário se os juros estiverem acima de 12%”, o que torna essencial monitorar a inflação e as condições financeiras para o futuro da construção civil em 2027. Um ponto crucial discutido foi a necessidade de diversificação nas fontes de recursos que sustentam o crédito imobiliário. Pontual explicou que os bancos têm utilizado com mais frequência recursos livres para financiar a produção imobiliária, enquanto os recursos da poupança ainda são importantes para financiamentos de longo prazo destinados às famílias.
A diferença entre as operações reside no prazo e na capacidade de suportar custos mais altos em um ambiente de juros elevados. “Os bancos têm procurado usar o fundo livre no financiamento à produção, que, por ser um prazo mais curto, suporta melhor esse custo maior desse tipo de dinheiro”, afirmou Pontual. Além disso, as Letras de Crédito Imobiliário (LCIs) se destacaram como uma fonte importante de captação, e mudanças nas regras de tributação desses títulos podem afetar o custo do financiamento habitacional. A dependência de alternativas de financiamento torna o setor vulnerável a alterações regulatórias.
Impactos das Mudanças Regulatórias
Na apresentação, Pontual enfatizou que a possível introdução de impostos sobre os rendimentos das LCIs poderia elevar as taxas de financiamento, impactando as condições de acesso ao crédito. Isso ressalta a importância de manter fontes de recursos que possam garantir a oferta de empréstimos tanto para a compra quanto para a construção de imóveis. Apesar dos desafios impostos pelos altos custos e pelas mudanças nas condições de financiamento, a inadimplência no crédito imobiliário continua em níveis relativamente baixos, cerca de 1%, com um pico histórico de 1,7% registrado em 2019.
Esse desempenho indica que o crédito habitacional se mantém em níveis gerenciáveis, mesmo em um contexto de juros altos que apresenta desafios adicionais para as instituições financeiras na administração dos recursos captados e dos empréstimos concedidos. Para os investidores e administradores do setor, a situação demanda um planejamento meticuloso e a busca por alternativas que possam mitigar os riscos associados à volatilidade dos juros e da inflação.
Quem é Afetado e Prazos Importantes
Os impactos discutidos durante a live não afetam apenas os grandes empreendedores do setor, mas também pequenos investidores, proprietários de imóveis e potenciais compradores. Os prazos para a implementação das novas regras de financiamento e as atualizações na metodologia do IPCA são fundamentais. A atualização da POF, prevista para 2024 e 2025, pode alterar consideravelmente a composição dos índices de preços, afetando diretamente a percepção de inflação e, consequentemente, as decisões de investimento.
Além disso, a necessidade de ajustes nas taxas de juros e nas condições de financiamento pode resultar em um cenário de incertezas para aqueles que planejam adquirir imóveis ou investir em construção nos próximos anos. Os prazos para a adaptação a essas novas realidades serão cruciais para a sustentabilidade do setor e a confiança dos investidores.
Considerações Finais
Com a discussão sobre o futuro do crédito imobiliário e os impactos da inflação, a CBIC reforça a necessidade de um acompanhamento contínuo das condições econômicas para garantir a sustentabilidade do setor da construção nos próximos anos. A live completa está disponível no canal da CBIC no YouTube, oferecendo uma visão aprofundada sobre as perspectivas e os desafios enfrentados pelo setor. É essencial que todos os envolvidos no mercado imobiliário permaneçam atentos às mudanças e busquem se adaptar a um ambiente econômico em constante transformação.
A importância de um diálogo aberto entre os diferentes atores do mercado, incluindo instituições financeiras, empreendedores e o governo, é fundamental para criar um ambiente propício ao crescimento do setor da construção civil. O futuro do crédito imobiliário e a recuperação do setor dependem não apenas de medidas práticas, mas também de uma visão estratégica que considere as necessidades e os desafios de todos os envolvidos.