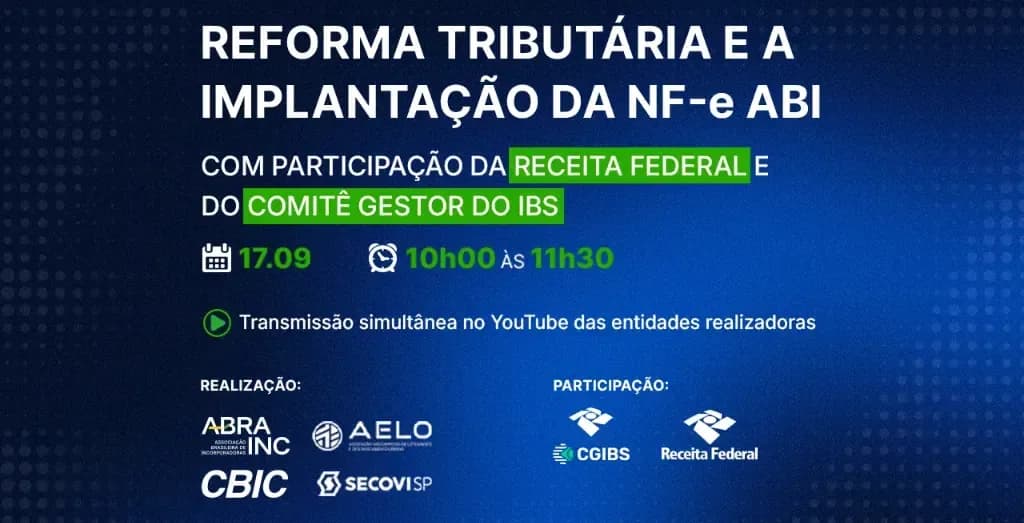
As principais entidades representativas do mercado da construção e do desenvolvimento urbano uniram forças para orientar o setor produtivo sobre uma das transformações administrativas mais significativas dos últimos anos. Em formato de transmissão virtual, a Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC), a Associação das Empresas de Loteamento e Desenvolvimento Urbano (AELO), a Câmara Brasileira da Indústria da Construção (CBIC) e o Sindicato das Empresas de Compra, Venda, Locação e Administração de Imóveis Residenciais e Comerciais de São Paulo (Secovi-SP) promovem um debate estratégico focado na implementação da Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI).
Agendado para o dia 17 de setembro, no intervalo das 10h às 11h30, o encontro digital conta com participação direta de autoridades e técnicos da Receita Federal e do Comitê Gestor do IBS (Imposto sobre Bens e Serviços). O objetivo central da iniciativa é lançar luz sobre as exigências técnicas, os processos de adaptação e os fluxos práticos que passarão a nortear a alienação de unidades habitacionais, loteamentos e ativos correlatos no ambiente da nova estrutura tributária nacional. A participação do público é aberta e gratuita, condicionada à inscrição prévia pelos canais oficiais disponibilizados pelas entidades.
O surgimento de um instrumento fiscal padronizado e eletrônico para a comercialização de bens de raiz marca um divisor de águas na governança das corporações imobiliárias. Historicamente acostumadas a modelos descentralizados de registro e escriturações cartorárias que nem sempre dialogavam de maneira síncrona com os sistemas informatizados do fisco federal, estadual ou municipal, as empresas agora se deparam com a necessidade de readequar softwares de gestão, rotinas contábeis e procedimentos de compliance. Por esse motivo, a mesa-redonda ganha contornos de urgência para diretores financeiros, advogados, contadores, peritos tributários e operadores de sistemas internos.
O papel e o funcionamento da NF-e ABI na modernização imobiliária
A formulação da NF-e ABI responde à demanda por maior rastreabilidade e transparência das transações imobiliárias sob o escopo da Reforma Tributária. Durante décadas, a alienação de bens imóveis esteve amparada por mecanismos declaratórios e burocracias notariais que, embora dotados de fé pública, apresentavam desencontros de temporalidade e de formato em relação às notas fiscais tradicionais de mercadorias e de prestação de serviços. A inclusão das operações imobiliárias em um modelo de documento fiscal eletrônico representa uma mudança profunda na dinâmica das companhias que compram, vendem, incorporam ou parcelam o solo.
Na prática corporativa, o documento surge com a finalidade de registrar oficialmente cada operação de alienação, parametrizando dados contratuais, qualificação das partes, discriminação dos valores envolvidos e a especificação detalhada de cada unidade ou fração ideal negociada. Esse processo impõe uma remodelagem completa nas plataformas de Enterprise Resource Planning (ERP) utilizadas pelas incorporadoras e loteadoras. As companhias precisarão garantir que suas ferramentas digitais estejam aptas a emitir, assinar digitalmente, transmitir e arquivar esses documentos nos padrões exigidos pela administração pública, sem comprometer a celeridade nas negociações cotidianas.
Além da conformidade estrita perante as autoridades fiscais, a transição para a nota eletrônica acarreta efeitos imediatos na integridade dos fluxos contábeis e financeiros das empresas. O alinhamento das informações fiscais em tempo real mitiga riscos de autuações e contingências tributárias, mas requer, por outro lado, elevado nível de governança corporativa. As empresas menores e médias do setor, em particular, terão de investir no aprimoramento de seus processos internos e na capacitação técnica de seus colaboradores para que o preenchimento de cada campo e a parametrização dos registros tributários ocorram com precisão matemática.
A união das entidades setoriais em defesa do esclarecimento técnico
A articulação conjunta promovida por ABRAINC, AELO, CBIC e Secovi-SP demonstra a percepção de que a transição para a nova sistemática fiscal não pode ser conduzida de forma isolada pelas empresas do setor. Essas entidades congregam desde os maiores conglomerados de incorporação vertical do país até loteadoras de atuação regional e intermediários de mercado. A mobilização coletiva reflete a preocupação com os impactos operacionais e financeiros decorrentes da implantação da NF-e ABI, tornando o ambiente de diálogo com o poder público essencial para prevenir gargalos sistêmicos.
Ao encabeçar esse fórum de debate, o grupo de instituições associativas busca estabelecer um canal de comunicação bidirecional com os órgãos reguladores. Em períodos de reforma estrutural, o distanciamento entre a concepção da regra e a sua aplicabilidade prática nos canteiros de obras e estandes de vendas costuma gerar insegurança jurídica e custos adicionais desnecessários. A iniciativa assegura que as dúvidas mais recorrentes do mercado imobiliário cheguem diretamente àqueles que desenham os parâmetros técnicos do novo modelo, viabilizando ajustes e esclarecimentos preventivos.
A atuação coordenada das entidades cumpre ainda uma importante função pedagógica. O setor imobiliário possui peculiaridades contratuais únicas, caracterizadas por contratos de longo prazo, recebíveis parcelados em dezenas de anos, reajustes monetários, repasses de financiamento bancário e resoluções contratuais. Transpor essa teia de variáveis para a rigidez de um sistema de nota fiscal eletrônica exige que os representantes empresariais e os auditores governamentais compreendam, conjuntamente, a extensão dessas particularidades antes da entrada em vigor das exigências mandatórias.
A participação direta da Receita Federal e do Comitê Gestor do IBS
A presença confirmada de representantes da Receita Federal e do Comitê Gestor do IBS confere peso institucional ao evento, transformando a transmissão em uma fonte direta de diretrizes oficiais para o mercado. O Comitê Gestor do IBS desempenha papel central no desenho federativo do novo imposto sobre consumo, sendo a entidade encarregada de uniformizar procedimentos, arrecadar e distribuir as receitas aos entes subnacionais. Ter integrantes desse órgão dialogando lado a lado com a autoridade tributária federal proporciona às empresas uma visão integrada de como a fiscalização e a homologação dos documentos serão coordenadas.
Durante a transmissão, a participação governamental visa detalhar as etapas de implantação da NF-e ABI, permitindo que as empresas compreendam como a plataforma receberá as informações e de que maneira os sistemas fiscais verificarão a autenticidade das operações. A manifestação direta dos órgãos oficiais é essencial para esclarecer tópicos sensíveis, como os cronogramas de exigibilidade, eventuais períodos de homologação e testes de sistemas, além das orientações formais quanto ao tratamento de operações especiais, a exemplo de permutas de terrenos e parcelamentos com garantia de alienação fiduciária.
Para os operadores do setor, a proximidade com os reguladores funciona como um fator de redução da litigiosidade futura. Quando as empresas compreendem a lógica subjacente à estruturação de um novo documento fiscal digital a partir de esclarecimentos diretos de seus formuladores, o índice de erros de preenchimento e incongruências de dados cai significativamente. Trata-se, portanto, de uma oportunidade para que os departamentos contábeis compreendam a visão das autoridades reguladoras sobre os parâmetros de controle e fiscalização que serão adotados em escala nacional.
Impactos operacionais para incorporadoras, loteadoras e profissionais
A adaptação aos parâmetros da NF-e ABI trará reflexos imediatos no dia a dia operacional de diferentes elos da cadeia da construção civil e do mercado imobiliário. Para as incorporadoras, o foco recairá sobre o momento exato do fato gerador e da emissão do documento, considerando que as vendas de imóveis na planta envolvem uma cadeia temporal extensa que vai desde a assinatura da promessa de compra e venda até a entrega formal das chaves e a lavratura da escritura definitiva. A parametrização desses marcos na nota eletrônica exigirá precisão milimétrica.
No segmento das loteadoras, os desafios são igualmente complexos e demandam cuidados operacionais específicos. As empresas que operam no desenvolvimento urbano lidam com centenas, e por vezes milhares, de contratos de alienação de lotes que contam com pagamentos parcelados diretamente com a empreendedora por prazos dilatados. A emissão do documento fiscal eletrônico nessas condições demandará um controle tecnológico rigoroso para vincular o saldo devedor, a incidência de juros, as correções monetárias contratuais e a eventual quitação de lotes individuais a cada emissão eletrônica validada.
Profissionais autônomos, consultores tributários e prestadores de serviços de tecnologia que orbitam em torno das empresas do setor também sentirão o impacto da mudança. O mercado de softwares fiscais, por exemplo, terá de adequar suas soluções de integração (APIs) aos servidores governamentais responsáveis pela recepção da NF-e ABI. Paralelamente, os escritórios de contabilidade e departamentos jurídicos precisarão revisar as cláusulas de fechamento contratual para harmonizar as práticas de redação de instrumentos de alienação aos dados exigidos pela nova nota fiscal, evitando inconsistências que possam paralisar registros em cartório.
Incertezas em aberto e a busca por diretrizes consolidadas
Embora a live represente um marco de aproximação entre o mercado e os reguladores, o setor imobiliário ainda aguarda definições complementares sobre a implementação prática da NF-e ABI. A divulgação de normas infralegais, leiautes definitivos de dados e manuais de orientação ao contribuinte são processos que avançam de maneira gradativa. Por essa razão, os agentes de mercado aguardam a apresentação da live para compreender exatamente o que já está deliberado pelos órgãos normativos e o que ainda permanece em fase de desenvolvimento ou discussão interna no governo.
Entre os pontos de atenção que geram expectativas nas empresas estão os prazos formais de transição. Os empresários buscam saber se haverá um intervalo de tempo em que a emissão da nova nota fiscal eletrônica ocorrerá em caráter educativo, sem a aplicação de penalidades materiais para inconsistências acessórias decorrentes de falhas de sistemas, ou se a exigibilidade será imediata a partir de uma data de corte pré-estabelecida. A confirmação de como serão tratados os contratos firmados anteriormente ao advento da nova obrigação também desponta como uma das dúvidas mais urgentes.
Outro elemento de debate diz respeito à interoperabilidade dos novos modelos fiscais com os sistemas de cartórios de registro de imóveis de todo o território brasileiro. Como a alienação de um bem imóvel atinge a sua plenitude jurídica com o registro da escritura pública ou do contrato de financiamento na matrícula correspondente, a correlação entre a emissão da NF-e ABI e o trâmite notarial é um dos aspectos sobre os quais as entidades setoriais demandam balizas transparentes, de forma a garantir que a modernização fiscal não resulte em burocracia dobrada ou lentidão registral.
Detalhes práticos do evento e procedimentos para inscrição
Diante da relevância do tema e da magnitude das transformações previstas, as entidades organizadoras estruturaram o debate em ambiente virtual de amplo acesso, assegurando que empresas e profissionais de todas as regiões do país possam acompanhar o conteúdo em tempo real. A transmissão online será veiculada de maneira síncrona nos canais oficiais do YouTube da ABRAINC, da AELO e do Secovi-SP, permitindo que a comunidade do setor imobiliário interaja e acompanhe as exposições dos palestrantes convidados.
O evento está agendado para o dia 17 de setembro, com início programado pontualmente para as 10h e término às 11h30, totalizando noventa minutos de explicações conceituais, apresentações técnicas e esclarecimento de dúvidas pontuais submetidas pelos participantes. A realização em plataforma aberta assegura capilaridade e democratiza as orientações oficiais da Receita Federal e do Comitê Gestor do IBS, evitando assimetrias de informação entre as grandes corporações e as empresas regionais de pequeno e médio porte.
Embora o acesso seja totalmente gratuito, os organizadores ressaltam a obrigatoriedade da inscrição prévia por meio do portal dedicado ao evento. O cadastramento antecipado é a ferramenta necessária para que as entidades consolidem o perfil do público participante, organizem a dinâmica de recebimento de perguntas técnicas e enviem materiais e avisos complementares relacionados à agenda de implementação da nova sistemática fiscal. Com a proximidade das transformações da Reforma Tributária, a live se posiciona como um dos momentos mais importantes de alinhamento institucional entre o mercado imobiliário e os órgãos de fiscalização do Estado brasileiro.